Chính thức bãi bỏ cấp giấy chứng nhận đăng ký hành nghề dịch vụ kế toán từ ngày 01/07/2026?
Ngày 28/05/2026, Bộ Tài chính đã ban hành Quyết định 1293/QĐ-BTC năm 2026 công bố danh mục thủ tục hành chính được sửa đổi, bổ sung và bị bãi bỏ trong lĩnh vực kế toán kiểm toán thuộc phạm vi quản lý của Bộ Tài chính, có hiệu lực từ ngày 01/07/2026.
Theo đó, Quyết định 1293/QĐ-BTC năm 2026 chính thức bãi bỏ cấp giấy chứng nhận đăng ký hành nghề dịch vụ kế toán từ ngày 01/07/2026, cụ thể như sau:
- Thủ tục Đăng ký cấp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán (Cấp mới).
- Thủ tục Đăng ký cấp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán khi Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán hết thời hạn, khi kế toán viên thay đổi nơi làm việc hoặc nơi đăng ký hành nghề dịch vụ kế toán, khi thay đổi tên của doanh nghiệp dịch vụ kế toán nơi kế toán viên hành nghề đăng ký hành nghề
- Thủ tục đăng ký cấp Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán khi kế toán viên hành nghề bị thu hồi giấy chứng nhận đăng ký hành nghề dịch vụ kế toán
- Thủ tục Đăng ký cấp lại Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán
- Thủ tục Đăng ký cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán cho doanh nghiệp dịch vụ kế toán tại Việt Nam (Cấp lần đầu)
- Thủ tục Đăng ký cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán cho Chi nhánh doanh nghiệp kinh doanh dịch vụ kế toán nước ngoài tại Việt Nam.
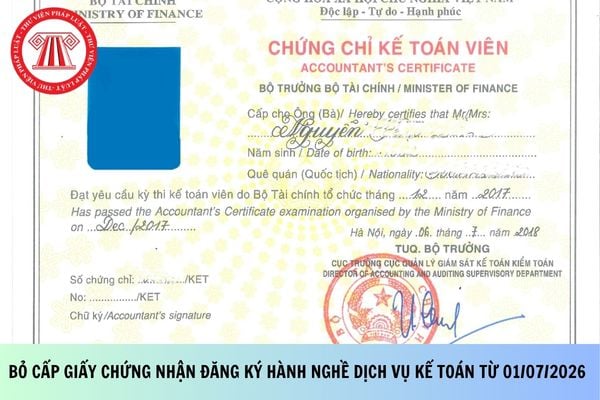
Chính thức bỏ cấp giấy chứng nhận đăng ký hành nghề dịch vụ kế toán từ ngày 01/07/2026? (Hình từ Internet)
Tiêu chuẩn của người làm kế toán hiện nay là gì?
Theo Điều 51 Luật Kế toán 2015 được sửa đổi bởi khoản 7 Điều 2 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định như sau:
Tiêu chuẩn, quyền và trách nhiệm của người làm kế toán
1. Người làm kế toán phải có các tiêu chuẩn sau đây:
a) Có phẩm chất đạo đức nghề nghiệp, trung thực, liêm khiết, có ý thức chấp hành pháp luật;
b) Có trình độ chuyên môn, nghiệp vụ về kế toán.
2. Người làm kế toán có quyền độc lập về chuyên môn, nghiệp vụ kế toán; bảo lưu ý kiến chuyên môn bằng văn bản khi có ý kiến khác với ý kiến của người ra quyết định; báo cáo bằng văn bản cho kế toán trưởng hoặc người đại diện theo pháp luật của đơn vị kế toán khi phát hiện hành vi vi phạm pháp luật về tài chính, kế toán trong đơn vị; trường hợp vẫn phải chấp hành quyết định thì báo cáo lên cấp trên trực tiếp của người đã ra quyết định hoặc cơ quan nhà nước có thẩm quyền và không phải chịu trách nhiệm về hậu quả của việc thi hành quyết định đó.
3. Người làm kế toán có trách nhiệm tuân thủ các quy định của pháp luật về kế toán, thực hiện các công việc được phân công và chịu trách nhiệm về chuyên môn, nghiệp vụ của mình. Khi thay đổi người làm kế toán, người làm kế toán cũ có trách nhiệm bàn giao công việc kế toán và tài liệu kế toán cho người làm kế toán mới. Người làm kế toán cũ phải chịu trách nhiệm về công việc kế toán trong thời gian mình làm kế toán.
Như vậy, theo quy định trên, người làm kế toán phải có các tiêu chuẩn sau đây:
- Có phẩm chất đạo đức nghề nghiệp, trung thực, liêm khiết, có ý thức chấp hành pháp luật;
- Có trình độ chuyên môn, nghiệp vụ về kế toán.
Các hành vi nào bị nghiêm cấm trong hoạt động kế toán?
Theo Điều 13 Luật Kế toán 2015 quy định thì các hành vi bị nghiêm cấm trong hoạt động kế toán bao gồm:
- Giả mạo, khai man hoặc thỏa thuận, ép buộc người khác giả mạo, khai man, tẩy xóa chứng từ kế toán hoặc tài liệu kế toán khác.
- Cố ý, thỏa thuận hoặc ép buộc người khác cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.
- Để ngoài sổ kế toán tài sản, nợ phải trả của đơn vị kế toán hoặc có liên quan đến đơn vị kế toán.
- Hủy bỏ hoặc cố ý làm hư hỏng tài liệu kế toán trước khi kết thúc thời hạn lưu trữ.
- Ban hành, công bố chuẩn mực kế toán, chế độ kế toán không đúng thẩm quyền.
- Mua chuộc, đe dọa, trù dập, ép buộc người làm kế toán thực hiện công việc kế toán không đúng với quy định.
- Người có trách nhiệm quản lý, điều hành đơn vị kế toán kiêm làm kế toán, thủ kho, thủ quỹ, trừ doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu.
- Bố trí hoặc thuê người làm kế toán, người làm kế toán trưởng không đủ tiêu chuẩn, điều kiện.
- Thuê, mượn, cho thuê, cho mượn chứng chỉ kế toán viên, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán dưới mọi hình thức.
- Lập hai hệ thống sổ kế toán tài chính trở lên hoặc cung cấp, công bố các báo cáo tài chính có số liệu không đồng nhất trong cùng một kỳ kế toán.
- Kinh doanh dịch vụ kế toán khi chưa được cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán hoặc hành nghề dịch vụ kế toán khi không bảo đảm điều kiện.
- Sử dụng cụm từ “dịch vụ kế toán” trong tên gọi của doanh nghiệp nếu đã quá 06 tháng kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp mà vẫn không được cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán hoặc doanh nghiệp đã chấm dứt kinh doanh dịch vụ kế toán.
- Thuê cá nhân, tổ chức không đủ điều kiện hành nghề, điều kiện kinh doanh dịch vụ kế toán cung cấp dịch vụ kế toán cho đơn vị mình.
- Kế toán viên hành nghề và doanh nghiệp kinh doanh dịch vụ kế toán thông đồng, móc nối với khách hàng để cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.
- Các hành vi bị nghiêm cấm khác theo quy định của pháp luật về phòng, chống tham nhũng trong hoạt động kế toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];