
Cách xử lý khi đăng ký sai thông tin dự thi tốt nghiệp THPT năm 2025?
Trong quá trình đăng ký dự thi tốt nghiệp THPT năm 2025, thì chắc sẽ có không ít thí sinh gặp phải các sai sót như ghi sai thông tin cá nhân, chọn nhầm môn thi, mã trường, tổ hợp xét tuyển, hoặc nhập sai nguyện vọng,... Những lỗi này nếu không được kịp thời chỉnh sửa sẽ ảnh hưởng trực tiếp đến việc xét công nhận tốt nghiệp THPT và xét tuyển đại học.
Sau đây là hướng dẫn cách xử lý khi đăng ký sai thông tin dự thi tốt nghiệp THPT năm 2025 đơn giản nhất, cụ thể:
Bước 1: Truy cập đường link: https://thisinh.thitotnghiepthpt.edu.vn/Account/Login
Bước 2: Điền thông tin tài khoản, mã đăng nhập
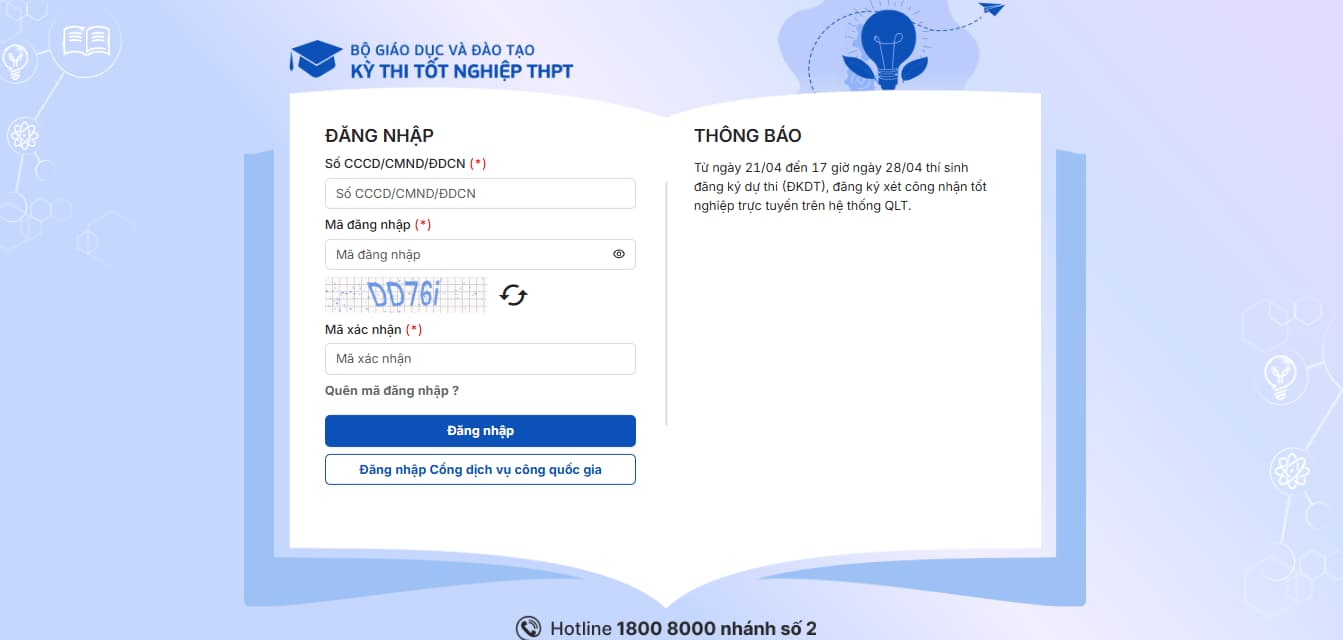
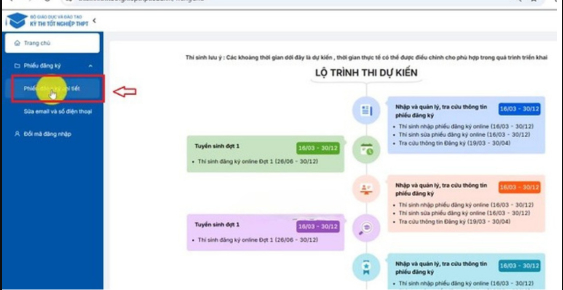
Bước 3: Truy cập vào mục "Phiếu đăng ký"
Chọn "Phiếu đăng ký chi tiết"
Bước 4: Phiếu đăng ký dự thi tốt nghiệp THPT hiện ra đầy đủ
Nhấn "Sửa phiếu đăng ký"
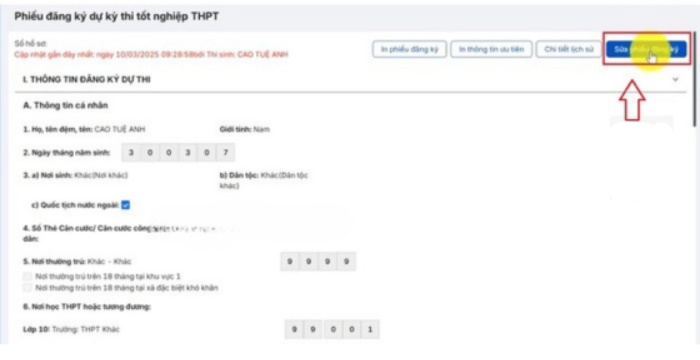
Bước 5: Chỉnh sửa các thông tin cần thiết. Sau đó nhấn 'Lưu thông tin'.
Chú ý đối với thí sinh tự do:
- Có thẻ đến trực tiếp điểm tiếp nhận hồ sơ đăng ký dự thi (thường là Phòng Giáo dục hoặc trung tâm GDTX) để được hướng dẫn.
- Mang theo giấy tờ tùy thân và bản sao hồ sơ liên quan để làm căn cứ điều chỉnh.
- Trường hợp điều chỉnh nguyện vọng xét tuyển, thí sinh tự do có thể đăng nhập vào hệ thống bằng tài khoản đã được cấp để chỉnh sửa trong thời gian cho phép.
>> Xem thêm Hướng dẫn các bước lấy lại mã đăng nhập thi THPT quốc gia năm 2025 như thế nào
>> Xem thêm Mã đăng nhập thi tốt nghiệp THPT quốc gia là gì? Hướng dẫn nộp hồ sơ đăng ký dự thi THPT quốc gia online
Cách xử lý khi đăng ký sai thông tin dự thi tốt nghiệp THPT năm 2025? (Hình từ Internet)
Đối tượng và điều kiện dự thi THPT được quy định như thế nào?
Căn cứ theo quy định tại Điều 19 Thông tư 24/2024/TT-BGDĐT về đối tượng và điều kiện dự thi như sau:
Đối tượng, điều kiện dự thi
1. Đối tượng dự thi gồm:
a) Người đã hoàn thành Chương trình GDPT/GDTX trong năm tổ chức kỳ thi;
b) Người đã hoàn thành Chương trình GDPT/GDTX nhưng chưa tốt nghiệp THPT ở những năm trước;
c) Người đã có Bằng tốt nghiệp THPT dự thi để lấy kết quả làm cơ sở đăng ký xét tuyển sinh;
d) Người đã có Bằng tốt nghiệp trung cấp dự thi để lấy kết quả làm cơ sở đăng ký xét tuyển sinh.
2. Điều kiện dự thi:
a) Các đối tượng dự thi phải ĐKDT và nộp đầy đủ các giấy tờ đúng thời hạn;
b) Đối tượng quy định tại điểm d khoản 1 Điều này phải bảo đảm đã học và thi đạt yêu cầu đủ khối lượng kiến thức văn hóa THPT theo quy định của Luật Giáo dục và các văn bản hướng dẫn hiện hành của Bộ GDĐT.
Theo đó:
(1) Về đối tượng dự thi tốt nghiệp THPT 2025:
- Người đã hoàn thành Chương trình GDPT/GDTX trong năm tổ chức kỳ thi;
- Người đã hoàn thành Chương trình GDPT/GDTX nhưng chưa tốt nghiệp THPT ở những năm trước;
- Người đã có Bằng tốt nghiệp THPT dự thi để lấy kết quả làm cơ sở đăng ký xét tuyển sinh;
- Người đã có Bằng tốt nghiệp trung cấp dự thi để lấy kết quả làm cơ sở đăng ký xét tuyển sinh.
(2) Về điều kiện dự thi: Các đối tượng dự thi phải đăng ký dự thi và nộp đầy đủ các giấy tờ đúng thời hạn. Đối tượng quy định tại điểm d khoản 1 Điều 19 Thông tư 24/2024/TT-BGDĐT phải bảo đảm đã học và thi đạt yêu cầu đủ khối lượng kiến thức văn hóa THPT theo quy định của Luật Giáo dục 2019 và các văn bản hướng dẫn hiện hành của Bộ GDĐT.
Hàng hóa nhập khẩu phục vụ trực tiếp cho giáo dục có được miễn thuế nhập khẩu không?
Theo quy định tại khoản 1 Điều 21 Nghị định 134/2016/NĐ-CP quy định như sau:
Miễn thuế hàng hóa nhập khẩu phục vụ trực tiếp cho giáo dục
1. Hàng hóa nhập khẩu chuyên dùng trong nước chưa sản xuất được phục vụ trực tiếp cho giáo dục được miễn thuế nhập khẩu theo quy định tại khoản 20 Điều 16 Luật thuế xuất khẩu, thuế nhập khẩu.
2. Căn cứ xác định hàng hóa trong nước chưa sản xuất được thực hiện theo quy định của Bộ Kế hoạch và Đầu tư.
3. Căn cứ xác định hàng hóa chuyên dùng nhập khẩu phục vụ trực tiếp cho giáo dục thực hiện theo quy định của Bộ Giáo dục và Đào tạo.
4. Hồ sơ, thủ tục miễn thuế thực hiện theo quy định tại Điều 31 Nghị định này.
Dẫn chiếu đến khoản 20 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 cũng có quy định rằng:
Miễn thuế
…
20. Hàng hóa nhập khẩu chuyên dùng trong nước chưa sản xuất được phục vụ trực tiếp cho giáo dục.
…
Như vậy, hàng hóa nhập khẩu chuyên dùng được phục vụ trực tiếp cho giáo dục mà trong nước ta chưa sản xuất được, phải nhập khẩu từ nước ngoài thì sẽ được miễn thuế nhập khẩu.
Lưu ý: tại khoản 2, khoản 3 Điều 21 Nghị định 134/2016/NĐ-CP quy định, căn cứ xác định hàng hóa trong nước chưa sản xuất được thực hiện theo quy định của Bộ Kế hoạch và Đầu tư và căn cứ xác định hàng hóa chuyên dùng nhập khẩu phục vụ trực tiếp cho giáo dục thực hiện theo quy định của Bộ Giáo dục và Đào tạo.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



































