
Cách sửa lỗi Phiên bản XML không hợp lệ: 2.8.3. Yêu cầu: 3.0.8 trên dichvucong.gdt.gov?
Hiện nay, người nộp thuế nộp tờ khai thuế trên Cổng Dịch vụ công Thuế Nhà nước (dichvucong.gdt.gov.vn) gặp lỗi như sau:
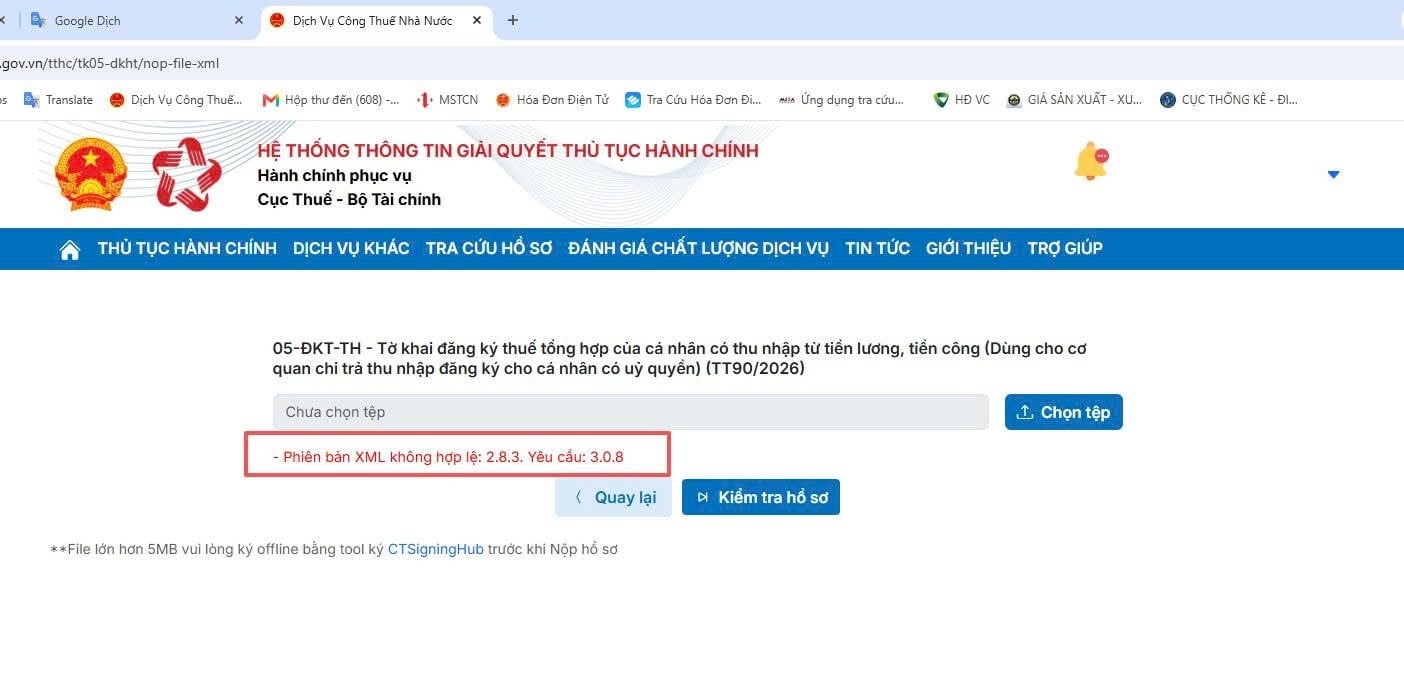
Đây là lỗi khá phổ biến phản ánh việc không tương thích giữa phiên bản XML của file và phiên bản mà Cổng Dịch vụ công đang yêu cầu.
Cách sửa lỗi Phiên bản XML không hợp lệ: 2.8.3. Yêu cầu: 3.0.8:
Cách 1: Chuyển sang kê khai trực tuyến trên Cổng Dịch vụ công Thuế
Đối với Mẫu 05-ĐKT-TH theo Thông tư 90/2026/TT-BTC, người nộp thuế có thể thực hiện như sau:
Bước 1: Đăng nhập Cổng Dịch vụ công Thuế tại dichvucong.gdt.gov.vn.
Bước 2: Chọn Thủ tục hành chính, tìm thủ tục đăng ký thuế tương ứng.
Bước 3: Chọn Mẫu 05-ĐKT-TH – Tờ khai đăng ký thuế tổng hợp của cá nhân có thu nhập từ tiền lương, tiền công (Dùng cho cơ quan chi trả thu nhập đăng ký cho cá nhân có ủy quyền) (TT90/2026).
Bước 4: Tại phần hình thức hồ sơ, chọn “Kê khai trực tuyến” thay vì “Nộp XML”.
Bước 5: Nhập trực tiếp thông tin của người lao động vào biểu mẫu trên Cổng Dịch vụ công, kiểm tra thông tin và thực hiện ký số, gửi hồ sơ.
Cách 2: Kiểm tra và cài lại HTKK phiên bản mới nhất
Hiện HTKK 5.7.7 đã được Cục Thuế nâng cấp ngày 18/9/2026.
Tuy nhiên, nội dung nâng cấp của HTKK 5.7.7 không phải là việc bổ sung mới Mẫu 05-ĐKT-TH; mẫu này đã được HTKK hỗ trợ từ phiên bản 5.7.4 theo Thông tư 90/2026/TT-BTC.
Do đó, trường hợp máy tính đã cài HTKK 5.7.7 nhưng file XML xuất ra vẫn có phiên bản 2.8.3, người nộp thuế có thể thực hiện:
- Gỡ HTKK đang cài trên máy;
- Khởi động lại máy tính;
- Cài lại HTKK phiên bản mới nhất từ nguồn của Cục Thuế;
- Mở lại HTKK, lập lại Mẫu 05-ĐKT-TH và kết xuất file XML mới;
- Tải lại file XML lên Cổng Dịch vụ công Thuế.
Cách sửa lỗi Phiên bản XML không hợp lệ: 2.8.3. Yêu cầu: 3.0.8 trên dichvucong.gdt.gov? (Hình từ Internet)
Chậm nộp tờ khai thuế do Hệ thống thông tin điện tử bị lỗi thì có bị phạt chậm nộp không?
Căn cứ khoản 3 Điều 36 Luật Quản lý thuế 2025, quy định như sau:
Bảo đảm an toàn thông tin và quản lý rủi ro công nghệ thông tin
1. Thực hiện quản lý rủi ro công nghệ thông tin trong công tác quản lý thuế theo quy định của pháp luật.
2. Các Bộ, cơ quan ngang Bộ, cơ quan thuộc Chính phủ, chính quyền địa phương, các đơn vị có liên quan và cơ quan quản lý thuế có trách nhiệm:
a) Bảo đảm an toàn, an ninh mạng và bảo mật thông tin người nộp thuế trong toàn bộ quá trình xây dựng, triển khai và vận hành Hệ thống thông tin quản lý thuế;
b) Thực hiện quản lý rủi ro công nghệ thông tin trong công tác quản lý thuế;
c) Bảo đảm đầy đủ quyền lợi, nghĩa vụ của người nộp thuế trong trường hợp xảy ra sự cố công nghệ, không làm gián đoạn việc thực hiện nghĩa vụ thuế của người nộp thuế.
3. Trường hợp phát sinh sự cố kỹ thuật của Hệ thống thông tin quản lý thuế khi người nộp thuế thực hiện giao dịch điện tử dẫn đến người nộp thuế không thể thực hiện được nghĩa vụ thuế theo đúng thời hạn quy định thì người nộp thuế không bị xử phạt vi phạm hành chính về quản lý thuế, không tính tiền chậm nộp tiền thuế và không tính vào thời gian giải quyết hồ sơ thuế của cơ quan thuế trong thời gian xảy ra sự cố.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, trường hợp hệ thống thông tin quản lý thuế phát sinh sự cố kỹ thuật khiến người nộp thuế không thể nộp tờ khai thuế đúng thời hạn quy định thì người nộp thuế sẽ không bị tính tiền chậm nộp đối với khoản thời gian hệ thống xảy ra sự cố.
Điều kiện để được thực hiện giao dịch thuế điện tử là gì?
Căn cứ khoản 1 Điều 8 Thông tư 89/2026/TT-BTC quy định điều kiện để được thực hiện giao dịch thuế điện tử như sau:
Nguyên tắc giao dịch điện tử trong quản lý thuế
1. Người nộp thuế thực hiện giao dịch thuế điện tử với cơ quan thuế phải đáp ứng các điều kiện sau:
a) Có tài khoản giao dịch thuế điện tử là tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử hoặc tài khoản giao dịch thuế điện tử do Hệ thống thông tin quản lý thuế cấp đối với các trường hợp không bắt buộc hoặc không thuộc đối tượng được cấp tài khoản định danh điện tử theo quy định của pháp luật về định danh và xác thực điện tử;
b) Có khả năng truy cập và sử dụng mạng Internet;
c) Có chữ ký điện tử theo quy định tại Điều 10 Thông tư này, trừ trường hợp được áp đụng các hình thức xác nhận điện tử khác.
Trường hợp người nộp thuế thực hiện nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt bằng phương thức điện từ (sau đây gọi chung là nộp thuế điện tử) theo quy định tại điểm d khoản 2 Điều này thì thực hiện theo quy định của cơ quan nhà nước có thẩm quyền, tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức dịch vụ khác.
2. Hệ thống thông tin điện tử phục vụ giao dịch thuế điện tử:
...
Như vậy, theo quy định điều kiện để được thực hiện giao dịch thuế điện tử bao gồm:
(1) Có tài khoản giao dịch thuế điện tử
(2) Phải có khả năng truy cập và sử dụng mạng Internet
(3) Có chữ ký điện tử theo Điều 10 Thông tư 89/2026/TT-BTC.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































