Các chính sách thuế hỗ trợ người nộp thuế bị tổn thất do thiên tai của Thuế tỉnh Đắk Lắk?
Vừa qua tại Cổng thông tin điện tử Thuế tỉnh Đắk Lắk đã có hướng dẫn miễn, giảm, gia hạn thuế, tiền thuê đất, tiền phạt chậm nộp cho các tổ chức, cá nhân, doanh nghiệp bị tổn thất do thiên tai bão, lũ.
Sau đây là các chính sách thuế hỗ trợ cho doanh nghiệp, tổ chức, hộ kinh doanh bị ảnh hưởng do gặp thiên tai của Thuế tỉnh Đắk Lắk:
(1) Về chính sách thuế hỗ trợ Nhóm I - Đối với doanh nghiệp, tổ chức bị ảnh hưởng do gặp thiên tai
- NNT được gia hạn nộp thuế.
- Miễn tiền chậm nộp, miễn xử phạt vi phạm hành chính về quản lý thuế.
- NNT được khấu trừ toàn bộ số thuế GTGT đầu vào không được bồi thường của hàng hóa chịu thuế GTGT bị tổn thất do lũ lụt hoặc hàng hóa nhập khẩu ủng hộ, tài trợ cho khắc phục hậu quả thiên tai thì thuộc đối tượng không chịu thuế GTGT;
- Doanh nghiệp được tính vào chi phí được trừ đối với một số khoản hàng hóa bị tổn thất hoặc tài trợ cho phòng, chống, khắc phục hậu quả thiên tai.
- Người nộp thuế sản xuất hàng hóa chịu thuế TTĐB gặp khó khăn do thiên tai, tai nạn bất ngờ được giảm thuế, mức giảm không quá 30% số thuế phải nộp của năm xảy ra thiệt hại và không vượt quá giá trị tài sản bị thiệt hại sau khi được bồi thường (nếu có).
- Doanh nghiệp, tổ chức nộp thuế tài nguyên được xét miễn, giảm thuế phải nộp cho số tài nguyên bị tổn thất.
- Thuế sử dụng đất phi nông nghiệp: NNT được miễn thuế nếu giá trị thiệt hại về đất và nhà trên đất trên 50% giá tính thuế. Hoặc được giảm 50% số thuế phải nộp nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
- Tiền Thuê Đất
+ Đối với đất sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối (trả tiền thuê đất hằng năm, có hoạt động sản xuất, kinh doanh từ 03 năm trở lên): Miễn tiền thuê đất nếu tỷ lệ (%) thiệt hại từ 40% trở lên. Hoặc giảm tiền thuê đất nếu tỷ lệ (%) thiệt hại dưới 40% (theo tỷ lệ % tương ứng).
+ Đối với đất sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối (trả tiền thuê đất hằng năm, có hoạt động sản xuất, kinh doanh dưới 03 năm) thì xác định số tiền thuê đất được giảm theo giá trị thiệt hại sau khi đã trừ các khoản được Nhà nước hỗ trợ theo quy định của pháp luật.
+ Đối với đất sản xuất, kinh doanh khác (trả tiền thuê đất hằng năm): Được giảm 50% số tiền thuê đất phải nộp của thời gian tạm ngừng hoạt động để khắc phục hậu quả thiên tai, hỏa hoạn, tai nạn bất khả kháng.
+ Giảm 30% tiền thuê đất phải nộp năm 2025 đối với người sử dụng đất theo quy định tại Điều 4 Luật Đất đai năm 2024 được Nhà nước cho thuê đất dưới hình thức trả tiền thuê đất hằng năm.
(2) Chính sách thuế hỗ trợ Nhóm II - Quy định pháp luật về miễn, giảm, gia hạn thuế, phí, lệ phí cho hộ, cá nhân kinh doanh bị ảnh hưởng do gặp thiên tai
- Giảm Thuế Thu nhập Cá nhân (TNCN) tương ứng với mức độ thiệt hại nhưng không vượt quá số thuế phải nộp.
- Giảm Thuế Tiêu thụ đặc biệt (TTĐB) với mức giảm được xác định trên cơ sở tổn thất thực tế, nhưng không quá 30% số thuế phải nộp của năm xảy ra thiệt hại và không vượt quá giá trị tài sản bị thiệt hại sau khi được bồi thường (nếu có).
- Giảm Thuế Tài nguyên: Mức giảm tương ứng số tài nguyên bị tổn thất. Trường hợp đã nộp thuế thì được hoàn trả hoặc trừ vào số thuế phải nộp của kỳ sau.
- Miễn, giảm Thuế sử dụng đất phi nông nghiệp: NNT được miễn thuế nếu giá trị thiệt hại về đất và nhà trên đất trên 50% giá tính thuế. Hoặc được giảm 50% số thuế phải nộp nếu giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế.
- Giảm tiền thuê đất
+ Đối với đất sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối (trả tiền thuê đất hằng năm): Trường hợp người thuê đất là hộ gia đình, cá nhân có thời gian hoạt động sản xuất, kinh doanh dưới 03 năm thì xác định số tiền thuê đất được giảm theo giá trị thiệt hại sau khi đã trừ các khoản được Nhà nước hỗ trợ theo quy định của pháp luật.
+ Đối với đất sản xuất, kinh doanh khác (trả tiền thuê đất hằng năm): Được giảm 50% số tiền thuê đất phải nộp của thời gian tạm ngừng hoạt động để khắc phục hậu quả thiên tai, hỏa hoạn, tai nạn bất khả kháng.
+ Giảm 30% tiền thuê đất phải nộp năm 2025 đối với người sử dụng đất theo quy định tại Điều 4 Luật Đất đai năm 2024 được Nhà nước cho thuê đất dưới hình thức trả tiền thuê đất hằng năm.
- Gia hạn nộp thuế
+ Hộ kinh doanh bị thiệt hại vật chất do thiên tai được gia hạn nộp thuế không quá 02 năm kể từ ngày hết thời hạn nộp thuế. Số tiền được gia hạn không vượt quá giá trị vật chất bị thiệt hại sau khi trừ các khoản được bồi thường, bảo hiểm (nếu có).
+ Ngoài ra, hộ, cá nhân kinh doanh thuộc các ngành nghề, lĩnh vực được gia hạn theo Nghị định 82/2025/NĐ-CP được gia hạn nộp thuế GTGT, thuế TNCN chậm nhất là ngày 31 tháng 12 năm 2025.
Chi tiết các nội dung chính sách thuế và căn cứ pháp lý tại Phụ lục 1 ban hành kèm theo tại đây: Tải về
Trên đây là nội dung "Các chính sách thuế hỗ trợ người nộp thuế bị tổn thất do thiên tai của Thuế tỉnh Đắk Lắk?"
>> Xem thêm Cập nhật danh sách số điện thoại cứu hộ lũ lụt các tỉnh miền trung?
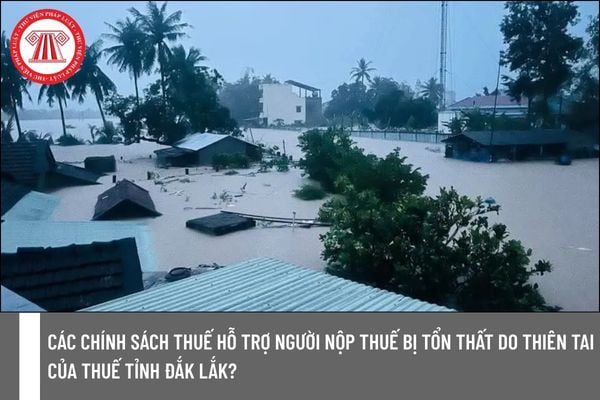
Các chính sách thuế hỗ trợ người nộp thuế bị tổn thất do thiên tai của Thuế tỉnh Đắk Lắk? (Hình từ Internet)
Chính sách của Nhà nước trong phòng, chống thiên tai là gì?
Căn cứ Điều 5 Luật Phòng, chống thiên tai 2013 được bổ sung bởi khoản 2 Điều 1 Luật Phòng, chống thiên tai và Luật Đê điều sửa đổi 2020 quy định Chính sách của Nhà nước trong phòng, chống thiên tai như sau:
(1) Có chính sách đồng bộ về đầu tư, huy động nguồn lực và giải pháp tổ chức thực hiện công tác phòng, chống thiên tai; đầu tư xây dựng công trình phòng, chống thiên tai trọng điểm và hỗ trợ địa phương xây dựng công trình phòng, chống thiên tai theo phân cấp của Chính phủ.
(2) Đào tạo, giáo dục, huấn luyện, tuyên truyền nâng cao nhận thức cộng đồng và người dân trong việc tuân thủ pháp luật và tham gia vào công tác phòng, chống thiên tai.
(3) Đầu tư cơ sở hạ tầng vùng thường xuyên bị thiên tai; di dời dân sinh sống ở khu vực nguy hiểm đến nơi an toàn; hỗ trợ về đời sống và sản xuất đối với đối tượng bị thiệt hại do thiên tai gây ra, ưu tiên vùng thường xuyên chịu tác động của thiên tai, đối tượng dễ bị tổn thương.
(4) Khuyến khích tổ chức, hộ gia đình, cá nhân chủ động thực hiện biện pháp phòng, chống thiên tai; khuyến khích tổ chức, cá nhân đầu tư xây dựng công trình, nghiên cứu và áp dụng tiến bộ khoa học, công nghệ vào hoạt động phòng, chống thiên tai. Nhà nước bảo vệ quyền và lợi ích hợp pháp của tổ chức, cá nhân tham gia phòng, chống thiên tai.
(5) Ưu đãi, khuyến khích doanh nghiệp bảo hiểm kinh doanh bảo hiểm rủi ro thiên tai; hỗ trợ đối với doanh nghiệp tham gia đầu tư sản xuất, kinh doanh ở vùng thường xuyên chịu tác động của thiên tai theo quy định của pháp luật về đầu tư, pháp luật về doanh nghiệp và pháp luật về phòng, chống thiên tai; chính sách miễn, giảm thuế thu nhập doanh nghiệp đối với các khoản đóng góp cho phòng, chống thiên tai.
(6) Ưu tiên bố trí nguồn lực nghiên cứu, điều tra cơ bản, xây dựng và triển khai chương trình khoa học và công nghệ trong phòng, chống thiên tai; tăng cường giải pháp khắc phục hậu quả thiên tai.
(7) Ưu tiên đào tạo, bồi dưỡng, tập huấn, huấn luyện nâng cao năng lực cho người làm công tác phòng, chống thiên tai; huấn luyện, cung cấp phương tiện, trang thiết bị cho lực lượng xung kích phòng, chống thiên tai cấp xã.
Các hành vi bị nghiêm cấm trong phòng chống thiên tai là gì?
Căn cứ Điều 12 Luật Phòng, chống thiên tai 2013 quy định các hành vi bị cấm trong phòng chống thiên tai như sau:
(1) Lợi dụng thiên tai và hoạt động phòng, chống thiên tai gây phương hại đến độc lập, chủ quyền, thống nhất và toàn vẹn lãnh thổ, quốc phòng, an ninh và lợi ích khác của quốc gia; gây mất trật tự xã hội; xâm hại tài sản của Nhà nước và nhân dân, quyền và lợi ích hợp pháp của tổ chức, cá nhân, cộng đồng và thực hiện các hoạt động trái pháp luật khác.
(2) Phá hoại, làm hư hại, cản trở sự vận hành của công trình phòng, chống thiên tai.
(3) Vận hành hồ chứa thủy lợi, hồ chứa thủy điện, cống, trạm bơm không đúng quy trình được phê duyệt, trừ trường hợp đặc biệt thực hiện theo chỉ đạo của người có thẩm quyền.
(4) Thực hiện hoạt động làm tăng rủi ro thiên tai mà không có biện pháp xử lý, khắc phục, đặc biệt là chặt phá rừng phòng hộ, lấn chiếm bãi sông, lòng sông, tạo vật cản, cản trở dòng chảy, khai thác trái phép cát, sỏi, khoáng sản gây sạt lở bờ sông, bờ biển.
(5) Chống đối, cản trở, cố ý trì hoãn hoặc không chấp hành sự chỉ đạo, chỉ huy phòng, chống thiên tai của cơ quan hoặc người có thẩm quyền.
(6) Chống đối, cản trở hoặc không chấp hành quyết định huy động nhân lực, vật tư, phương tiện, trang thiết bị, nhu yếu phẩm phục vụ ứng phó khẩn cấp thiên tai của cơ quan hoặc người có thẩm quyền.
(7) Lợi dụng thiên tai đầu cơ nâng giá hàng hóa, vật tư, phương tiện, trang thiết bị, nhu yếu phẩm để trục lợi, gây thiệt hại tới đời sống dân sinh.
(8) Sử dụng sai mục đích, chiếm dụng, làm thất thoát tiền và hàng cứu trợ; cứu trợ không kịp thời, không đúng đối tượng.
(9) Cố ý đưa tin sai sự thật về thiên tai và hoạt động phòng, chống thiên tai.
(10) Cố ý báo cáo sai sự thật về thiệt hại do thiên tai gây ra.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];