Cá nhân cho thuê bất động sản, tổ chức khai thuế thay cần phải làm gì?
Thuế cơ sở 7 TPHCM đã có công bố thông tin nội dung cá nhân cho thuê bất động sản, tổ chức khai thuế thay gồm 02 công việc cần làm như sau:
Công việc 1: Thông báo số TK ngân hàng/ví điện tử sử dụng cho hoạt động kinh doanh qua eTax Mobile hoặc Cổng dichvucong.gdt.gov.vn cho CQT.
(*) Lưu ý: HKD cần có tài khoản đăng nhập thành công eTax Mobile (trên điện thoại thông minh) hoặc Cổng dichvucong.gdt.gov.vn
Đối với HKD, CNKD có doanh thu năm từ 500 triệu đồng trở xuống, đã kê khai, nộp thuế trong năm 2025:
--> Gửi thông báo STK theo Mẫu số 01/BK-STK chậm nhất là ngày 20/4/2026.
Đối với HKD, CNKD mới ra kinh doanh năm 2026 và HKD, CNKD có doanh thu năm trên 500 triệu đồng:
--> Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK, gửi kèm theo Tờ khai thuế kỳ đầu tiên của năm 2026.
Công việc 2: Gửi Tờ khai thuế (theo Mẫu số 01/BĐS Tải về) và phụ lục bảng kê chi tiết BĐS (theo Mẫu số 01/BK-BĐS Tải về) qua eTax Mobile hoặc dichvucong.gdt.gov.vn cho CQT.
*Thời hạn nộp Tờ khai thuế và nộp thuế
Được lựa chọn kê khai:
- 02 lần/năm: lần một - chậm nhất là ngày 31/07/2026 và lần hai - chậm nhất là ngày 31/01/2027.
- Hoặc 01 lần/năm: chậm nhất là ngày 31/01/2027.
>> Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp Tờ khai thuế.
*Nơi nộp hồ sơ khai thuế:
Căn cứ tại điểm d khoản 4 Điều 8 Nghị định 68/2026/NĐ-CP hướng dẫn địa điểm khai thuế, nộp thuế đối với cá nhân có hoạt động cho thuê bất động sản như sau:
Cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
Cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn một tỉnh, thành phố hoặc khác tỉnh, thành phố, thực hiện khai thuế tổng hợp chung cho các bất động sản trên 01 hồ sơ khai thuế và lựa chọn 01 cơ quan thuế nơi có bất động sản cho thuê để nộp hồ sơ khai thuế trừ trường hợp tổ chức đi thuê khai thuế thay, nộp thuế thay.
Cá nhân thực hiện kê khai doanh thu, thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp và nộp thuế theo từng địa điểm nơi có bất động sản cho thuê.
Lưu ý:
[1] Các hợp đồng cho thuê BĐS phát sinh trước ngày 01/01/2026 và thời hạn còn lại của hợp đồng trên 06 tháng, đã nộp thuế GTGT, TNCN.
- Khai điều chỉnh Mẫu số 01/TTS theo Thông tư 40/2021/TT-BTC Tải về theo doanh thu chịu thuế thực tế của năm 2025.
- Khai doanh thu năm 2026 theo Mẫu số 01/TCKT Tải về
[2] Các hợp đồng cho thuê BĐS phát sinh trước ngày 01/01/2026 và thời hạn còn lại của hợp đồng từ 06 tháng trở xuống hoặc các hợp đồng cho thuê BĐS phát sinh sau ngày 01/01/2026, đã nộp thuế GTGT, TNCN.
- Đối với trường hợp đã kê khai, nộp thuế theo Thông tư 40/2021/TT-BTC: không điều chỉnh lại.
- Trường hợp chưa khai thuế: thực hiện theo hồ sơ, thủ tục quy định mới và không bị xử phạt.
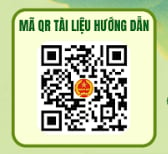
Mã QR tài liệu hướng dẫn từ Thuế cơ sở 7 TPHCM:
(*) Trên đây là nội dung cá nhân cho thuê bất động sản, tổ chức khai thuế thay cần phải làm gì?
Cá nhân cho thuê bất động sản, tổ chức khai thuế thay cần phải làm gì? (Hình từ Internet)
Ngưỡng đóng thuế cho thuê bất động sản 2026 là bao nhiêu? Quy định về ngưỡng đóng thuế cho baats động sản 2026 ra sao?
Căn cứ theo Điều 7 Luật Thuế thu nhập cá nhân 2025 quy định cụ thể như sau:
Cá nhân cư trú có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân. Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức doanh thu không phải nộp thuế thu nhập cá nhân cho phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
Bên cạnh đó, căn cứ theo khoản 25 Điều 5 Luật Thuế giá trị gia tăng 2024 được sửa đổi bởi điểm b khoản 1 Điều 1 Luật Thuế giá trị gia tăng sửa đổi 2025 quy định về đối tượng không chịu thuế cụ thể như sau:
Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí.
Như vậy, ngưỡng đóng thuế cho thuê nhà năm 2026 là 500 triệu đồng/năm. Theo đó, cá nhân cho thuê nhà chỉ phải nộp thuế GTGT và thuế TNCN khi doanh thu cho thuê trong năm trên 500 triệu đồng. Trường hợp doanh thu từ 500 triệu đồng trở xuống thì không phải nộp thuế GTGT và cũng không phải nộp thuế TNCN đối với hoạt động cho thuê nhà.
Cá nhân cho thuê tài sản có bắt buộc đăng ký hộ kinh doanh không?
Căn cứ khoản 3, khoản 4 Điều 82 Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp quy định:
Quyền thành lập hộ kinh doanh
...
3. Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối và những người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ, làm dịch vụ có thu nhập thấp không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh các ngành, nghề đầu tư kinh doanh có điều kiện. Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định mức thu nhập thấp áp dụng trên phạm vi địa phương.
4. Trường hợp có nhu cầu thành lập hộ kinh doanh, các đối tượng tại khoản 3 Điều này đăng ký hộ kinh doanh theo quy định tại Nghị định này.
Theo đó, trường hợp cá nhân kinh doanh có nhu cầu đăng ký thành lập hộ kinh doanh thì thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký kinh doanh theo quy định tại Nghị định 168/2025/NĐ-CP và Thông tư 68/2025/TT-BTC.
Đối với trường hợp cá nhân kinh doanh không đăng ký thành lập hộ kinh doanh thì thực hiện đăng ký thuế với cơ quan thuế theo quy định tại Thông tư 86/2024/TT-BTC.
Như vậy, cá nhân cho thuê tài sản không bắt buộc đăng ký hộ kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];