Mẫu 02/BK-KTBĐS Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản mới nhất 2026?
Theo Điều 3 Thông tư 50/2026/TT-BTC quy định về thay thế mẫu biểu như sau:
Thay thế mẫu biểu
Thay thế Mẫu số 01/TKN-CNKD, Mẫu số 01/CNKD, Mẫu số 01/BĐS, Mẫu số 02/BK-KTBĐS theo danh mục mẫu biểu ban hành kèm theo Thông tư số 18/2026/TT-BTC bằng Mẫu số 01/TKN-CNKD, Mẫu số 01/CNKD, Mẫu số 01/BĐS, Mẫu số 02/BK-KTBĐS ban hành kèm theo Thông tư này.
Vì vậy, theo quy định trên, Mẫu Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản mới nhất hiện nay là Mẫu 02/BK-KTBĐS được quy định tại Thông tư 50/2026/TT-BTC áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho cá nhân cho thuê bất động sản.
Theo đó, Mẫu 02/BK-KTBĐS có dạng như sau:
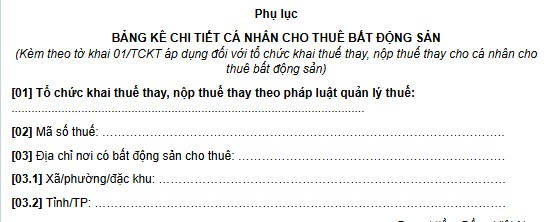
Tải về Mẫu 02/BK-KTBĐS Mẫu Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản.
Mẫu 02/BK-KTBĐS Phụ lục Bảng kê chi tiết cá nhân cho thuê bất động sản mới nhất 2026? (Hình từ Internet)
Ai chịu trách nhiệm khi công ty thuê bất động sản của cá nhân nhưng chậm kê khai thuế theo nghĩa vụ trong hợp đồng?
Căn cứ vào Điều 14 Nghị định 68/2026/NĐ-CP có quy định về trách nhiệm của tổ chức, cá nhân khai thay, nộp thay, khấu trừ thuế thay như sau:
Trách nhiệm của tổ chức, cá nhân khai thay, nộp thay, khấu trừ thuế
1. Kê khai đầy đủ, chính xác, đúng thời hạn doanh thu và số thuế phải nộp; nộp thuế vào ngân sách nhà nước theo quy định.
2. Chịu trách nhiệm trước pháp luật về hành vi chậm kê khai, chậm nộp, kê khai sai, khấu trừ hoặc nộp thuế không đúng quy định theo quy định của Luật Quản lý thuế.
3. Trường hợp tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân không thực hiện hoặc thực hiện không đúng quy định của pháp luật thuế và pháp luật khác có liên quan thì bị xử lý theo quy định của Luật Quản lý thuế.
Theo quy định trên, nếu trong hợp đồng thuê tài sản có quy định doanh nghiệp thuê tài sản là bất động sản có nghĩa vụ phải kê khai và nộp thay thuế cho cá nhân thì doanh nghiệp phải có trách nhiệm kê khai đầy đủ, chính xác, đúng thời hạn doanh thu và số thuế phải nộp vào ngân sách nhà nước.
Trong trường hợp công ty thuê bất động sản của cá nhân nhưng chậm kê khai thuế theo nghĩa vụ trong hợp đồng thì bên phía công ty sẽ phải chịu trách nhiệm trước pháp luật đối với hành vi khai chậm này.
Cá nhân cho thuê tài sản có bắt buộc đăng ký hộ kinh doanh không?
Căn cứ khoản 3, khoản 4 Điều 82 Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp quy định:
Quyền thành lập hộ kinh doanh
...
3. Hộ gia đình sản xuất nông, lâm, ngư nghiệp, làm muối và những người bán hàng rong, quà vặt, buôn chuyến, kinh doanh lưu động, kinh doanh thời vụ, làm dịch vụ có thu nhập thấp không phải đăng ký hộ kinh doanh, trừ trường hợp kinh doanh các ngành, nghề đầu tư kinh doanh có điều kiện. Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định mức thu nhập thấp áp dụng trên phạm vi địa phương.
4. Trường hợp có nhu cầu thành lập hộ kinh doanh, các đối tượng tại khoản 3 Điều này đăng ký hộ kinh doanh theo quy định tại Nghị định này.
Theo đó, trường hợp cá nhân kinh doanh có nhu cầu đăng ký thành lập hộ kinh doanh thì thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký kinh doanh theo quy định tại Nghị định 168/2025/NĐ-CP và Thông tư 68/2025/TT-BTC.
Đối với trường hợp cá nhân kinh doanh không đăng ký thành lập hộ kinh doanh thì thực hiện đăng ký thuế với cơ quan thuế theo quy định tại Thông tư 86/2024/TT-BTC.
Như vậy, cá nhân cho thuê tài sản không bắt buộc đăng ký hộ kinh doanh.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];