Phạt đến 50 triệu đối với hành vi sử dụng SIM không chính chủ có đúng không?
Căn cứ vào khoản 1, 2 Điều 34 Nghị định 174/2026/NĐ-CP như sau:
Vi phạm các quy định về giao kết hợp đồng theo mẫu, điều kiện giao dịch chung, lưu giữ và sử dụng thông tin thuê bao
1. Phạt tiền thuê bao viễn thông từ 200.000 đồng đến 500.000 đồng đối với mỗi số thuê bao do vi phạm một trong các hành vi sau đây trong trường hợp số lượng số thuê bao vi phạm từ 01 đến 10 số thuê bao:
a) Sử dụng giấy tờ có thông tin không chính xác; sử dụng giấy tờ tùy thân của các cá nhân, giấy tờ chứng nhận pháp nhân của tổ chức khác để thực hiện giao kết hợp đồng theo mẫu, điều kiện giao dịch chung;
b) Không cập nhật lại thông tin thuê bao của mình theo quy định khi có thay đổi giấy tờ tùy thân đã xuất trình khi giao kết hợp đồng hoặc khi tự kiểm tra thông tin thuê bao của mình, phát hiện thông tin thuê bao của mình không đúng hoặc khi nhận được thông báo của doanh nghiệp cung cấp dịch vụ viễn thông về thông tin thuê bao không đúng quy định;
c) Không đề nghị doanh nghiệp viễn thông cấp, khôi phục lại số thuê bao hoặc không đề nghị chấm dứt hợp đồng theo mẫu, điều kiện giao dịch chung sử dụng số thuê bao khi chủ thuê bao để mất, thất lạc, không còn sử dụng SIM thuê bao, thiết bị có gắn số thuê bao;
d) Không làm rõ được việc sử dụng các số thuê bao do tổ chức, cá nhân đã thực hiện giao kết hợp đồng theo mẫu, điều kiện giao dịch chung với doanh nghiệp viễn thông;
đ) Không thực hiện việc giao kết lại hợp đồng theo mẫu, điều kiện giao dịch chung với doanh nghiệp viễn thông khi chuyển việc sử dụng số thuê bao viễn thông cho tổ chức, cá nhân khác sử dụng.
2. Phạt tiền do vi phạm một trong các hành vi quy định tại khoản 1 Điều này theo mức phạt sau:
a) Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng trong trường hợp số lượng số thuê bao vi phạm từ 11 đến 200 số thuê bao;
b) Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng trong trường hợp số lượng số thuê bao vi phạm từ 201 đến 500 số thuê bao;
c) Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng trong trường hợp số lượng số thuê bao vi phạm từ 501 số thuê bao trở lên.
…
Theo đó, đối với hành vi sử dụng giấy tờ có thông tin không chính xác; sử dụng giấy tờ tùy thân của các cá nhân khác để đăng ký thuê bao hoặc không cập nhật lại thông tin thuê bao của mình khi có thay đổi giấy tờ tùy thân sẽ xử phạt từ 5 - 50 triệu đồng tùy vào số lượng SIM.
Như vậy, đối với hành vi sử dụng sim không chính chủ, mức xử phạt có thể lên đến 50 triệu đồng nếu số lượng số thuê bao vi phạm từ 501 số thuê bao trở lên.
Lưu ý, dựa vào khoản 3 Điều 4 Nghị định 174/2026/NĐ-CP có quy định mức phạt tiền trên là mức phạt tiền của tổ chức. Trường hợp cá nhân có hành vi vi phạm như của tổ chức thì mức phạt tiền bằng 1/2 mức phạt tiền đối với tổ chức.
Trên đây là thông tin phạt đến 50 triệu đối với hành vi sử dụng SIM không chính chủ có đúng không?

Phạt đến 50 triệu đối với hành vi sử dụng SIM không chính chủ có đúng không? (Hình từ Internet)
Các bước xác thực hiện xác thực SIM chính chủ trên VNeID?
Dưới đây là các bước hướng dẫn xác thực SIM chính chủ trên VNeID mà người dùng có thể tham khảo:
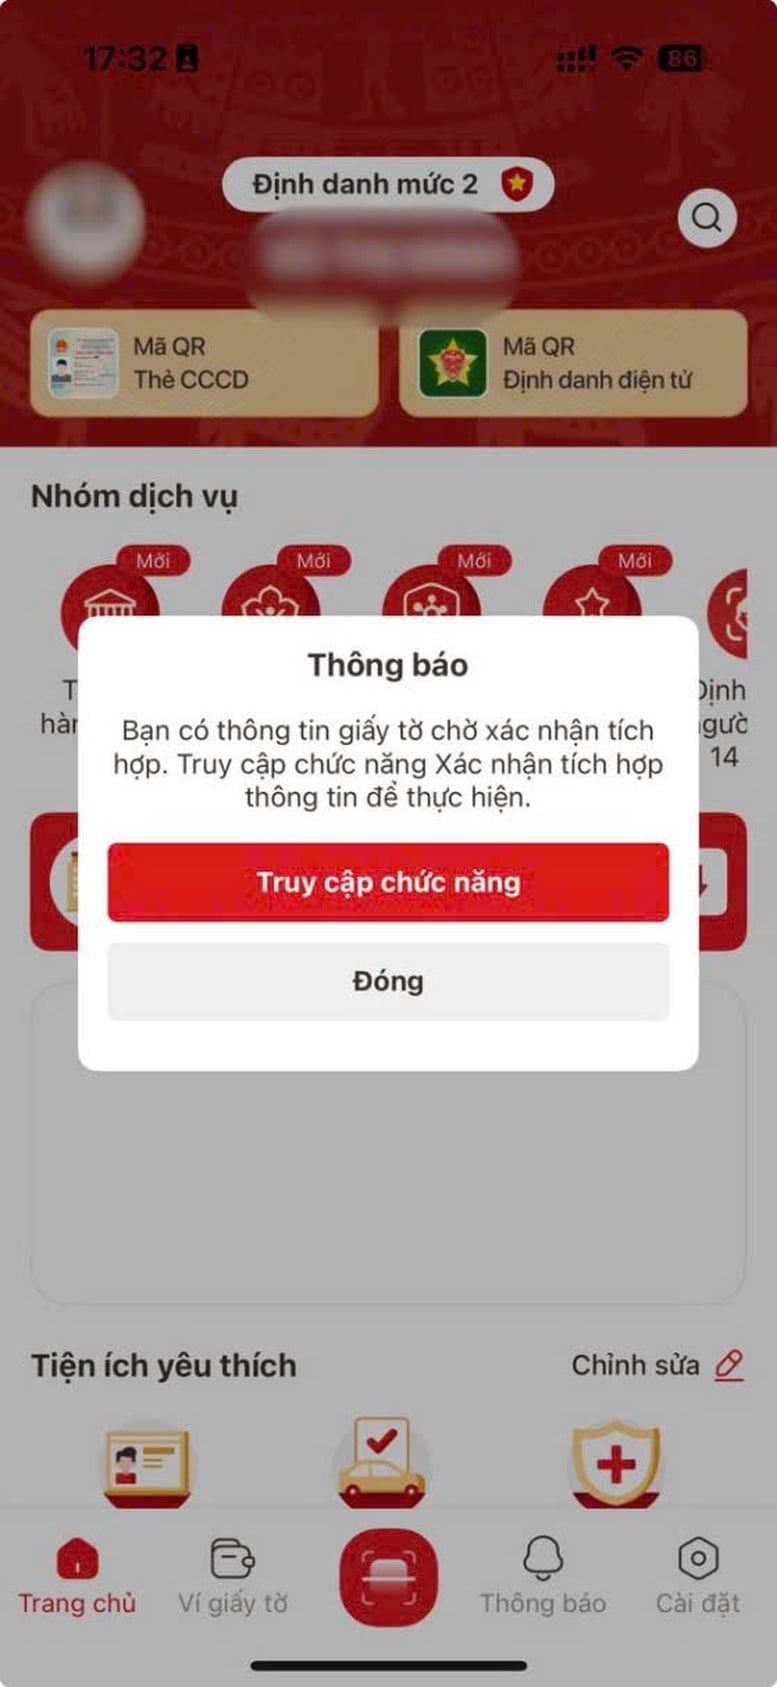
Bước 1: Đăng nhập vào VNeID, tại màn hình Trang chủ hiển thị thông báo, công dân nhấn Truy cập chức năng.
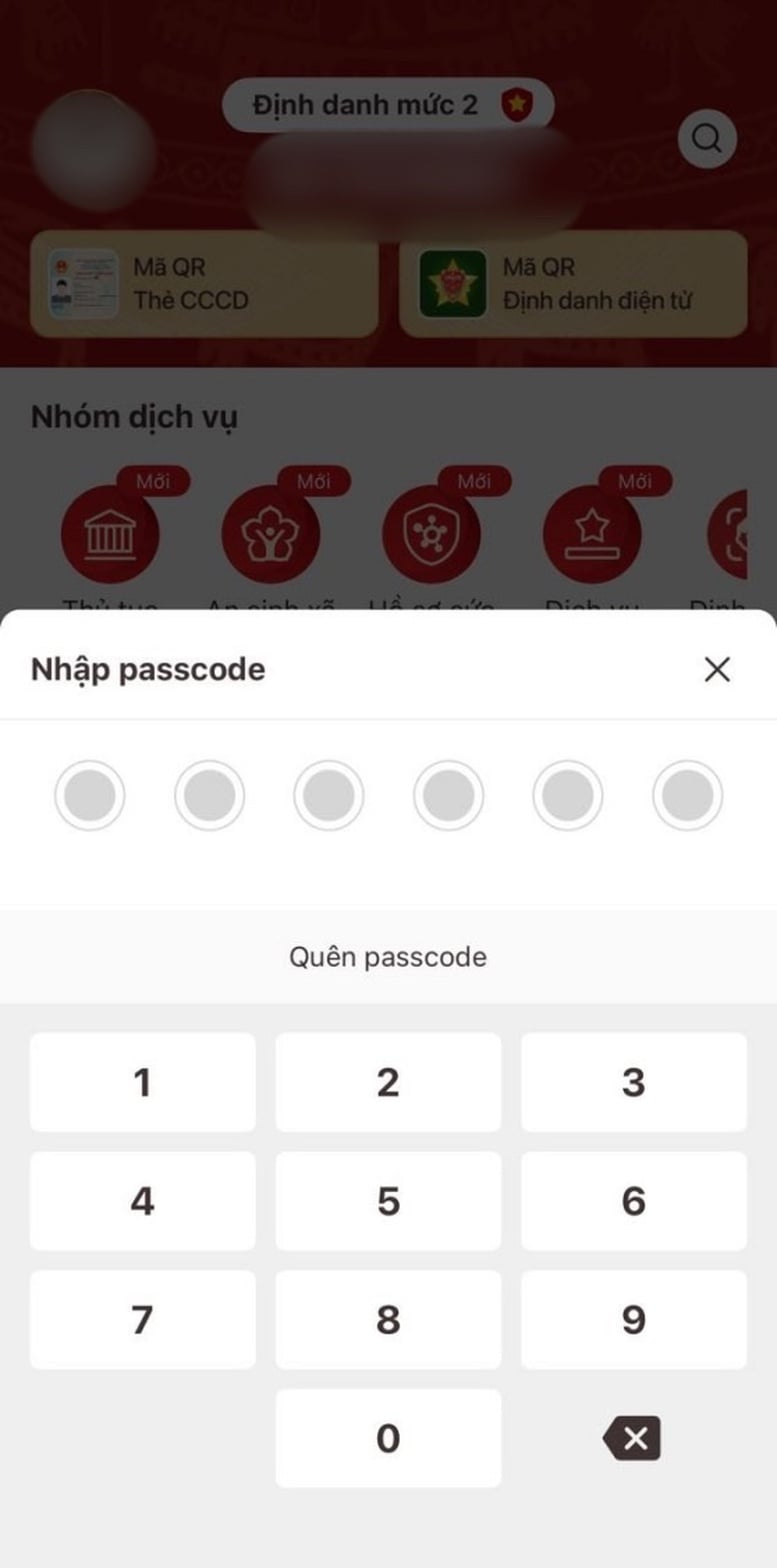
Bước 2: Xác thực bằng passcode hoặc vân tay/ khuôn mặt (tùy theo cấu hình xác thực của tài khoản trên thiết bị)
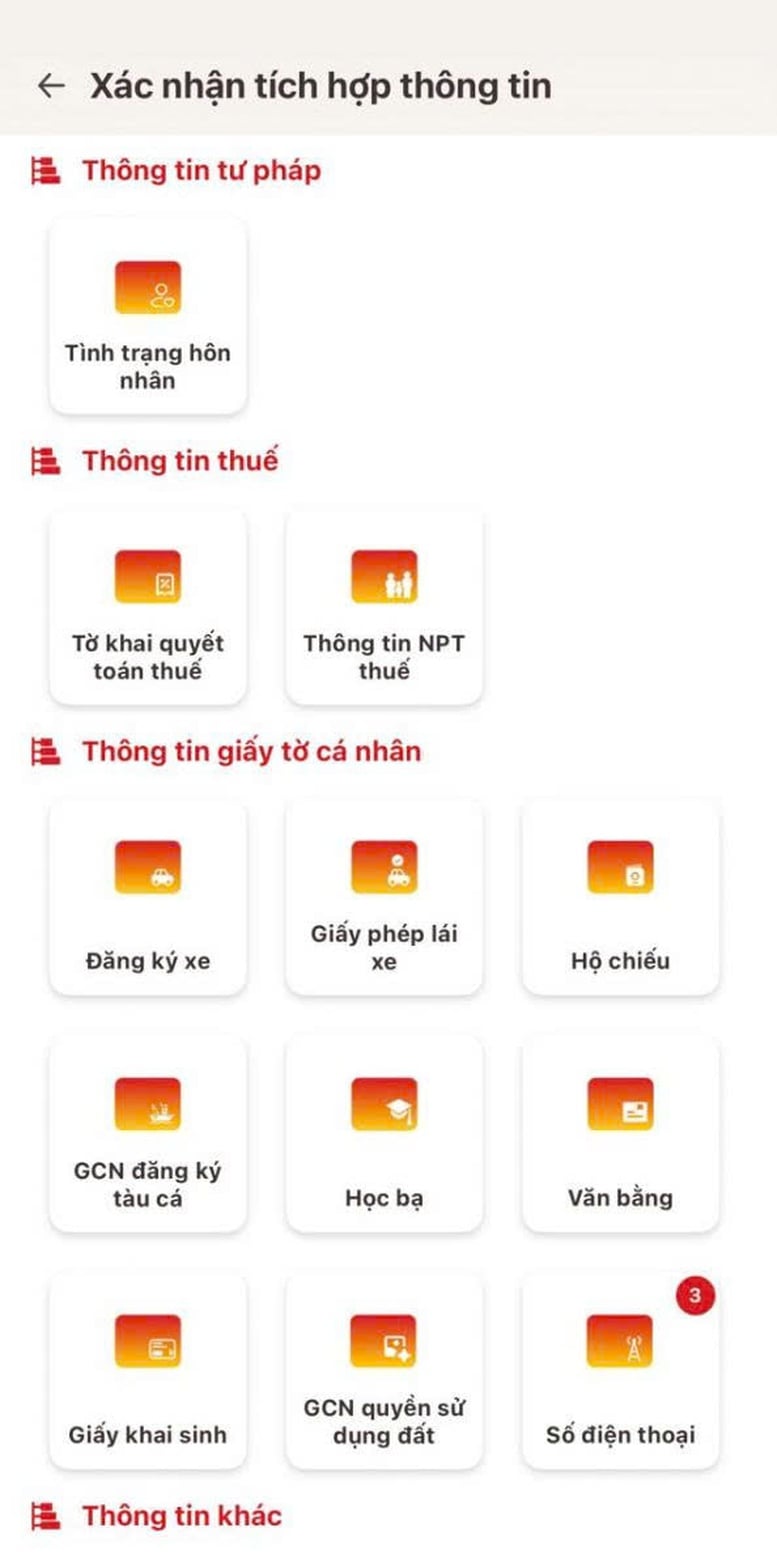
Bước 3: Nhấn Số điện thoại
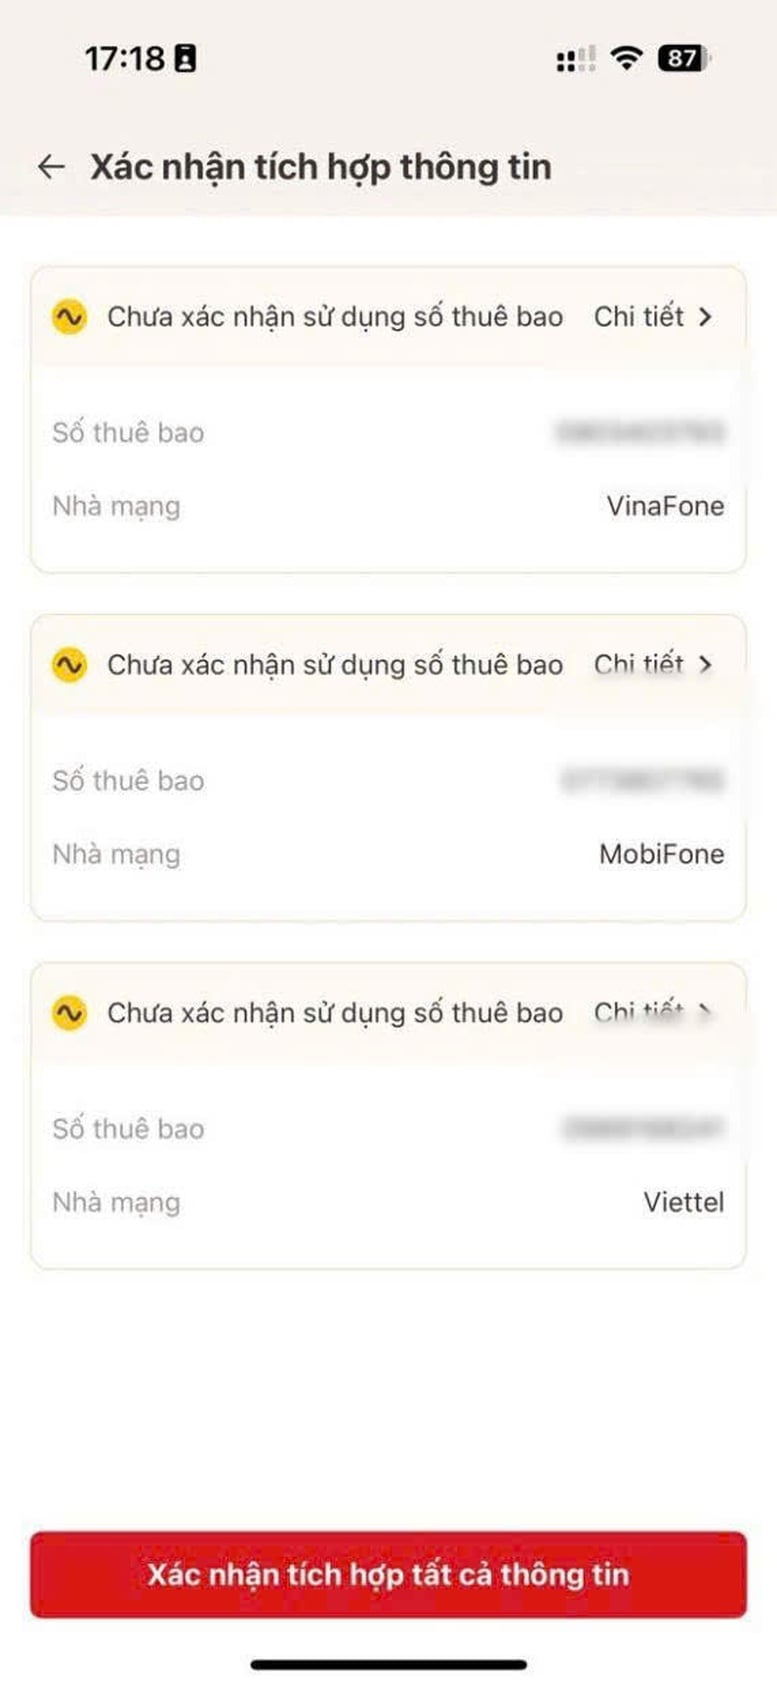
Bước 4: Chọn yêu cầu tích hợp
- Nhấn vào yêu cầu để xem chi tiết thông tin
Bước 5.1:
Xác nhận tích hợp thông tin
- Công dân kiểm tra các thông tin
- Chọn Đang sử dụng số thuê bao
- Nhấn Xác nhận
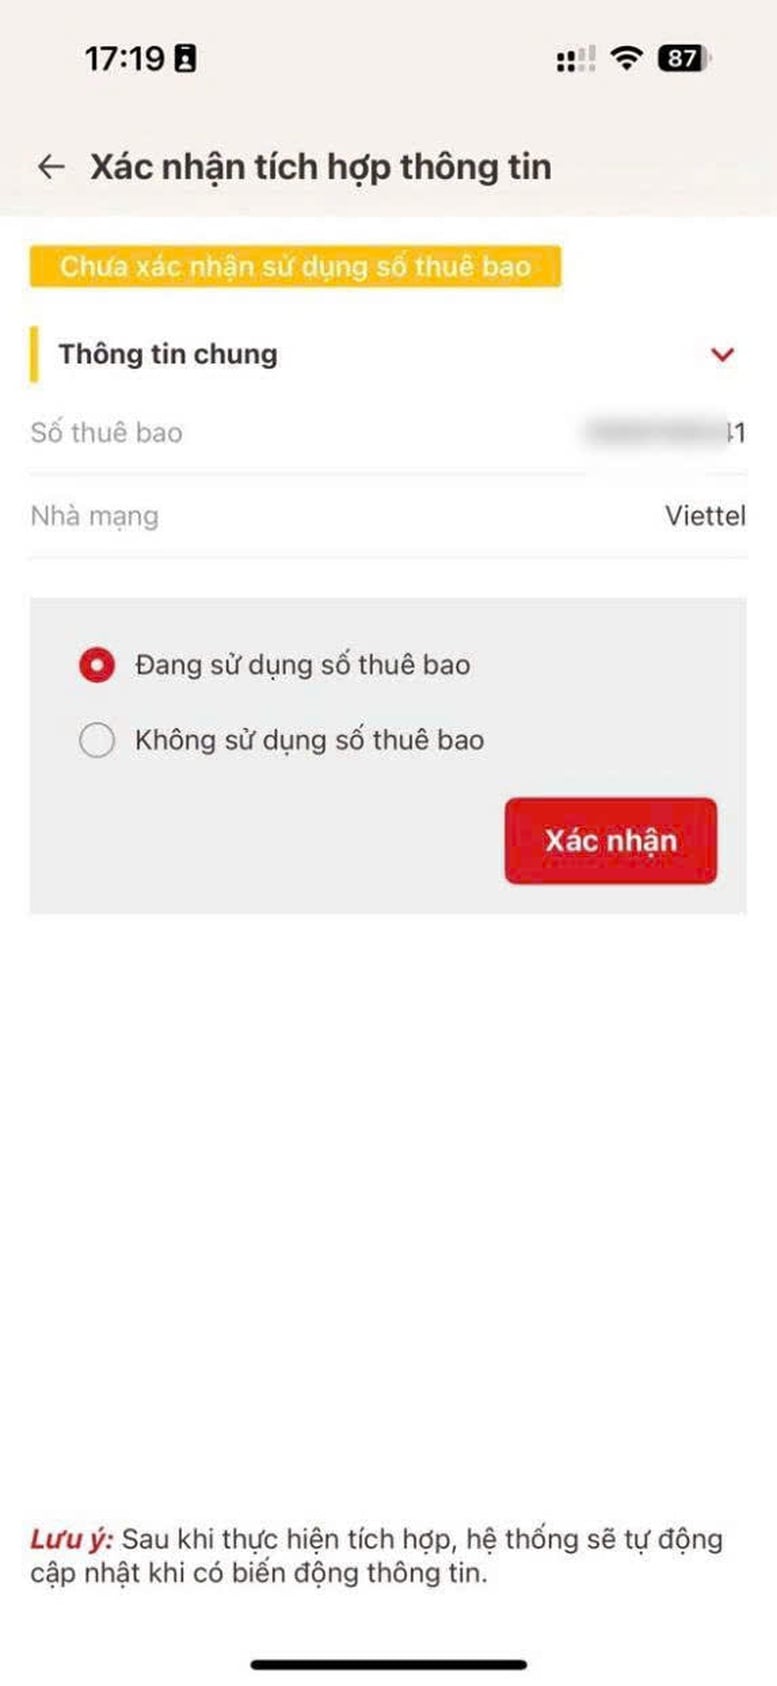
Bước 5.2:
Xác nhận không tích hợp thông tin
- Công dân kiểm tra các thông tin
- Chọn Không sử dụng số thuê bao
- Nhấn Xác nhận
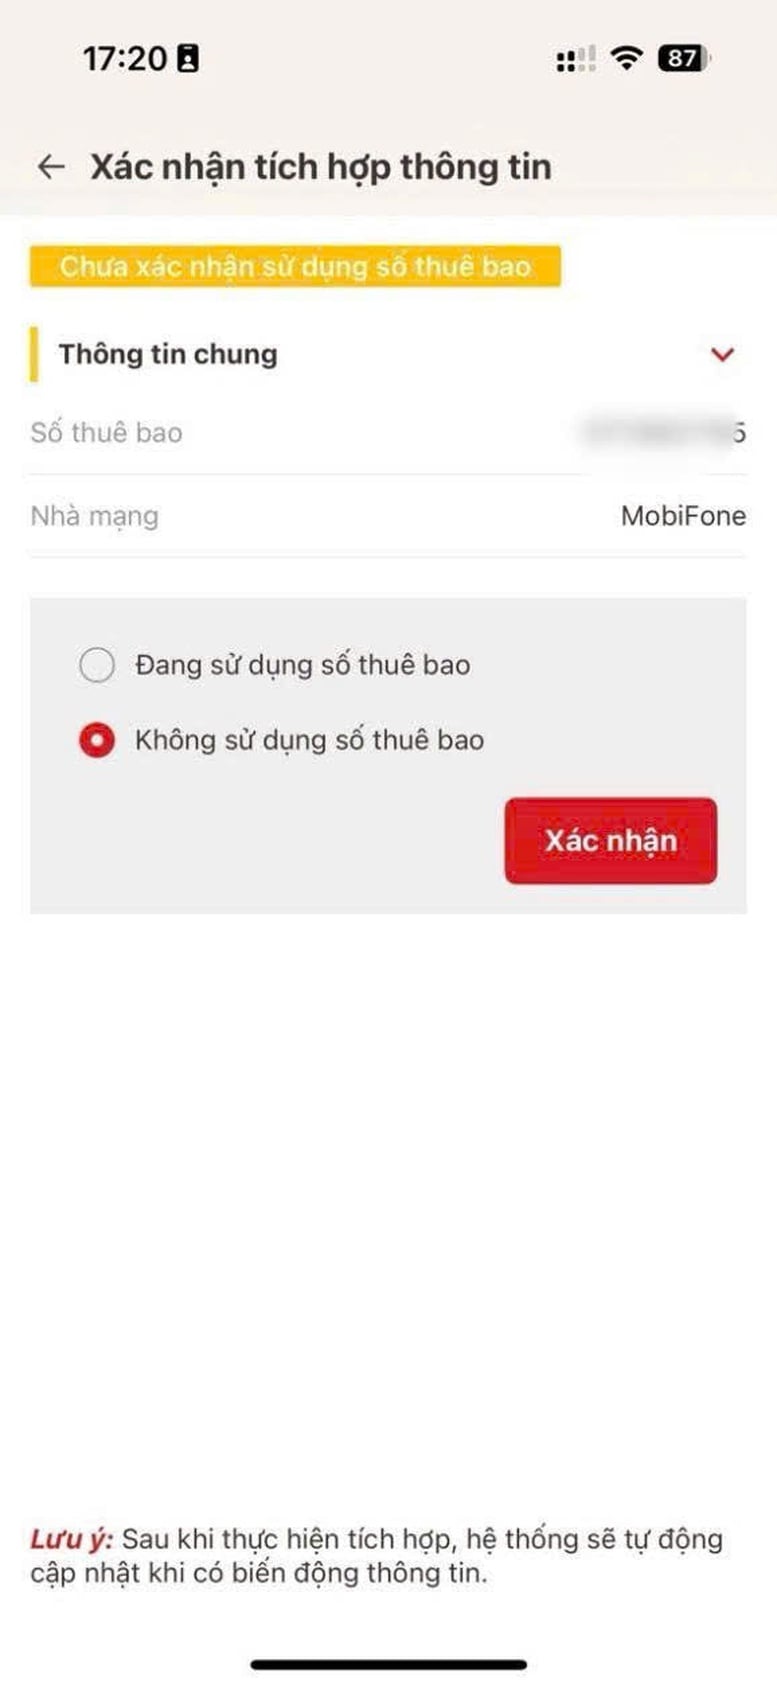
Bước 6
Xác nhận tích hợp thành công
- Nhấn Quay lại để điều hướng về màn Xác nhận tích hợp thông tin
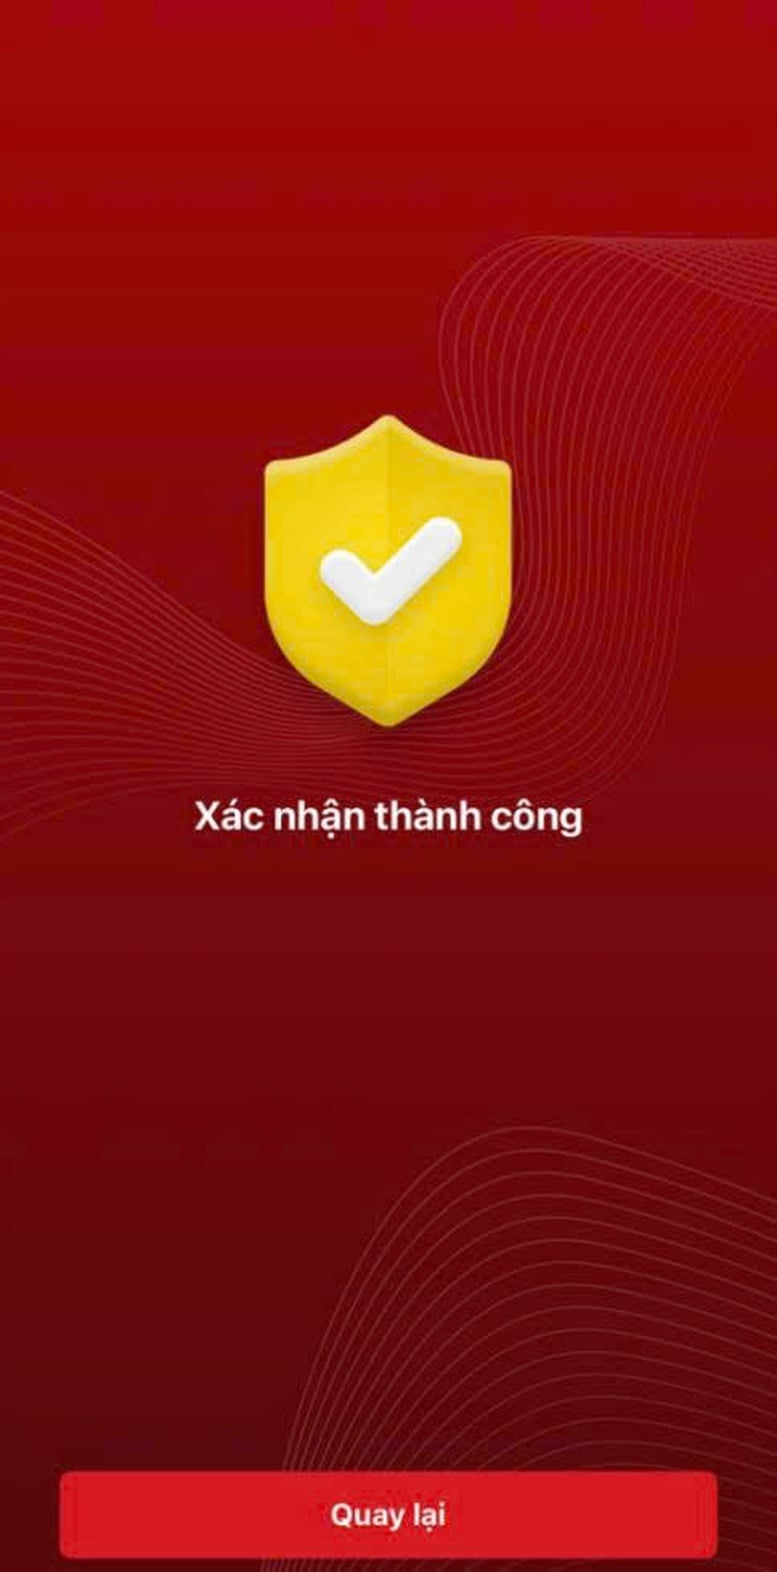
Bước 7:
Màn hình sau khi xác nhận thông tin
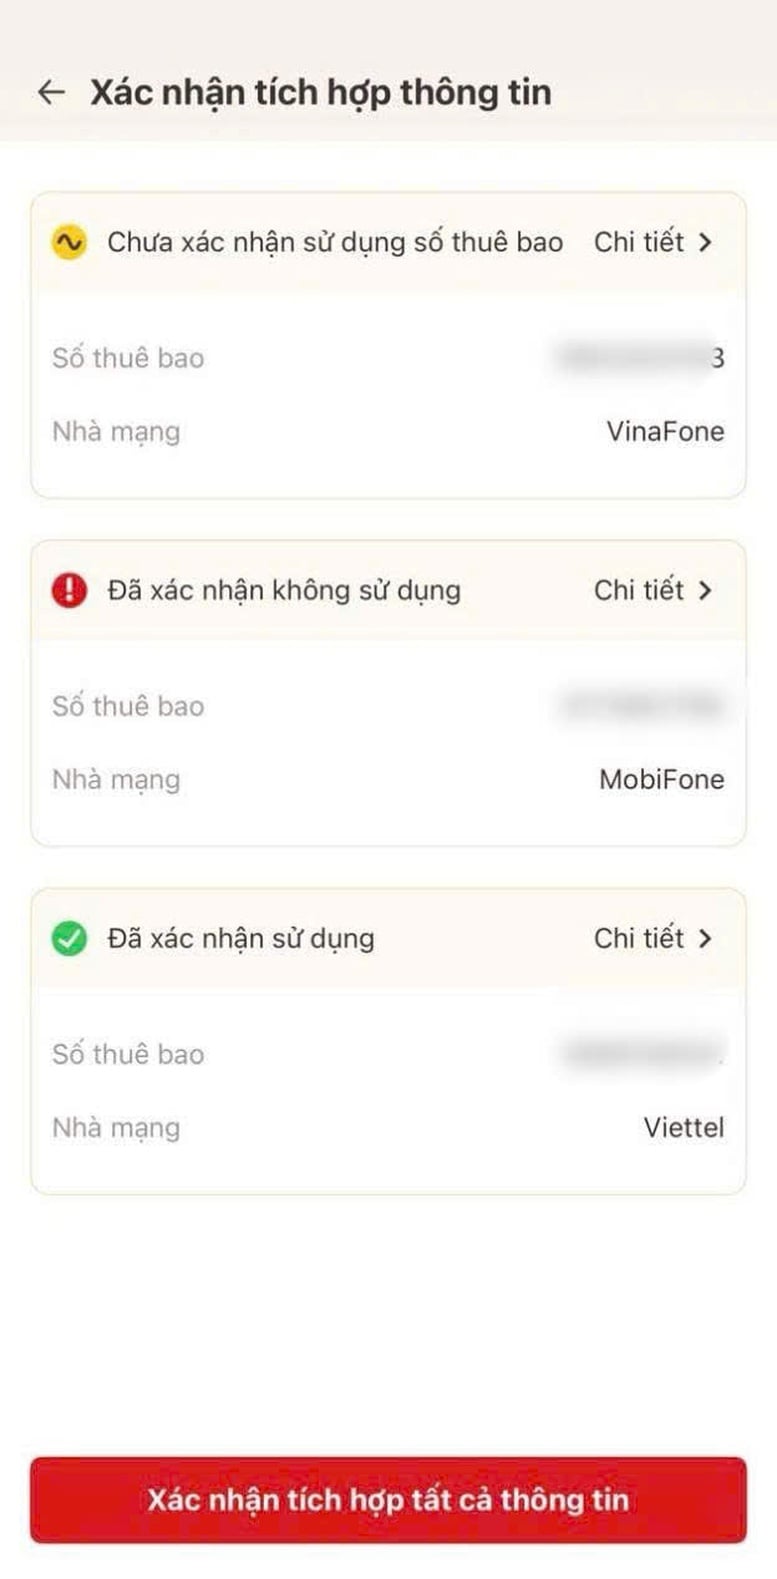
Phụ cấp điện thoại tính thuế TNCN như thế nào?
Căn cứ theo Điều 8 Nghị định 253/2026/NĐ-CP quy định thu nhập từ tiền lương, tiền công như sau:
Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công quy định tại khoản 2 Điều 3 của Luật Thuế thu nhập cá nhân bao gồm:
1. Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công mà người lao động nhận được từ người sử dụng lao động dưới mọi hình thức bằng tiền hoặc không bằng tiền.
2. Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức:
...
đ) Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục phục vụ công việc của cá nhân cao hơn mức quy định sau đây:
Đối với cán bộ, công chức, viên chức và người làm việc trong các cơ quan hành chính nhà nước, đơn vị sự nghiệp, Đảng, đoàn thể, hội, hiệp hội: mức khoán chi áp dụng theo văn bản của cơ quan nhà nước có thẩm quyền hoặc theo quy chế của cơ quan, tổ chức đó.
Đối với người lao động làm việc trong các doanh nghiệp, tổ chức khác có hoạt động sản xuất, kinh doanh: mức khoán chi áp dụng phù hợp với việc xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp theo pháp luật về thuế thu nhập doanh nghiệp.
Đối với người lao động làm việc trong các tổ chức quốc tế, các văn phòng đại diện của tổ chức nước ngoài: mức khoán chi thực hiện theo quy định của tổ chức quốc tế, văn phòng đại diện của tổ chức nước ngoài;
...
Đồng thời, tại khoản 1 Điều 69 Nghị định 253/2026/NĐ-CP quy định hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026. Việc xác định thời gian áp dụng trong một số trường hợp cụ thể như sau:
a) Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026;
b) Quy định về tiền ăn giữa ca, tiền ăn trưa quy định tại điểm g khoản 2 Điều 8 của Nghị định này áp dụng từ ngày 01 tháng 7 năm 2026.
...
Như vậy, xác định thu nhập chịu thuế TNCN đối với khoản phụ cấp điện thoại cho người lao động từ ngày 01/07/2026 như sau:
- Khoản phụ cấp điện thoại cho người lao động phù hợp với mức xác định thu nhập chịu thuế TNDN theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp 2025 thì khoản chi này không tính vào thu nhập chịu thuế TNCN của người lao động.
- Trường hợp khoản phụ cấp điện thoại cho người lao động cao hơn mức khoán chi quy định thì phần chi cao hơn mức khoán chi quy định phải tính vào thu nhập chịu thuế TNCN của người lao động.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];