Hướng dẫn điền chỉ tiêu 12 13 Mẫu số 02: Số thuế TNCN phải nộp và số thuế TNCN được giảm?
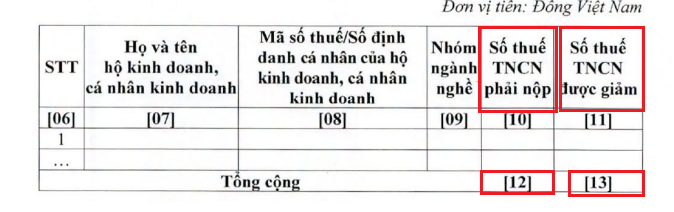
Tại Mẫu số 02 ban hành kèm theo Nghị định 398/2026/NĐ-CP có 02 chỉ tiêu 12 và chỉ tiêu 13 như sau:
Tải về TRỌN BỘ biểu mẫu Nghị định 398/2026/NĐ-CP
Theo đó:
- Chỉ tiêu 12 là tổng số thuế TNCN phải nộp.
- Chỉ tiêu 13 là tổng số thuế TNCN được giảm theo Nghị quyết 43/2026/QH16.
Lưu ý: Các chỉ tiêu 10, 11, 12 và 13 tại Mẫu số 02 cần điền số tiền cụ thể theo đơn vị tiền là Đồng Việt Nam.
Vậy cách điền chỉ tiêu 12 và chỉ tiêu 13 thế nào?
Chỉ tiêu 12: Dùng để ghi tổng số thuế TNCN phải nộp của tất cả các hộ kinh doanh, cá nhân kinh doanh có tên trong danh sách kê khai tại bảng.
Cộng tổng tất cả các ô ở Cột [10] từ trên xuống dưới.
Chỉ tiêu 13: Dùng để ghi tổng số thuế TNCN được giảm theo chính sách ưu đãi (Nghị quyết 43/2026/QH16) của tất cả các hộ kinh doanh, cá nhân kinh doanh có trong danh sách.
Cộng tổng tất cả các ô ở Cột [11] từ trên xuống dưới. Hoặc tính theo cách: Dùng số liệu tại Chỉ tiêu 12 (x) 30% để xác định số tiền cần phải điền tại Chỉ tiêu 13.
Tương ứng với chỉ tiêu 12 tại Mẫu số 02 là chỉ tiêu 13 tại Mẫu số 01: Tổng số thuế TNCN phải nộp. Và tương ứng với chỉ tiêu 13 tại Mẫu số 02 là chỉ tiêu 14 tại Mẫu số 01: Tổng số thuế TNCN được giảm. Người nộp thuế có thể điền tương tự chỉ tiêu 13, chỉ tiêu 14 tại Mẫu số 01 kèm theo Nghị định 398/2026/NĐ-CP theo nguyên tắc được xác định tại bài viết này. |
Hướng dẫn điền chỉ tiêu 12 13 Mẫu số 02: Số thuế TNCN phải nộp và số thuế TNCN được giảm? (Hình từ Internet)
Hộ kinh doanh khai thuế, nộp thuế GTGT, thuế TNCN như thế nào?
Căn cứ vào Điều 10 Nghị định 68/2026/NĐ-CP (được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP) quy định:
Hộ kinh doanh có doanh thu năm trên 01 tỷ đồng khai thuế, nộp thuế GTGT, thuế TNCN như sau:
(1) Khai thuế, nộp thuế GTGT
- Trường hợp có doanh thu năm từ 50 tỷ đồng trở xuống thực hiện khai thuế, nộp thuế giá trị gia tăng theo quý;
- Trường hợp có doanh thu năm trên 50 tỷ đồng thực hiện khai thuế, nộp thuế giá trị gia tăng theo tháng.
(2) Khai thuế, nộp thuế thu nhập cá nhân
- Hộ kinh doanh, cá nhân kinh doanh lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) doanh thu tính thuế thực hiện khai, nộp thuế thu nhập cá nhân theo quý cùng thời hạn khai, nộp thuế giá trị gia tăng;
- Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thực hiện khai tạm nộp thuế thu nhập cá nhân theo tháng, quý trên cùng hồ sơ khai thuế giá trị gia tăng. Số thuế thu nhập cá nhân tạm nộp bằng thuế suất nhân (x) doanh thu tính thuế của tháng, quý và khai quyết toán thuế thu nhập cá nhân theo năm.
Trường hợp số thuế thu nhập cá nhân đã tạm nộp ít hơn số thuế đã khai tạm nộp, số thuế tạm nộp ít hơn số thuế phải nộp khi quyết toán thì hộ kinh doanh, cá nhân kinh doanh thực hiện nộp bổ sung và không phải tính tiền chậm nộp. Trường hợp số thuế thu nhập cá nhân tạm nộp nhiều hơn số thuế phải nộp khi quyết toán thì thực hiện thủ tục xử lý tiền thuế nộp thừa theo quy định tại Điều 12 Nghị định 68/2026/NĐ-CP.
Trách nhiệm của cơ quan thuế trong quản lý thuế hộ kinh doanh thế nào?
Căn cứ vào Điều 16 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của cơ quan thuế trong quản lý thuế hộ kinh doanh như sau:
(1) Cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh
- Cung cấp đầy đủ, kịp thời thông tin, hướng dẫn chính sách thuế, thủ tục đăng ký, kê khai, nộp thuế bằng các hình thức phù hợp;
- Hướng dẫn sử dụng các ứng dụng, nền tảng kê khai, nộp thuế điện tử;
- Thiết lập các kênh hỗ trợ người nộp thuế như đường dây nóng, bộ phận tư vấn trực tiếp, phản hồi trực tuyến;
- Công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế, thuế suất, mức phạt (nếu có) để người nộp thuế dễ theo dõi và thực hiện;
- Kịp thời tiếp nhận và xử lý các ý kiến, phản ánh, vướng mắc từ hộ kinh doanh, cá nhân kinh doanh theo đúng thời hạn quy định;
- Trường hợp kiểm tra, làm việc trực tiếp, cơ quan thuế phải thông báo trước, tránh gây ảnh hưởng đến hoạt động bình thường của hộ kinh doanh.
(2) Cơ quan thuế có trách nhiệm thực hiện quản lý thuế đối với hộ kinh doanh theo nguyên tắc minh bạch thông tin, thuận tiện, không làm phát sinh thêm thủ tục, giấy tờ ngoài quy định của pháp luật.
(3) Cơ quan thuế có trách nhiệm kiểm tra, giám sát việc thực hiện nhiệm vụ hỗ trợ người nộp thuế trong nội bộ ngành; kịp thời chấn chỉnh, xử lý trường hợp cán bộ gây phiền hà, sách nhiễu hoặc thực hiện không đúng quy định, không được yêu cầu hộ kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];