Bán thuốc lá có phải nộp thuế tiêu thụ đặc biệt hay không?
Căn cứ Điều 2 Luật Thuế tiêu thụ đặc biệt 2008 (được sửa đổi, bổ sung bởi khoản 1 Điều 1 Luật Thuế tiêu thụ đặc biệt sửa đổi 2014), các loại hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt bao gồm:
Đối tượng chịu thuế
1. Hàng hóa:
a) Thuốc lá điếu, xì gà và chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi, ngậm;
b) Rượu;
c) Bia;
d) Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
đ) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125cm3;
e) Tàu bay, du thuyền;
g) Xăng các loại;
h) Điều hoà nhiệt độ công suất từ 90.000 BTU trở xuống;
i) Bài lá;
k) Vàng mã, hàng mã.
…
Ngoài ra, tại Điều 4 Luật Thuế tiêu thụ đặc biệt 2008 quy định về người nộp thuế tiêu thụ đặc biệt như sau:
Người nộp thuế
Người nộp thuế tiêu thụ đặc biệt là tổ chức, cá nhân sản xuất, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt.
Trường hợp tổ chức, cá nhân có hoạt động kinh doanh xuất khẩu mua hàng hoá thuộc diện chịu thuế tiêu thụ đặc biệt của cơ sở sản xuất để xuất khẩu nhưng không xuất khẩu mà tiêu thụ trong nước thì tổ chức, cá nhân có hoạt động kinh doanh xuất khẩu là người nộp thuế tiêu thụ đặc biệt.
Theo như quy định nêu trên thì thuốc lá thuộc vào một trong những mặt hàng phải chịu thuế. Tuy nhiên, người nộp thuế tiêu thụ đặc biệt là tổ chức, cá nhân sản xuất, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt. Tức chỉ có người sản xuất, nhập khẩu thuốc lá mới là người nộp thuế tiêu thụ đặc biệt. Do đó, người bán thuốc lá không phải là người nộp thuế tiêu thụ đặc biệt.
Cập nhật mới: Từ 01/01/2026 các quy định liên quan đến Thuế tiêu thụ đặc biệt sẽ thực hiện theo quy định tại Luật Thuế tiêu thụ đặc biệt 2025. |
Căn cứ vào Điều 2 Luật Thuế tiêu thụ đặc biệt 2025 có quy định về đối tượng chịu thuế tiêu thụ đặc biệt như sau:
Đối tượng chịu thuế
1. Hàng hóa bao gồm:
a) Thuốc lá theo quy định của Luật Phòng, chống tác hại của thuốc lá;
b) Rượu theo quy định của Luật Phòng, chống tác hại của rượu, bia;
c) Bia theo quy định của Luật Phòng, chống tác hại của rượu, bia;
d) Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
...
Theo quy định trên, thuốc lá thuộc vào một trong những mặt hàng phải chịu thuế tiêu thụ đặc biệt.
Bên cạnh đó, căn cứ vào Điều 4 Luật Thuế tiêu thụ đặc biệt 2025 có quy định về người nộp thuế tiêu thụ đặc biệt như sau:
Người nộp thuế
1. Người nộp thuế tiêu thụ đặc biệt là tổ chức, cá nhân sản xuất, gia công, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt.
2. Trường hợp tổ chức, cá nhân có hoạt động kinh doanh xuất khẩu mua hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt của tổ chức, cá nhân sản xuất để xuất khẩu ra nước ngoài nhưng không xuất khẩu ra nước ngoài mà tiêu thụ trong nước thì tổ chức, cá nhân có hoạt động kinh doanh xuất khẩu là người nộp thuế tiêu thụ đặc biệt.
Theo quy định trên, người nộp thuế tiêu thụ đặc biệt là tổ chức, cá nhân sản xuất, gia công, nhập khẩu hàng hóa và kinh doanh dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt.
Người bán thuốc là người kinh doanh dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt nên phải nộp thuế tiêu thụ đặc biệt.
Bán thuốc lá có phải nộp thuế tiêu thụ đặc biệt hay không? (Hình từ Internet)
Nhập khẩu thuốc lá vào cửa khẩu Việt Nam thì phải chịu mức thuế tiêu thụ đặc biệt là bao nhiêu phần trăm?
Căn cứ Biểu thuế tiêu thụ đặc biệt được quy định tại Điều 7 Luật Thuế tiêu thụ đặc biệt 2008 (được sửa đổi, bổ sung bởi khoản 4 Điều 1 Luật Thuế tiêu thụ đặc biệt sửa đổi 2014) thì mức thuế suất áp dụng đối với thuốc lá như sau:
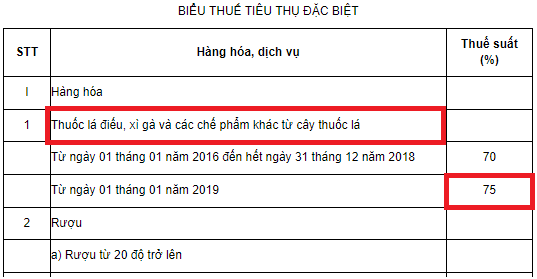
Như vậy, mức thuế suất áp dụng đối với thuốc lá nhập khẩu được vào của khẩu Việt Nam từ ngày 01/01/2019 là 75%.
Từ năm 2026, mức thuế suất áp dụng đối với thuốc lá được thực hiện như sau: |
Căn theo biểu thuế quy định tại Điều 8 Luật Thuế tiêu thụ đặc biệt 2025 quy định về thuế suất như sau:
STT | Hàng hóa, dịch vụ | Thuế suất (%) | Mức thuế tuyệt đối |
I | Hàng hóa | ||
1 | Thuốc lá | ||
a) Thuốc lá điếu | 75 | - Từ 01/01/2027: 2.000 đồng/bao - Từ 01/01/2028: 4.000 đồng/bao - Từ 01/01/2029: 6.000 đồng/bao - Từ 01/01/2030: 8.000 đồng/bao - Từ 01/01/2031: 10.000 đồng/bao | |
b) Xì gà | 75 | - Từ 01/01/2027: 20.000 đồng/điếu - Từ 01/01/2028: 40.000 đồng/điếu - Từ 01/01/2029: 60.000 đồng/điếu - Từ 01/01/2030: 80.000 đồng/điếu - Từ 01/01/2031: 100.000 đồng/điếu | |
c) Thuốc lá sợi, thuốc lào hoặc các dạng khác | 75 | - Từ 01/01/2027: 20.000 đồng/100g hoặc 100ml - Từ 01/01/2028: 40.000 đồng/100g hoặc 100ml - Từ 01/01/2029: 60.000 đồng/100g hoặc 100ml - Từ 01/01/2030: 80.000 đồng/100g hoặc 100ml - Từ 01/01/2031: 100.000 đồng/100g hoặc 100ml | |
... | ... | ... | ... |
Như vậy, từ ngày 01/01/2026 mức thuế suất thuế tiêu thụ đặc biệt đối với các loại thuốc lá trong đó bao gồm Thuốc lá điếu, xì gà và các loại thuốc lá sợi, thuốc lào hoặc các dạng khác sẽ chịu mức thuế suất là 75%.
Nhập khẩu thuốc lá vào cửa khẩu Việt Nam thì giá tính thuế để áp dụng thuế tiêu thụ đặc biệt được xác định như thế nào?
Căn cứ Điều 6 Luật Thuế tiêu thụ đặc biệt 2008 (được sửa đổi, bổ sung bởi khoản 3 Điều 1 Luật Thuế tiêu thụ đặc biệt sửa đổi 2014 và khoản 1 Điều 2 Luật Thuế giá trị gia tăng, Luật thuế tiêu thụ đặc biệt và Luật quản lý thuế sửa đổi 2016), theo đó, gía tính thuế tiêu thụ đặc biệt được áp dụng như sau:
Giá tính thuế
Giá tính thuế tiêu thụ đặc biệt đối với hàng hóa, dịch vụ là giá bán ra, giá cung ứng dịch vụ chưa có thuế tiêu thụ đặc biệt, chưa có thuế bảo vệ môi trường và chưa có thuế giá trị gia tăng được quy định như sau:
1. Đối với hàng hóa sản xuất trong nước, hàng hóa nhập khẩu là giá do cơ sở sản xuất, cơ sở nhập khẩu bán ra.
2. Đối với hàng hóa nhập khẩu tại khâu nhập khẩu là giá tính thuế nhập khẩu cộng với thuế nhập khẩu. Trường hợp hàng hóa nhập khẩu được miễn, giảm thuế nhập khẩu thì giá tính thuế không bao gồm số thuế nhập khẩu được miễn, giảm. Hàng hoá chịu thuế tiêu thụ đặc biệt nhập khẩu được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu khi xác định số thuế tiêu thụ đặc biệt phải nộp bán ra;
3. Đối với hàng hóa gia công là giá tính thuế của hàng hóa bán ra của cơ sở giao gia công hoặc giá bán của sản phẩm cùng loại hoặc tương đương tại cùng thời điểm bán hàng;
4. Đối với hàng hóa bán theo phương thức trả góp, trả chậm là giá bán theo phương thức bán trả tiền một lần của hàng hóa đó không bao gồm khoản lãi trả góp, lãi trả chậm;
5. Đối với dịch vụ là giá cung ứng dịch vụ của cơ sở kinh doanh. Giá cung ứng dịch vụ đối với một số trường hợp được quy định như sau:
a) Đối với kinh doanh gôn là giá bán thẻ hội viên, giá bán vé chơi gôn bao gồm cả tiền phí chơi gôn và tiền ký quỹ (nếu có);
b) Đối với kinh doanh ca-si-nô, trò chơi điện tử có thưởng, kinh doanh đặt cược là doanh thu từ hoạt động này trừ số tiền đã trả thưởng cho khách;
c) Đối với kinh doanh vũ trường, mát-xa, ka-ra-ô-kê là doanh thu của các hoạt động kinh doanh trong vũ trường, cơ sở kinh doanh mát-xa, ka-ra-ô-kê;
6. Đối với hàng hóa, dịch vụ dùng để trao đổi hoặc tiêu dùng nội bộ, biếu, tặng cho là giá tính thuế tiêu thụ đặc biệt của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này.
Giá tính thuế tiêu thụ đặc biệt đối với hàng hóa, dịch vụ quy định tại Điều này bao gồm cả khoản thu thêm, được thu (nếu có) mà cơ sở kinh doanh được hưởng.
Giá tính thuế được tính bằng Đồng Việt Nam. Trường hợp người nộp thuế có doanh thu bằng ngoại tệ thì phải quy đổi ngoại tệ ra Đồng Việt Nam theo tỷ giá giao dịch bình quân trên thị trường ngoại tệ liên ngân hàng do Ngân hàng nhà nước Việt Nam công bố tại thời điểm phát sinh doanh thu để xác định giá tính thuế.
Chính phủ quy định cụ thể Điều này.
Như vậy, giá tính thuế đối với thuốc lá nhập khẩu vào cửa khẩu Việt Nam được xác định là giá tính thuế nhập khẩu thuốc lá cộng với thuế nhập khẩu thuốc lá.
Tuy nhiên, trường hợp thuốc lá được miễn, giảm thuế nhập khẩu thì giá tính thuế tiêu thụ đặc biệt không bao gồm số thuế nhập khẩu được miễn, giảm. Hàng hoá là thuốc lá chịu thuế tiêu thụ đặc biệt nhập khẩu được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu khi xác định số thuế tiêu thụ đặc biệt phải nộp bán ra.
Từ năm 2026, căn cứ vào Điều 6 Luật Thuế tiêu thụ đặc biệt 2025 để xác định giá tính thuế tiêu thụ đặc biệt như sau: |
Giá tính thuế
1. Giá tính thuế tiêu thụ đặc biệt đối với hàng hóa, dịch vụ là giá bán ra, giá cung ứng dịch vụ chưa có thuế tiêu thụ đặc biệt, chưa có thuế bảo vệ môi trường và chưa có thuế giá trị gia tăng được quy định như sau:
...
b) Đối với hàng hóa nhập khẩu tại khâu nhập khẩu là trị giá tính thuế nhập khẩu theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu, cộng với thuế nhập khẩu, cộng với các khoản thuế là thuế nhập khẩu bổ sung theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu (nếu có). Trường hợp hàng hóa nhập khẩu được miễn, giảm thuế nhập khẩu, thuế nhập khẩu bổ sung thì giá tính thuế tiêu thụ đặc biệt không bao gồm số thuế nhập khẩu, thuế nhập khẩu bổ sung được miễn, giảm;
...
Theo quy định trên, giá tính thuế đối với thuốc lá nhập khẩu vào cửa khẩu Việt Nam được xác định là giá tính thuế nhập khẩu + thuế nhập khẩu, cộng với các khoản thuế là thuế nhập khẩu bổ sung theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu (nếu có).
Trường hợp hàng hóa nhập khẩu được miễn, giảm thuế nhập khẩu, thuế nhập khẩu bổ sung thì giá tính thuế tiêu thụ đặc biệt không bao gồm số thuế nhập khẩu, thuế nhập khẩu bổ sung được miễn, giảm.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];








































