02 cách tra cứu mã địa điểm kinh doanh ghi trên hóa đơn của hộ kinh doanh như thế nào?
CÁCH 1: Tra cứu mã địa điểm kinh doanh trên Cổng Dịch vụ công Thuế điện tử
Bước 1: Truy cập Cổng Dịch vụ công Thuế điện tử, sau đó đăng nhập hệ thống bằng “Tài khoản kinh doanh” hoặc “Tài khoản VNeID” đã đăng ký.
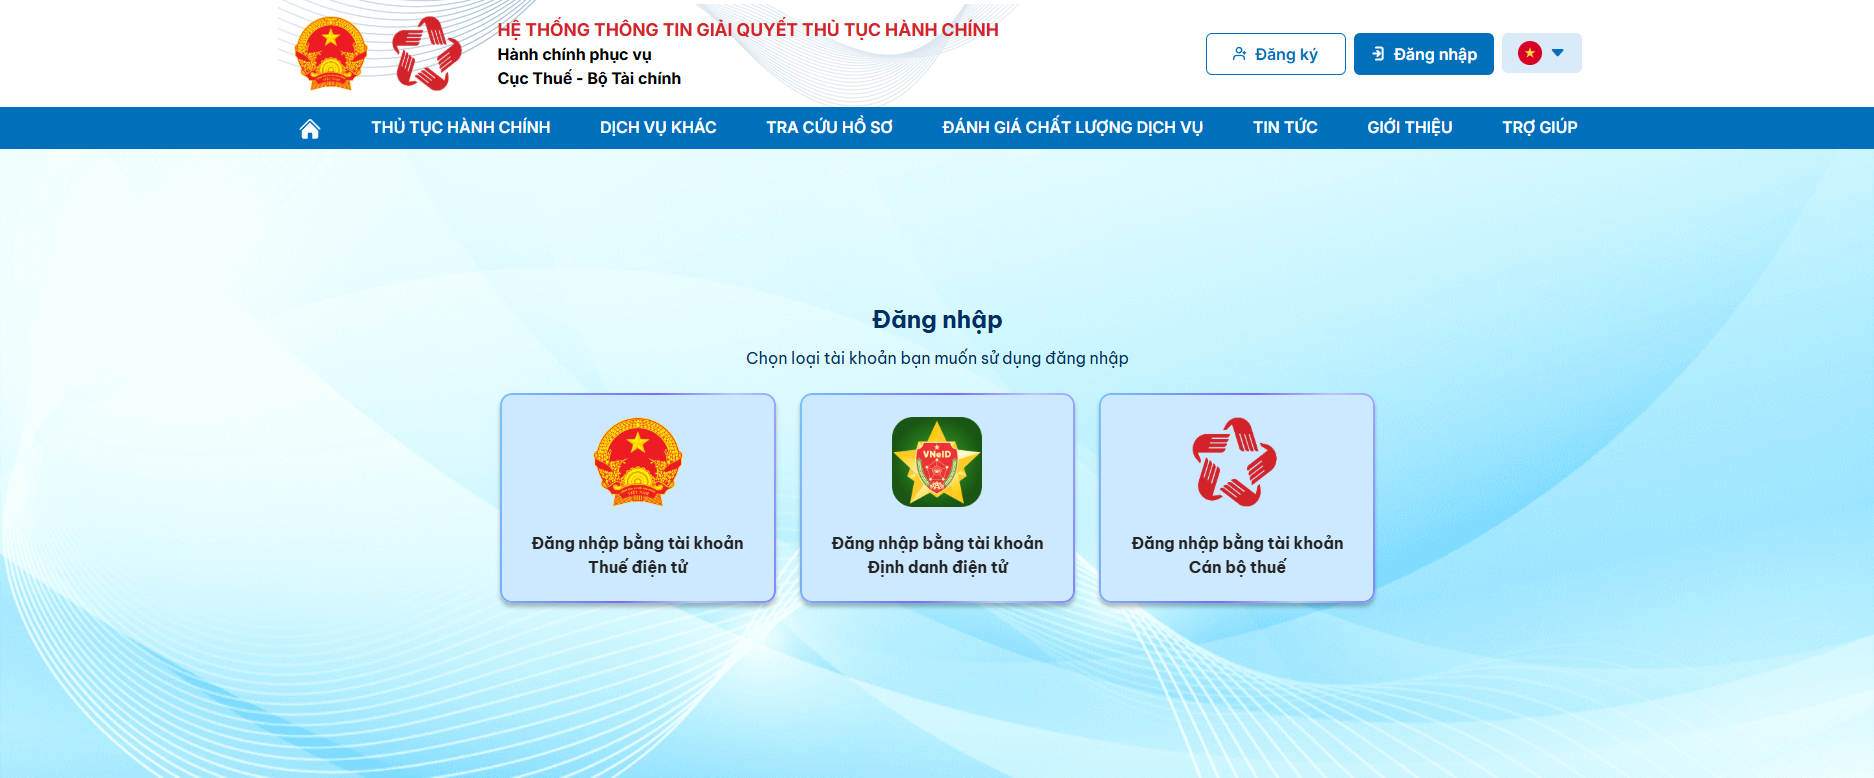
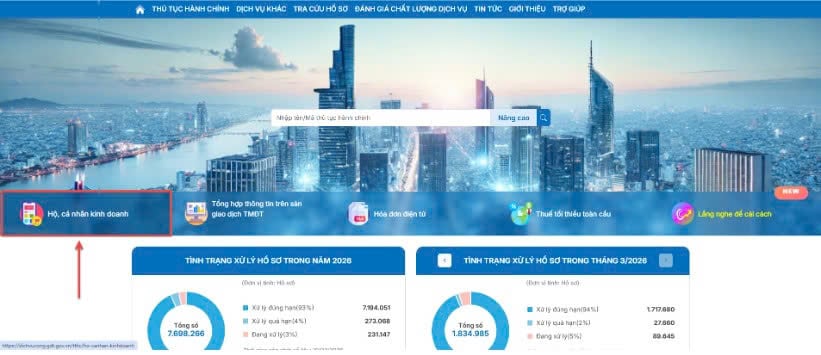
Bước 2: Sau khi đăng nhập thành công, tại giao diện trang chủ, chọn mục Hộ, cá nhân kinh doanh.
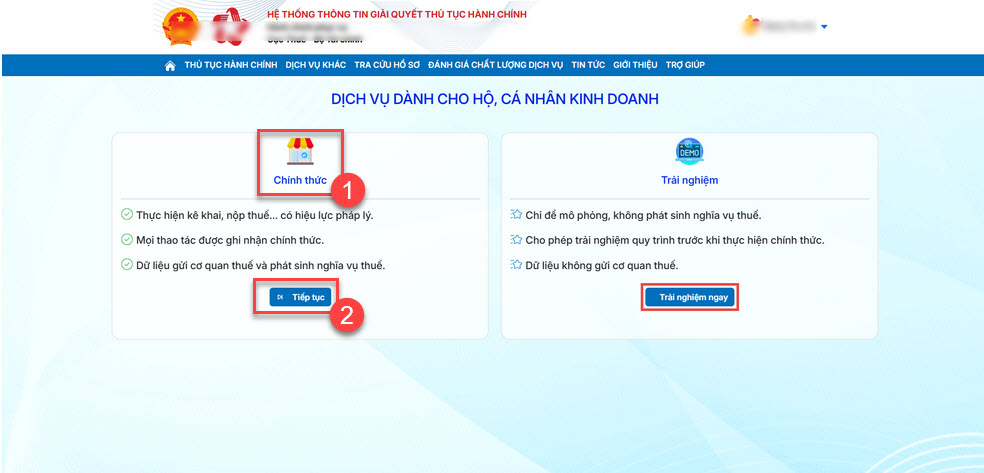
Bước 3: Ở màn hình Dịch vụ dành cho hộ, cá nhân kinh doanh, tại phần Chính thức, nhấn chọn Tiếp tục để truy cập hệ thống.
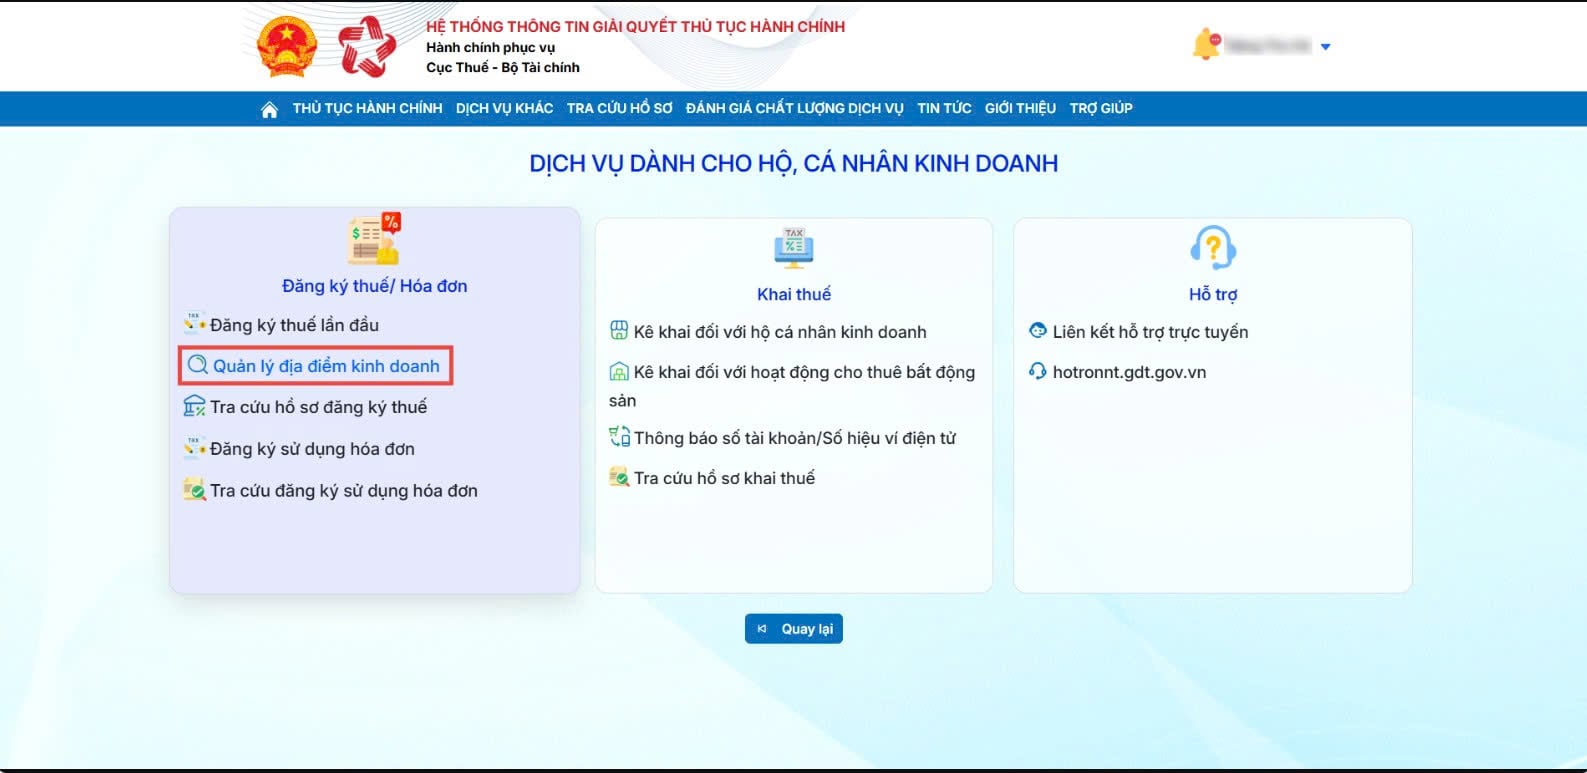
Bước 4: Tại mục Đăng ký thuế/Hóa đơn, chọn chức năng Quản lý địa điểm kinh doanh.
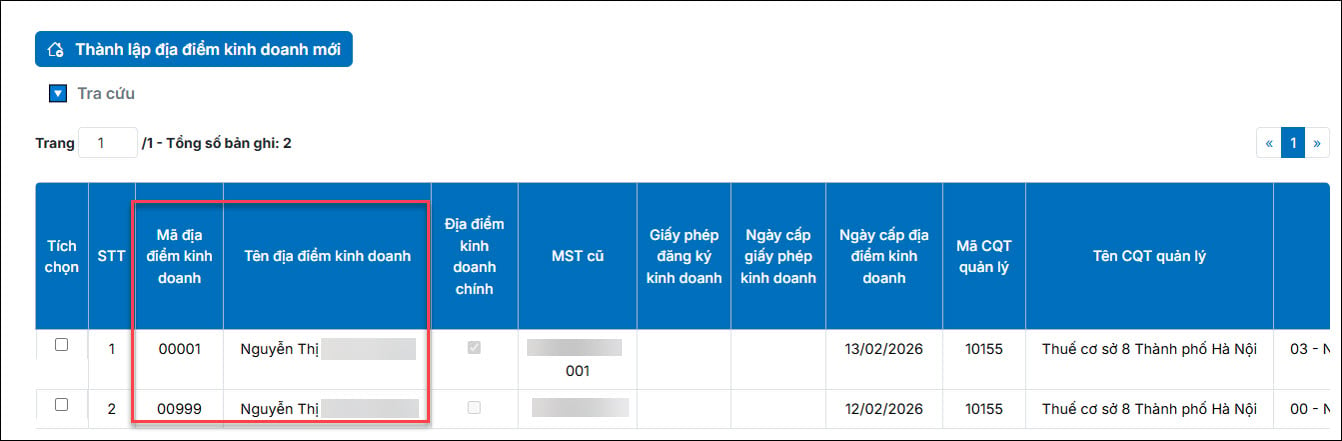
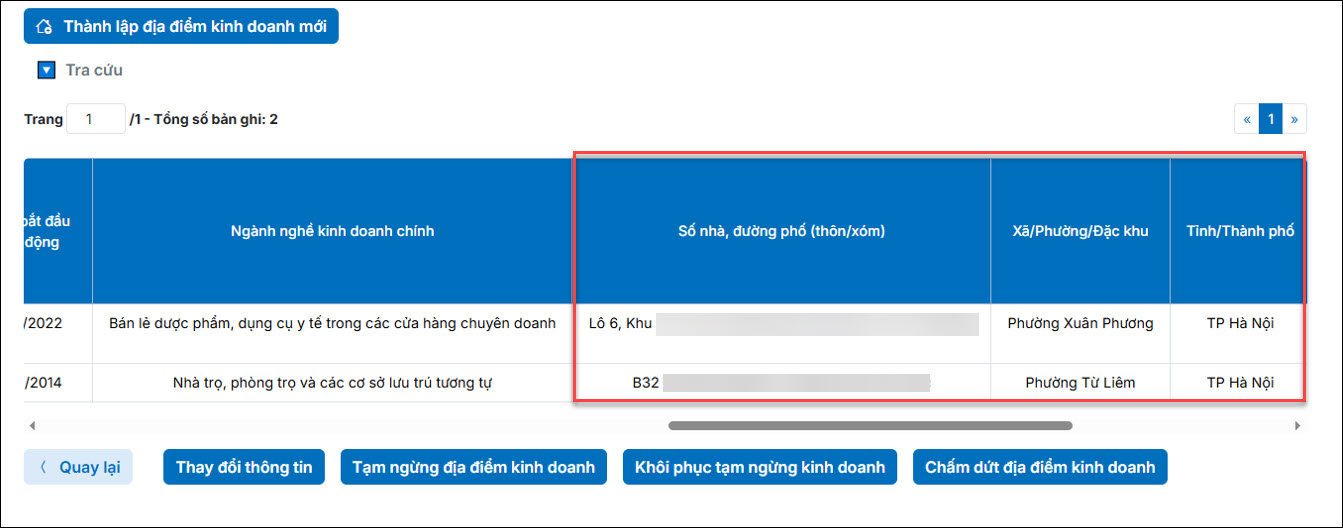
Bước 5: Hệ thống sẽ hiển thị danh sách các địa điểm kinh doanh đã đăng ký. Người dùng có thể tra cứu các thông tin gồm: Mã địa điểm kinh doanh, Tên địa điểm kinh doanh và Địa chỉ địa điểm kinh doanh tại các cột tương ứng để phục vụ việc kê khai thuế.
Trong đó, địa chỉ địa điểm kinh doanh bao gồm: số nhà, tên đường/thôn/xóm + xã/phường/đặc khu + tỉnh/thành phố.
CÁCH 2: Tra cứu trên eTax Mobile
Bước 1: Truy cập vào ứng dụng eTax Mobile. Người nộp thuế có thể đăng nhập thông qua tài khoản Định danh diện tử.
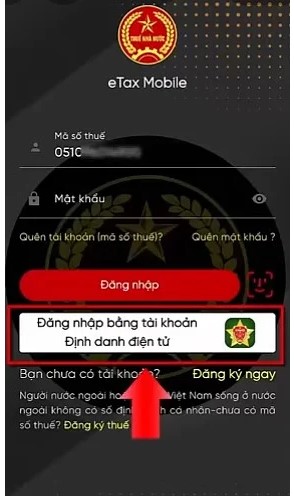
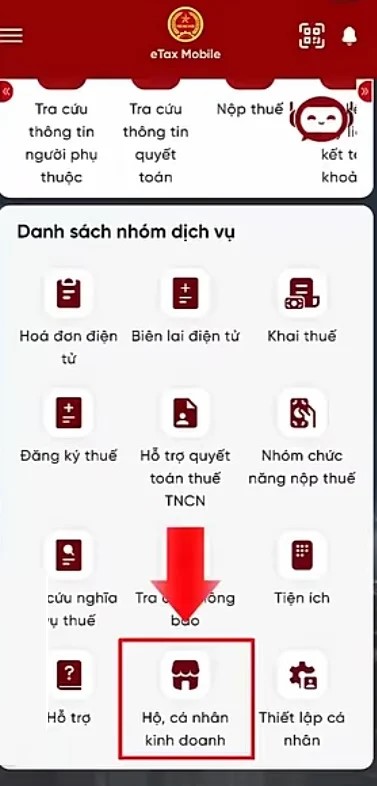
Bước 2: Chọn mục "Hộ kinh doanh, cá nhân kinh doanh"
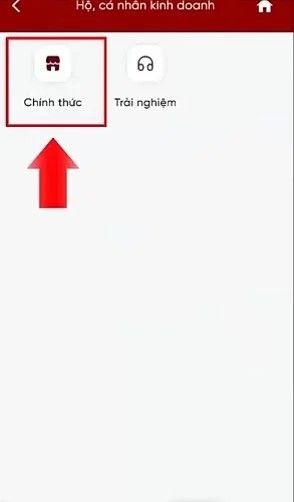
Bước 3: Chọn "Chính thức"
Bước 4: Nhấp chọn "Đăng ký thuế/Hóa đơn"
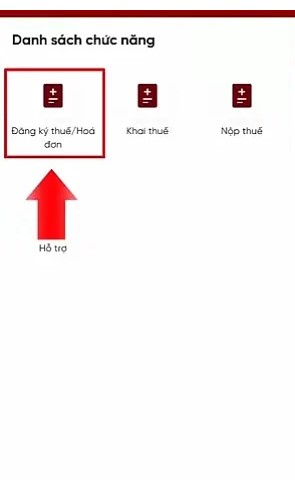
Bước 5: Nhấp chọn "Quản lý địa điểm kinh doanh"
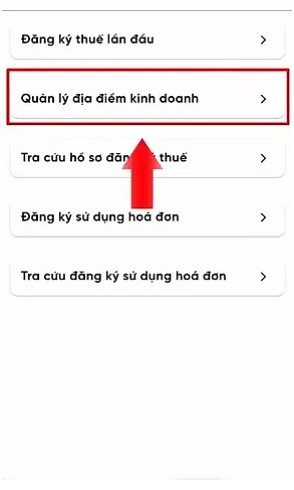
Bước 6: Cuộn trang xuống phía dưới để xem chi tiết.
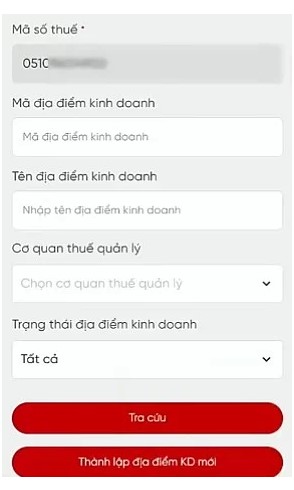
Bước 7: Tại màn hình trang chủ hiển thị mã địa điểm kinh doanh của hộ kinh doanh đã đăng ký.
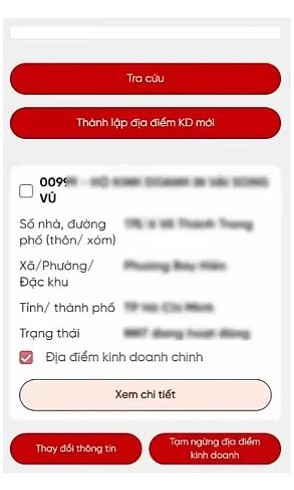
02 cách tra cứu mã địa điểm kinh doanh ghi trên hóa đơn của hộ kinh doanh như thế nào? (Hình từ Internet)
Bắt buộc hộ kinh doanh có nhiều địa điểm kinh doanh phải ghi mã địa điểm kinh doanh trên hóa đơn điện tử đúng không?
Theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP sửa đổi bổ sung bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP về sử dụng hóa đơn điện tử như sau:
Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
...
5. Sử dụng hóa đơn điện tử
a) Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn;
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế;
c) Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử theo điểm b khoản này) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng."
...
Theo đó, trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì phải ghi rõ mã địa điểm kinh doanh trên hóa đơn và sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng hoặc các cơ sở, và chi nhánh.
Đồng thời, hộ kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định.
Thời điểm lập hóa đơn khi bán hàng hóa, cung ứng dịch vụ là lúc nào?
Căn cứ tại khoản 1 Điều 9 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Thời điểm lập hóa đơn
1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
2. Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng)
...
Như vậy, thời điểm lập hóa đơn cụ thể như sau:
- Khi bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
- Đối với hoạt động cung cấp dịch vụ, hóa đơn được lập tại thời điểm hoàn thành việc cung cấp dịch vụ
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];