- Mẫu Giấy chứng nhận đăng ký doanh nghiệp đối với doanh nghiệp tư nhân?
- Phí cấp giấy chứng nhận đăng ký doanh nghiệp đối doanh nghiệp tư nhân là bao nhiêu?
- Vốn đầu tư của chủ doanh nghiệp tư nhân được quy định như thế nào?
- Chủ doanh nghiệp tư nhân có quyền quyết định việc sử dụng lợi nhuận sau khi đã nộp thuế không?
Mẫu Giấy chứng nhận đăng ký doanh nghiệp đối với doanh nghiệp tư nhân?
Theo Phụ lục I ban hành kèm Thông tư 68/2025/TT-BTC quy định Giấy chứng nhận đăng ký doanh nghiệp đối với doanh nghiệp tư nhân là Mẫu số 37.
Theo đó, Mẫu số 37 có dạng như sau:
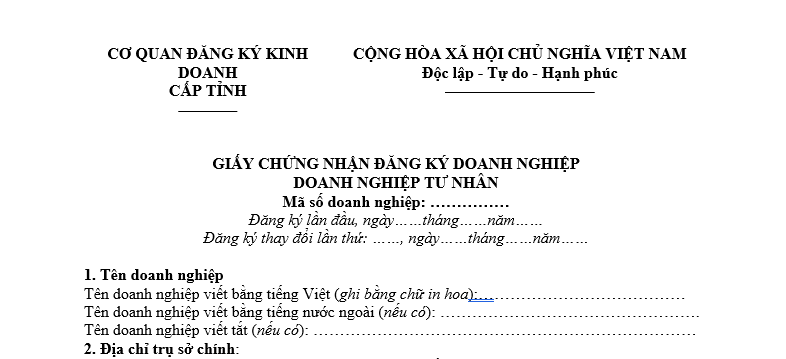
Tải Giấy chứng nhận đăng ký doanh nghiệp đối với doanh nghiệp tư nhân về tại đây: Tải về.

Mẫu Giấy chứng nhận đăng ký doanh nghiệp đối với doanh nghiệp tư nhân? (Hình từ Internet)
Phí cấp giấy chứng nhận đăng ký doanh nghiệp đối doanh nghiệp tư nhân là bao nhiêu?
Căn cứ theo Biểu phí, lệ phí đăng ký doanh nghiệp ban hành Thông tư 47/2019/TT-BTC kèm quy định như sau:
Stt | Nội dung | Đơn vị tính | Mức thu |
1 | Lệ phí đăng ký doanh nghiệp (bao gồm: Cấp mới, cấp lại, thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp và Giấy chứng nhận đăng ký hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh của doanh nghiệp) | Đồng/lần | 50.000 |
2 | Phí cung cấp thông tin doanh nghiệp | ||
a | Cung cấp thông tin Giấy chứng nhận đăng ký doanh nghiệp; Giấy chứng nhận hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh | Đồng/bản | 20.000 |
b | Cung cấp thông tin trong hồ sơ đăng ký doanh nghiệp; Cung cấp báo cáo tài chính các loại doanh nghiệp | Đồng/bản | 40.000 |
c | Cung cấp báo cáo tổng hợp về doanh nghiệp | Đồng/báo cáo | 150.000 |
d | Công bố nội dung đăng ký doanh nghiệp | Đồng/lần | 100.000 |
đ | Cung cấp thông tin doanh nghiệp theo tài khoản từ 125 bản/tháng trở lên | Đồng/tháng | 4.500.000 |
Như vậy, theo quy định trên phí cấp giấy chứng nhận đăng ký doanh nghiệp đối với doanh nghiệp tư nhân là 50.000 đồng/lần.
Vốn đầu tư của chủ doanh nghiệp tư nhân được quy định như thế nào?
Theo Điều 189 Luật Doanh nghiệp 2020 quy định như sau:
Vốn đầu tư của chủ doanh nghiệp tư nhân
1. Vốn đầu tư của chủ doanh nghiệp tư nhân do chủ doanh nghiệp tự đăng ký. Chủ doanh nghiệp tư nhân có nghĩa vụ đăng ký chính xác tổng số vốn đầu tư, trong đó nêu rõ số vốn bằng Đồng Việt Nam, ngoại tệ tự do chuyển đổi, vàng và tài sản khác; đối với vốn bằng tài sản khác còn phải ghi rõ loại tài sản, số lượng và giá trị còn lại của mỗi loại tài sản.
2. Toàn bộ vốn và tài sản kể cả vốn vay và tài sản thuê được sử dụng vào hoạt động kinh doanh của doanh nghiệp phải được ghi chép đầy đủ vào sổ kế toán và báo cáo tài chính của doanh nghiệp theo quy định của pháp luật.
3. Trong quá trình hoạt động, chủ doanh nghiệp tư nhân có quyền tăng hoặc giảm vốn đầu tư của mình vào hoạt động kinh doanh của doanh nghiệp. Việc tăng hoặc giảm vốn đầu tư của chủ doanh nghiệp tư nhân phải được ghi chép đầy đủ vào sổ kế toán. Trường hợp giảm vốn đầu tư xuống thấp hơn vốn đầu tư đã đăng ký thì chủ doanh nghiệp tư nhân chỉ được giảm vốn sau khi đã đăng ký với Cơ quan đăng ký kinh doanh.
Vậy nên theo quy định trên, vốn đầu tư của doanh nghiệp tư nhân được quy định như sau:
(1) Vốn đầu tư của chủ doanh nghiệp tư nhân do chủ doanh nghiệp tự đăng ký. Chủ doanh nghiệp tư nhân có nghĩa vụ đăng ký chính xác tổng số vốn đầu tư, trong đó nêu rõ số vốn bằng Đồng Việt Nam, ngoại tệ tự do chuyển đổi, vàng và tài sản khác; đối với vốn bằng tài sản khác còn phải ghi rõ loại tài sản, số lượng và giá trị còn lại của mỗi loại tài sản.
(2) Toàn bộ vốn và tài sản kể cả vốn vay và tài sản thuê được sử dụng vào hoạt động kinh doanh của doanh nghiệp phải được ghi chép đầy đủ vào sổ kế toán và báo cáo tài chính của doanh nghiệp theo quy định của pháp luật.
(3) Trong quá trình hoạt động, chủ doanh nghiệp tư nhân có quyền tăng hoặc giảm vốn đầu tư của mình vào hoạt động kinh doanh của doanh nghiệp. Việc tăng hoặc giảm vốn đầu tư của chủ doanh nghiệp tư nhân phải được ghi chép đầy đủ vào sổ kế toán. Trường hợp giảm vốn đầu tư xuống thấp hơn vốn đầu tư đã đăng ký thì chủ doanh nghiệp tư nhân chỉ được giảm vốn sau khi đã đăng ký với Cơ quan đăng ký kinh doanh.
Chủ doanh nghiệp tư nhân có quyền quyết định việc sử dụng lợi nhuận sau khi đã nộp thuế không?
Căn cứ theo Điều 190 Luật Doanh nghiệp 2020 quy định như sau:
Quản lý doanh nghiệp tư nhân
1. Chủ doanh nghiệp tư nhân có toàn quyền quyết định đối với tất cả hoạt động kinh doanh của doanh nghiệp tư nhân, việc sử dụng lợi nhuận sau khi đã nộp thuế và thực hiện nghĩa vụ tài chính khác theo quy định của pháp luật.
2. Chủ doanh nghiệp tư nhân có thể trực tiếp hoặc thuê người khác làm Giám đốc hoặc Tổng giám đốc để quản lý, điều hành hoạt động kinh doanh; trường hợp này, chủ doanh nghiệp tư nhân vẫn phải chịu trách nhiệm về mọi hoạt động kinh doanh của doanh nghiệp tư nhân.
3. Chủ doanh nghiệp tư nhân là người đại diện theo pháp luật, đại diện cho doanh nghiệp tư nhân với tư cách người yêu cầu giải quyết việc dân sự, nguyên đơn, bị đơn, người có quyền lợi, nghĩa vụ liên quan trước Trọng tài, Tòa án, đại diện cho doanh nghiệp tư nhân thực hiện quyền và nghĩa vụ khác theo quy định của pháp luật.
Vì vậy, theo quy định trên, chủ doanh nghiệp tư nhân có toàn quyền quyết định việc sử dụng lợi nhuận sau khi đã nộp thuế và thực hiện nghĩa vụ tài chính khác theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];