Tải Phiếu xuất kho Mẫu số 02 VT theo Thông tư 99 áp dụng từ 1/1/2026 ở đâu?
Ngày 27/10/2025, Bộ Tài Chính đã ban hành Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp.
Theo đó, Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014 có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Phiếu xuất kho là Mẫu số 02 VT được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 99/2025/TT-BTC, mẫu có dạng như sau:
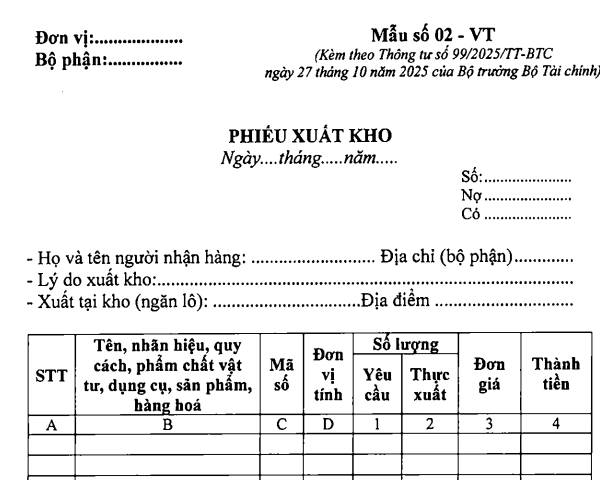
Tải Phiếu xuất kho Mẫu số 02 VT theo Thông tư 99 áp dụng từ 1/1/2026
* Trên đây là Thông tin Tải Phiếu xuất kho Mẫu số 02 VT theo Thông tư 99 áp dụng từ 1/1/2026 ở đâu?
Xem thêm:
>>> Tải Phụ lục 1 Thông tư 99/2025/TT-BTC danh mục và biểu mẫu chứng từ kế toán ở đâu?
>>> Tải Phụ lục 2 Thông tư 99/2025/TT-BTC Hệ thống tài khoản kế toán doanh nghiệp ở đâu?
Tải Phiếu xuất kho Mẫu số 02-VT theo Thông tư 99 áp dụng từ 1/1/2026 ở đâu? (Hình từ Internet)
Thông tư 99/2025/TT-BTC có hiệu lực khi nào?
Theo đó, căn cứ Điều 31 Thông tư 99/2025/TT-BTC quy định cụ thể như sau:
Điều 31. Điều khoản thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Thông tư này thay thế cho các Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp (trừ trường hợp quy định tại khoản 2 Điều này), Thông tư số 75/2015/TT-BTC ngày 18/5/2015 của Bộ Tài chính về sửa đổi, bổ sung Điều 128 Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính, Thông tư số 53/2016/TT-BTC ngày 21/3/2016 về sửa đổi, bổ sung một số Điều của Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính và Thông tư số 195/2012/TT-BTC ngày 15/11/2012 hướng dẫn kế toán áp dụng cho đơn vị chủ đầu tư.
[...]
Như vậy, Thông tư 99 có hiệu lực thi hành kể từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Bên cạnh đó, các nội dung liên quan đến kế toán cổ phần hóa doanh nghiệp Nhà nước hướng dẫn tại các khoản 3.11, khoản 3.12 Điều 21; khoản 3.3 Điều 35; điểm h, i khoản 3 Điều 38; điểm c khoản 5 Điều 40; điểm c khoản 3.1, điểm d khoản 3.2, điểm e khoản 3.3, điểm d khoản 3.4 Điều 45; điểm k, l, m khoản 3 Điều 47; điểm 1 khoản 3 Điều 54; khoản 3.2, khoản 3.9 Điều 57; điểm đ khoản 3 Điều 62; điểm p khoản 3 Điều 63; khoản 3.13 Điều 67; Điều 71; điểm g khoản 3 Điều 74; điểm d khoản 3 Điều 77; khoản 3.15, khoản 3.16 Điều 92; điểm m khoản 3 Điều 93; điểm d khoản 3 Điều 94 Thông tư 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp vẫn tiếp tục thực hiện cho đến khi có văn bản thay thế.
Nguyên tắc khi thay đổi đơn vị tiền tệ trong kế toán là gì?
Căn cứ Điều 5 Thông tư 99/2025/TT-BTC quy định cụ thể như sau:
Điều 5. Thay đổi đơn vị tiền tệ trong kế toán
1. Nguyên tắc khi thay đổi đơn vị tiền tệ trong kế toán
Khi có sự thay đổi lớn về hoạt động quản lý và kinh doanh dẫn đến đơn vị tiền tệ trong kế toán mà doanh nghiệp sử dụng không còn thoả mãn các yếu tố nêu tại khoản 2, 3, 4 Điều 4 Thông tư này thì doanh nghiệp được thay đổi đơn vị tiền tệ trong kế toán và việc thay đổi này chỉ được thực hiện tại thời điểm bắt đầu niên độ kế toán mới.
2. Nguyên tắc lập Báo cáo tài chính khi thay đổi đơn vị tiền tệ trong kế toán
a) Tại kỳ kế toán đầu tiên kể từ khi thay đổi, doanh nghiệp thực hiện chuyển đổi số dư các khoản mục trên sổ kế toán và Báo cáo tình hình tài chính sang đơn vị tiền tệ trong kế toán mới theo tỷ giá mua bán chuyển khoản trung bình (là trung bình cộng giữa tỷ giá mua chuyển khoản và tỷ giá bán chuyển khoản) của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch (là ngân hàng thương mại mà doanh nghiệp có tần suất hoặc giá trị giao dịch nhiều hơn so với bên khác) tại ngày thay đổi đơn vị tiền tệ trong kế toán.
b) Đối với thông tin so sánh (cột kỳ trước) trên Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ, doanh nghiệp áp dụng tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch của kỳ trước liền kề với kỳ thay đổi.
c) Doanh nghiệp phải trình bày trên Bản thuyết minh Báo cáo tài chính lý do thay đổi đơn vị tiền tệ trong kế toán và khi có những ảnh hưởng đối với Báo cáo tài chính do việc thay đổi đơn vị tiền tệ trong kế toán.
Như vậy, nguyên tắc khi thay đổi đơn vị tiền tệ trong kế toán như sau:
Khi có sự thay đổi lớn về hoạt động quản lý và kinh doanh dẫn đến đơn vị tiền tệ trong kế toán mà doanh nghiệp sử dụng không còn thoả mãn các yếu tố nêu tại khoản 2, 3, 4 Điều 4 Thông tư 99/2025/TT-BTC thì doanh nghiệp được thay đổi đơn vị tiền tệ trong kế toán và việc thay đổi này chỉ được thực hiện tại thời điểm bắt đầu niên độ kế toán mới.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];