Hộ kinh doanh nào được sử dụng hóa đơn bán hàng?
Căn cứ khoản 2 Điều 8 Nghị định 254/2026/NĐ-CP quy định như sau:
Điều 8. Loại hóa đơn
[...]
2. Hóa đơn bán hàng là hóa đơn dành cho các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh như sau:
a) Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế giá trị gia tăng theo phương pháp trực tiếp sử dụng cho các hoạt động:
a.1) Bán hàng hóa, cung cấp dịch vụ trong nội địa;
a.2) Hoạt động vận tải quốc tế;
a.3) Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
а.4) Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
b) Tổ chức kinh tế, cá nhân trong khu phi thuế quan khi bán hàng hóa, cung cấp dịch vụ vào nội địa và khi bán hàng hóa, cung cấp dịch vụ giữa các tổ chức kinh tế, cá nhân trong khu phi thuế quan với nhau, xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài, trên hóa đơn ghi rõ “Dành cho tổ chức, cá nhân trong khu phi thuế quan”.
Doanh nghiệp chế xuất có hoạt động kinh doanh khác (ngoài hoạt động chế xuất theo quy định pháp luật về khu công nghiệp, khu chế xuất) khai thuế giá trị gia tăng theo phương pháp trực tiếp thì sử dụng hóa đơn theo điểm a khoản này. Doanh nghiệp chế xuất khai thuế giá trị gia tăng theo phương pháp khấu trừ thì sử dụng hóa đơn theo quy định tại khoản 1 Điều này.
[...]
Như vậy, hộ kinh doanh khai, tính thuế giá trị gia tăng theo phương pháp trực tiếp sử dụng cho các hoạt động:
- Bán hàng hóa, cung cấp dịch vụ trong nội địa;
- Hoạt động vận tải quốc tế;
- Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
- Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
Lưu ý: Đối với hóa đơn bán hàng của hộ kinh doanh, cá nhân kinh doanh, khuyến khích người bán thể hiện thông tin nhóm ngành nghề tương ứng với hàng hóa, dịch vụ trên dữ liệu hóa đơn điện tử theo định dạng XML gửi cơ quan thuế. Trường hợp hàng hóa, dịch vụ thuộc đối tượng không chịu thuế thì thể hiện tương ứng trên hóa đơn. Thông tin nhóm ngành nghề (nếu có) được hiển thị trên bản thể hiện hóa đơn điện tử.
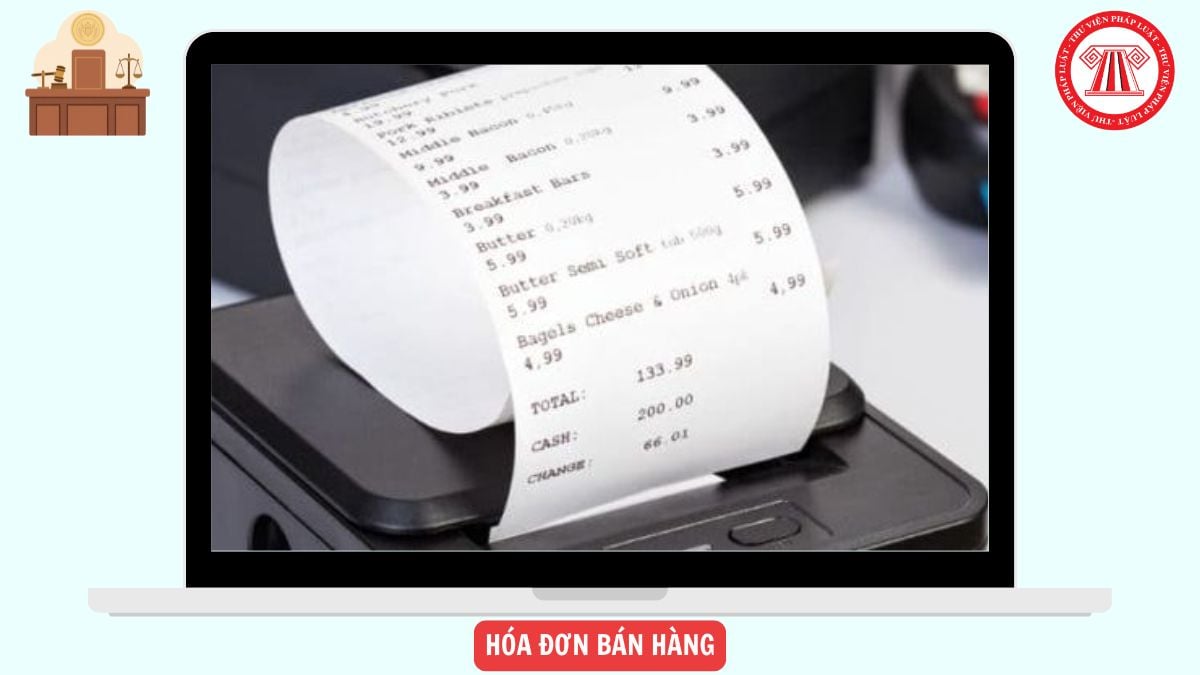
Hộ kinh doanh nào được sử dụng hóa đơn bán hàng? (Hình từ Internet)
Cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh là hóa đơn bán hàng trong các trường hợp nào?
Theo khoản 2 Điều 6 Nghị định 254/2026/NĐ-CP quy định cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh là hóa đơn bán hàng trong các trường hợp sau:
(1) Tổ chức không kinh doanh nhưng có phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ thuộc đối tượng chịu thuế theo quy định của pháp luật thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và các loại thuế khác (nếu có);
(2) Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thuộc diện nộp thuế giá trị gia tăng theo phương pháp trực tiếp thuộc các trường hợp sau:
- Ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế có phát sinh thanh lý tài sản, hàng hóa cần có hóa đơn để giao cho người mua;
- Tạm ngừng hoạt động kinh doanh nhưng cần có hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày cơ quan thuế thông báo tạm ngừng kinh doanh;
- Bị cơ quan thuế cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn;
- Doanh nghiệp đang làm thủ tục phá sản nhưng vẫn có hoạt động kinh doanh dưới sự giám sát của Tòa án;
- Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh trong thời gian giải trình hoặc bổ sung tài liệu theo quy định của Bộ trưởng Bộ Tài chính.
Trách nhiệm của người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử có mã của cơ quan thuế là gì?
Theo Điều 15 Nghị định 254/2026/NĐ-CP quy định trách nhiệm của người bán hàng hóa, cung cấp dịch vụ sử dụng hóa đơn điện tử có mã của cơ quan thuế như sau:
(1). Quản lý tên và mật khẩu của các tài khoản đã được cơ quan thuế cấp.
(2). Tạo lập hóa đơn điện tử để gửi đến cơ quan thuế cấp mã và chịu trách nhiệm trước pháp luật về tính hợp pháp, chính xác của hóa đơn điện tử.
(3). Gửi hóa đơn điện tử có mã của cơ quan thuế đến người mua ngay sau khi nhận được hóa đơn điện tử có mã của cơ quan thuế; cuối ngày gửi dữ liệu hóa đơn điện tử khởi tạo từ máy tính tiền đến cơ quan thuế, trừ trường hợp cung cấp dịch vụ theo quy định tại điểm r khoản 4 Điều 9 Nghị định này thì phương thức và thời điểm chuyển dữ liệu điện tử thực hiện theo quy định tại điểm a.2 khoản 3 Điều 16 Nghị định này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];