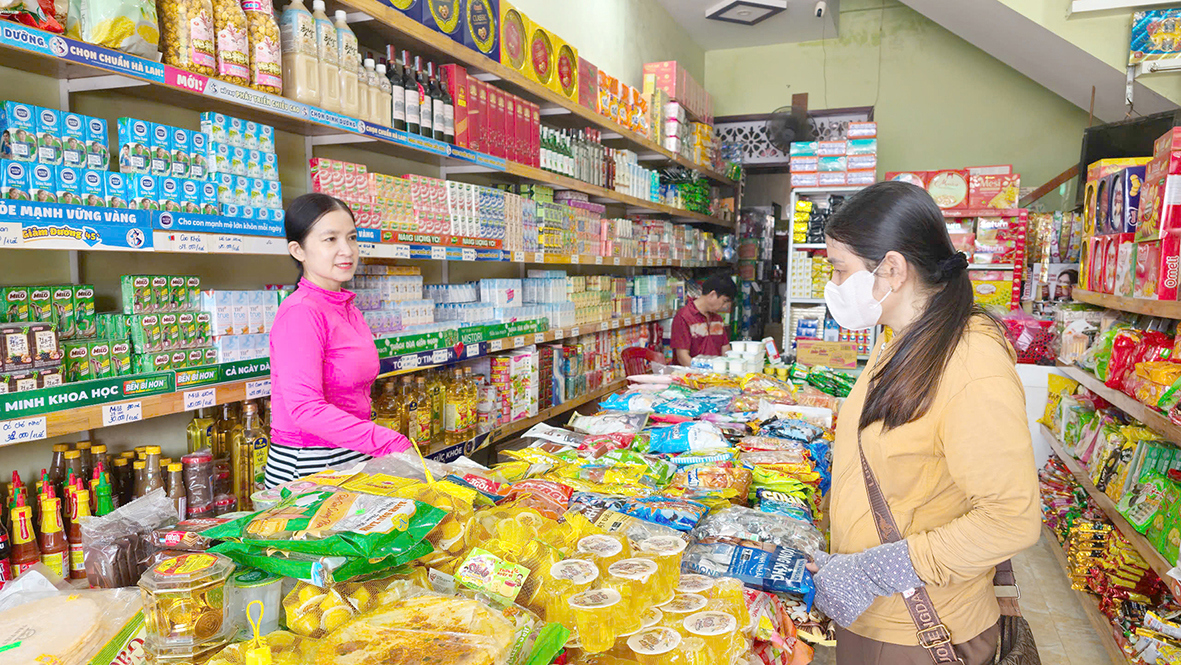
Đề xuất sửa mức doanh thu không chịu thuế GTGT đối với hộ kinh doanh (Hình từ Internet)
Bộ Tài chính đang đề xuất sửa mức doanh thu không chịu thuế GTGT đối với hộ kinh doanh tại khoản 25 Điều 5 Luật Thuế giá trị gia tăng 2024 theo hướng không quy định mức cụ thể tại Luật và giao Chính phủ quy định mức này.
Cụ thể Bộ Tài chính đã công bố dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế thu nhập doanh nghiệp và Luật Thuế giá trị gia tăng.
Trong đó, có việc sửa đổi, bổ sung khoản 25 Điều 5 Luật Thuế giá trị gia tăng 2024 được sửa đổi, bổ sung bởi Luật số 149/2025/QH15 như sau:
Điều 5. Đối tượng không chịu thuế
…
25. Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm mức quy định của Chính phủ; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí.
Nội dung quy định hiện hành:
“25. Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí.”.
Như vậy, dự kiến mức doanh thu không chịu thuế GTGT đối với hộ kinh doanh sẽ do Chính phủ quy định thay vì quy định mức cụ thể là từ 500 triệu đồng trở xuống như hiện nay.
Theo Bộ Tài chính, việc nghiên cứu điều chỉnh chính sách thuế đối với hộ, cá nhân kinh doanh trong điều kiện kinh tế trong nước có nhiều biến động so với thời điểm ban hành Luật Thuế thu nhập cá nhân (cuối năm 2025) là cần thiết để đảm bảo chính sách thuế khoa học, phù hợp với xu thế phát triển kinh tế số, và có tính đến khả năng đáp ứng của người nộp thuế với tỷ lệ động viên hợp lý, giúp người nộp thuế không muốn và không thể tìm các biện pháp trái pháp luật để trốn, tránh thuế.
Đồng thời, mặc dù Chính phủ đã sử dụng nhiều giải pháp để hỗ trợ người dân và doanh nghiệp, tuy nhiên tình hình thế giới vẫn diễn biến hết sức phức tạp, khó lường, ảnh hưởng tiêu cực đến thương mại, đầu tư quốc tế và tác động trực tiếp đến việc thực hiện các nhiệm vụ phát triển kinh tế - xã hội trong nước. Chi phí đầu vào gia tăng, sức mua suy giảm và hoạt động sản xuất kinh doanh của hộ, cá nhân kinh doanh tiếp tục gặp nhiều khó khăn.
Do đó, để hỗ trợ cá nhân phát triển sản xuất kinh doanh, nhất là những hộ, cá nhân có quy mô nhỏ (những đối tượng yếu thế), đồng thời khuyến khích cá nhân chuyển lên doanh nghiệp như chủ trương tại các Nghị quyết của Bộ Chính trị, trên cơ sở đánh giá tác động (cân đối giữa tác động giảm thu ngân sách với việc tạo điều kiện để hộ kinh doanh có nguồn lực để phát triển sản xuất kinh doanh, ổn định tâm lý xã hội), Bộ Tài chính báo cáo Chính phủ phương án điều chỉnh như sau: Sửa đổi quy định về mức doanh thu không phải nộp thuế TNCN và mức doanh thu không chịu thuế GTGT tại khoản 25 Điều 5 Luật Thuế giá trị gia tăng 2024 theo hướng không quy định mức cụ thể tại Luật và giao Chính phủ quy định mức này.
Quy định này giúp cho Chính phủ có đủ cơ sở pháp lý để điều hành linh hoạt chính sách tài khóa, trong đó có chính sách thuế và cũng là thể chế hóa nội dung "Giao Chính phủ chủ động điều chỉnh các loại thuế, phí trong trường hợp khẩn cấp" tại Kết luận số 18-KL/TW.
240


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết




















.jpg?w=50&h=35)







 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

