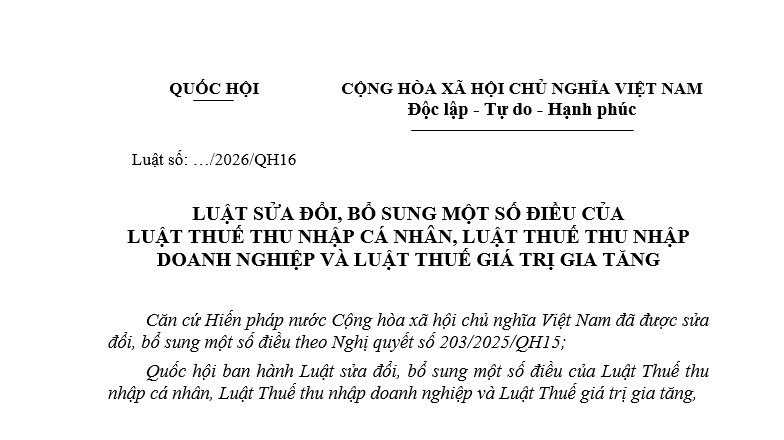
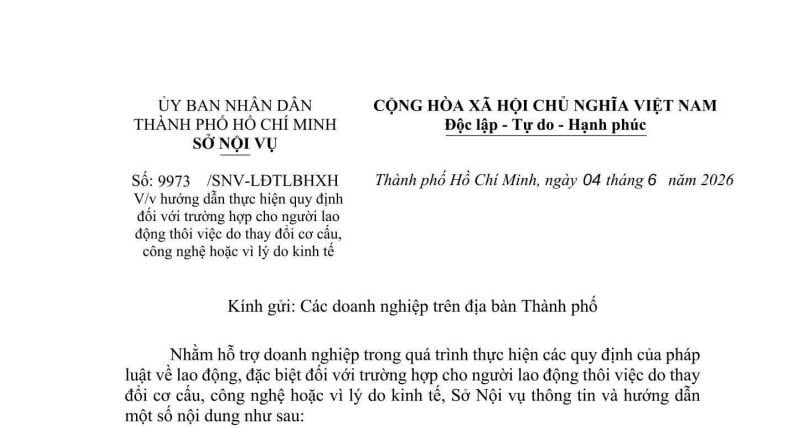
Đã có dự thảo Luật sửa đổi Luật Thuế TNCN Luật Thuế TNDN và Luật Thuế GTGT (Hình từ văn bản)
Bộ Tư pháp đang thẩm định dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế thu nhập doanh nghiệp và Luật Thuế giá trị gia tăng do Bộ Tài chính soạn thảo, trong đó có dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế thu nhập doanh nghiệp và Luật Thuế giá trị gia tăng (sau đây gọi tắt là dự thảo Luật).
 |
Dự thảo Luật |
Sau đây là toàn văn dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế thu nhập doanh nghiệp và Luật Thuế giá trị gia tăng:
|
Điều 1. Sửa đổi, bổ sung Luật Thuế thu nhập cá nhân số 109/2025/QH15 như sau: 1. Sửa đổi, bổ sung khoản 1 Điều 7 như sau: “1. Cá nhân cư trú có hoạt động sản xuất, kinh doanh có 2. Sửa đổi, bổ sung khoản 4 Điều 7 như sau: “4. Cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú, nộp thuế thu nhập cá nhân được xác định bằng phần doanh thu từ hoạt động cho thuê bất động sản vượt trên mức quy định Điều 2. Sửa đổi, bổ sung khoản 25 Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15 được sửa đổi, bổ sung bởi Luật số 149/2025/QH15 như sau: “25. Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm Điều 3. Bổ sung khoản 14b vào Điều 4 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 như sau: “14b. Thu nhập của doanh nghiệp có tổng doanh thu năm dưới mức quy định của Chính phủ được miễn thuế thu nhập doanh nghiệp.”. Điều 4. Hiệu lực thi hành Luật này có hiệu lực thi hành từ ngày ... tháng ... năm 2026. |
Theo dự thảo Tờ trình về dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế thu nhập doanh nghiệp và Luật Thuế Giá trị gia tăng, nội dung cơ bản của dự thảo Luật như sau:
|
Dự thảo Tờ trình |
* Nội dung quy định về thuế TNCN, thuế GTGT tại Điều 1 và Điều 2 dự thảo Luật
Ngày 10/12/2025, Quốc hội đã thông qua Luật Thuế thu nhập cá nhân 2025, trong đó đã nâng mức doanh thu không phải nộp thuế của cá nhân kinh doanh lên 500 triệu đồng/năm. Đồng thời tại Luật số 149/2025/QH15 sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng 2024 đã nâng mức doanh thu không chịu thuế GTGT lên 500 triệu đồng/năm.
Qua rà soát chính sách thuế và thực trạng công tác quản lý thu hiện hành đối với hộ, cá nhân kinh doanh, Bộ Tài chính nhận thấy bên cạnh việc tăng cường quản lý để đảm bảo minh bạch, thu đúng, thu đủ thì việc nghiên cứu điều chỉnh chính sách thuế đối với hộ, cá nhân kinh doanh trong điều kiện kinh tế trong nước có nhiều biến động so với thời điểm ban hành Luật Thuế thu nhập cá nhân (cuối năm 2025) là cần thiết để đảm bảo chính sách thuế khoa học, phù hợp với xu thế phát triển kinh tế số, và có tính đến khả năng đáp ứng của người nộp thuế với tỷ lệ động viên hợp lý, giúp người nộp thuế không muốn và không thể tìm các biện pháp trái pháp luật để trốn, tránh thuế.
Đồng thời, như đã báo cáo ở trên mặc dù Chính phủ đã sử dụng nhiều giải pháp để hỗ trợ người dân và doanh nghiệp, tuy nhiên tình hình thế giới vẫn diễn biến hết sức phức tạp, khó lường, ảnh hưởng tiêu cực đến thương mại, đầu tư quốc tế và tác động trực tiếp đến việc thực hiện các nhiệm vụ phát triển kinh tế - xã hội trong nước. Chi phí đầu vào gia tăng, sức mua suy giảm và hoạt động sản xuất kinh doanh của hộ, cá nhân kinh doanh tiếp tục gặp nhiều khó khăn.
Theo đó để hỗ trợ cá nhân phát triển sản xuất kinh doanh, nhất là những hộ, cá nhân có quy mô nhỏ (những đối tượng yếu thế), đồng thời khuyến khích cá nhân chuyển lên doanh nghiệp như chủ trương tại các Nghị quyết của Bộ Chính trị, trên cơ sở đánh giá tác động (cân đối giữa tác động giảm thu ngân sách với việc tạo điều kiện để hộ kinh doanh có nguồn lực để phát triển sản xuất kinh doanh, ổn định tâm lý xã hội), Bộ Tài chính báo cáo Chính phủ phương án điều chỉnh như sau: Sửa đổi quy định về mức doanh thu không phải nộp thuế TNCN và mức doanh thu không chịu thuế GTGT tại khoản 25 Điều 5 Luật Thuế giá trị gia tăng 2024 theo hướng không quy định mức cụ thể tại Luật và giao Chính phủ quy định mức này. Quy định này giúp cho Chính phủ có đủ cơ sở pháp lý để điều hành linh hoạt chính sách tài khóa, trong đó có chính sách thuế và cũng là thể chế hóa nội dung “Giao Chính phủ chủ động điều chỉnh các loại thuế, phí trong trường hợp khẩn cấp” tại Kết luận 18-KL/TW.
* Nội dung quy định về thuế TNDN tại Điều 3 dự thảo Luật
Ở nước ta hiện nay số lượng doanh nghiệp có quy mô nhỏ, trong đó chủ yếu là doanh nghiệp nhỏ và siêu nhỏ, chiếm đa số trong tổng số doanh nghiệp đang hoạt động và đang giữ một vị trí đặc biệt quan trọng trong phát triển kinh tế cũng như ổn định xã hội. Trong tổng số khoảng 900 nghìn doanh nghiệp đã được thành lập và hoạt động thì số doanh nghiệp nhỏ và siêu nhỏ chiếm gần 94%.
Xác định nhóm doanh nghiệp có quy mô nhỏ luôn là đối tượng cần phải có các chính sách hỗ trợ, khuyến khích phát triển đồng thời cũng là nuôi dưỡng nguồn thu lâu dài cho NSNN.
Qua tham khảo kinh nghiệm quốc tế cho thấy doanh nghiệp có quy mô nhỏ vẫn luôn là mục tiêu trọng tâm của các chính sách phát triển kinh tế ở nhiều quốc gia. Chính phủ nhiều nước đã thông qua các chính sách và chương trình hỗ trợ trên nhiều phương diện khác nhau nhằm tạo điều kiện thuận lợi và thúc đẩy sự phát triển doanh nghiệp có quy mô nhỏ, trong đó chính sách hỗ trợ về thuế cũng là công cụ thường được các nước sử dụng theo hướng quy định mức thuế suất ưu đãi (có thể là mức thuế suất cố định hoặc mức thuế suất lũy tiến theo quy mô thu nhập) dành cho các doanh nghiệp có quy mô nhỏ. Thực tế là phần lớn các nước áp dụng mức thuế suất thuế TNDN thấp hơn mức thuế suất phổ thông hoặc quy định miễn thuế cho các doanh nghiệp có quy mô nhỏ.
Việc đề xuất áp dụng các chính sách hỗ trợ doanh nghiệp có quy mô nhỏ cần phải dựa trên nguyên tắc: hỗ trợ đúng, trúng đối tượng để đạt được lợi ích kinh tế - xã hội cao nhất, tránh dàn trải, làm giảm hiệu quả của chính sách khuyến khích, hỗ trợ, đặc biệt trong bối cảnh việc cơ cấu lại NSNN tiếp tục được đặt ra.
Luật Thuế thu nhập doanh nghiệp 2025 đã quy định miễn thuế thu nhập doanh nghiệp trong 02 năm liên tục kể từ khi có thu nhập chịu thuế đối với doanh nghiệp có quy mô không quá 50 tỷ đồng thành lập mới từ hộ kinh doanh; áp dụng mức thuế suất thấp hơn đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng (thuế suất 15%); và doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ (thuế suất 17%).
Tuy nhiên chưa có quy định miễn thuế đối với doanh nghiệp nhỏ như hộ, cá nhân kinh doanh.
Do đó, để đồng bộ với việc miễn thuế đối với hộ, cá nhân kinh doanh thì cần bổ sung quy định miễn thuế TNDN đối với doanh nghiệp có doanh thu theo mức quy định của Chính phủ.
* Điều 4. Hiệu lực thi hành
Luật này có hiệu lực thi hành từ ngày ... tháng ... năm 2026 và áp dụng từ kỳ tính thuế năm 2026
* Về quy định thời gian áp dụng
Để hỗ trợ cho doanh nghiệp, cá nhân có thể áp dụng chính sách ngay, dự kiến quy định Luật có hiệu lực thi hành từ ngày ... tháng ... năm 2026 và áp dụng từ kỳ tính thuế năm 2026.
Xem thêm tại dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế thu nhập doanh nghiệp và Luật Thuế giá trị gia tăng.
982


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết




















.jpg?w=50&h=35)







 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

