Chào chị, Ban biên tập xin giải đáp như sau:
1. Chữ ký số trên hóa đơn điện tử
Xem thêm: Phân biệt hủy và tiêu hủy hóa đơn điện tử
Theo Khoản 6 Điều 3 Nghị định 130/2018 NĐ-CP quy định:
“6. Chữ ký số là một dạng chữ ký điện tử được tạo ra bằng sự biến đổi một thông điệp dữ liệu sử dụng hệ thống mật mã không đối xứng, theo đó, người có được thông điệp dữ liệu ban đầu và khóa công khai của người ký có thể xác định được chính xác:
a) Việc biến đổi nêu trên được tạo ra bằng đúng khóa bí mật tương ứng với khóa công khai trong cùng một cặp khóa;
b) Sự toàn vẹn nội dung của thông điệp dữ liệu kể từ khi thực hiện việc biến đổi nêu trên.”
Chữ ký số là một trong những yếu tố xác thực, là điều kiện làm nên tính pháp lý của hóa đơn điện tử.
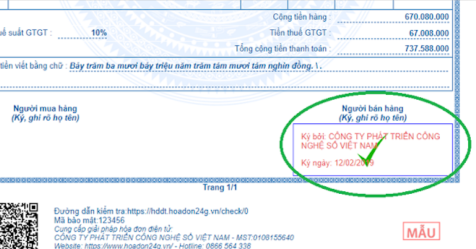
Chữ ký số (Hình Internet)
Trên hóa đơn điện tử thường có 02 loại chữ ký số của 02 chủ thể tham gia giao dịch là chữ ký số của người bán và người mua.
Theo đó, tại Khoản 7 Điều 10 Nghị định 123/2020/NĐ-CP quy định chữ ký của người bán trên hóa đơn điện tử như sau:
- Trường hợp người bán là doanh nghiệp, tổ chức thì chữ ký số của người bán trên hóa đơn là chữ ký số của doanh nghiệp, tổ chức;
- Trường hợp người bán là cá nhân thì sử dụng chữ ký số của cá nhân hoặc người được ủy quyền.
- Trường hợp hóa đơn điện tử không nhất thiết phải có chữ ký số của người bán và người mua thực hiện theo quy định tại khoản 14 Điều 10 Nghị định 123/2020/NĐ-CP.
2. Trường hợp không nhất thiết phải có chữ ký số của người bán và người mua
Căn cứ KHoản 14 Điều 10 Nghị định 123/2020/NĐ-CP, trong đó quy định một số trường hợp hóa đơn điện tử không nhất thiết có chữ ký số của người bán và người mua trên hóa đơn điện tử, bao gồm:
- Trên hóa đơn điện tử không nhất thiết phải có chữ ký điện tử của người mua (kể cả trường hợp bán hàng hóa, cung cấp dịch vụ cho khách hàng ở nước ngoài).
Trừ trường hợp người mua là cơ sở kinh doanh và người mua, người bán có thỏa thuận về việc người mua đáp ứng các điều kiện kỹ thuật để ký số, ký điện tử trên hóa đơn điện tử do người bán lập thì hóa đơn điện tử có chữ ký số, ký điện tử của người bán và người mua theo thỏa thuận giữa hai bên.
- Đối với hóa đơn điện tử của cơ quan thuế cấp theo từng lần phát sinh: Không nhất thiết phải có chữ ký số của người bán, người mua.
- Đối với hóa đơn điện tử bán hàng tại siêu thị, trung tâm thương mại mà người mua là cá nhân không kinh doanh thì trên hóa đơn không nhất thiết phải có tên, địa chỉ, mã số thuế người mua.
- Đối với hóa đơn điện tử bán xăng dầu cho khách hàng là cá nhân không kinh doanh thì không nhất thiết phải có các chỉ tiêu tên hóa đơn, ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn, số hóa đơn; tên, địa chỉ, mã số thuế của người mua, chữ ký điện tử của người mua; chữ ký số, chữ ký điện tử của người bán, thuế suất thuế giá trị gia tăng.
- Đối với hóa đơn điện tử là tem, vé, thẻ thì trên hóa đơn không nhất thiết phải có chữ ký số của người bán (trừ trường hợp tem, vé, thẻ là hóa đơn điện tử do cơ quan thuế cấp mã), tiêu thức người mua (tên, địa chỉ, mã số thuế), tiền thuế, thuế suất thuế giá trị gia tăng. Trường hợp tem, vé, thẻ điện tử có sẵn mệnh giá thì không nhất thiết phải có tiêu thức đơn vị tính, số lượng, đơn giá.
- Đối với chứng từ điện tử dịch vụ vận tải hàng không xuất qua website và hệ thống thương mại điện tử được lập theo thông lệ quốc tế cho người mua là cá nhân không kinh doanh được xác định là hóa đơn điện tử thì trên hóa đơn không nhất thiết phải có ký hiệu hóa đơn, ký hiệu mẫu hóa đơn, số thứ tự hóa đơn, thuế suất thuế giá trị gia tăng, mã số thuế, địa chỉ người mua, chữ ký số của người bán.
- Hóa đơn sử dụng cho thanh toán Interline giữa các hãng hàng không được lập theo quy định của Hiệp hội vận tải hàng không quốc tế thì trên hóa đơn không nhất thiết phải có các chỉ tiêu: ký hiệu hóa đơn, ký hiệu mẫu hóa đơn, tên địa chỉ, mã số thuế của người mua, chữ ký số của người mua, đơn vị tính, số lượng, đơn giá.
Như vậy, hoá đơn điện tử của cơ quan thuế cấp theo từng lần phát sinh không nhất thiết phải có chữ ký số của người bán, người mua.
Hoá đơn điện tử của cơ quan thuế cấp theo từng lần phát sinh là hoá đơn có ký hiệu được quy định tại Điều 4 Thông tư 78/2021/TT-BTC.
Trân trọng!
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];