Cách tải file cài đặt ứng dụng iTaxViewer 2.5.4? iTaxViewer 2.5.4 phiên bản mới nhất của Cục Thuế hỗ trợ kế toán đọc tờ khai thuế?
Cách tải file cài đặt ứng dụng iTaxViewer 2.5.4? iTaxViewer 2.5.4 phiên bản mới nhất của Cục Thuế hỗ trợ kế toán đọc tờ khai thuế?
iTaxViewer là một ứng dụng đọc tờ khai thuế định dạng xml của phần mềm HTKK do Tổng cục Thuế phát hành, giúp hỗ trợ đọc các tờ khai quyết toán thuế thu nhập cá nhân, quyết toán thuế thu nhập doanh nghiệp, báo cáo hóa đơn, báo cáo tài chính, tờ khai tháng, quý, thông báo nộp thuế. Đồng thời, ứng dụng iTaxViewer còn có thể giúp người dùng xem lại nội dung tờ khai và chữ ký điện tử.
Hiện nay, ứng dụng iTaxViewer 2.5.4 là ứng dụng iTaxViewer phiên bản mới nhất đáp ứng các nội dung nâng cấp của ứng dụng eTax phiên bản 3.0.8 và Cổng TMĐT HKD phiên bản 1.0.4.
<< Ứng dụng iTaxViewer 2.5.4 - iTaxViewer phiên bản mới nhất >>
Chi tiết, cách tải file cài đặt ứng dụng iTaxViewer 2.5.4 - iTaxViewer 2.5.4 phiên bản mới nhất của Cục Thuế như sau:
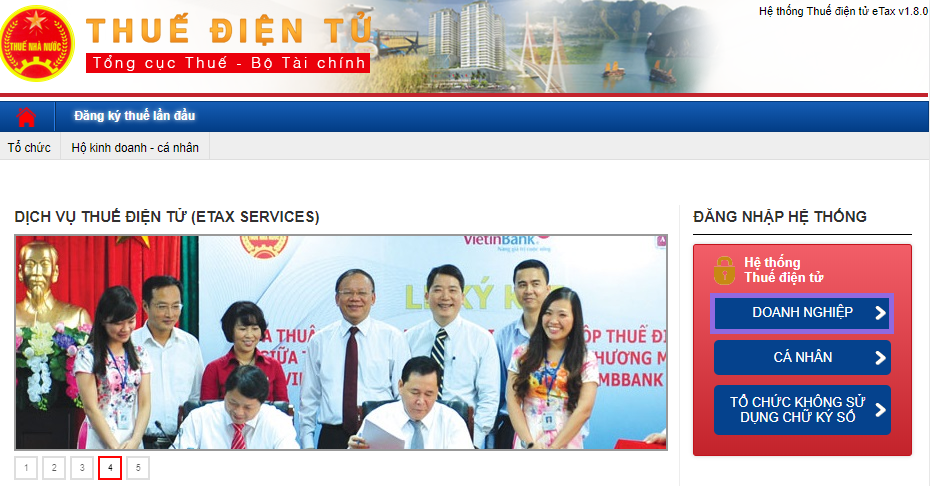
Bước 1: Truy cập đường link thuế điện tử, sau đó chọn mục “Doanh nghiệp”
|
https://thuedientu.gdt.gov.vn |
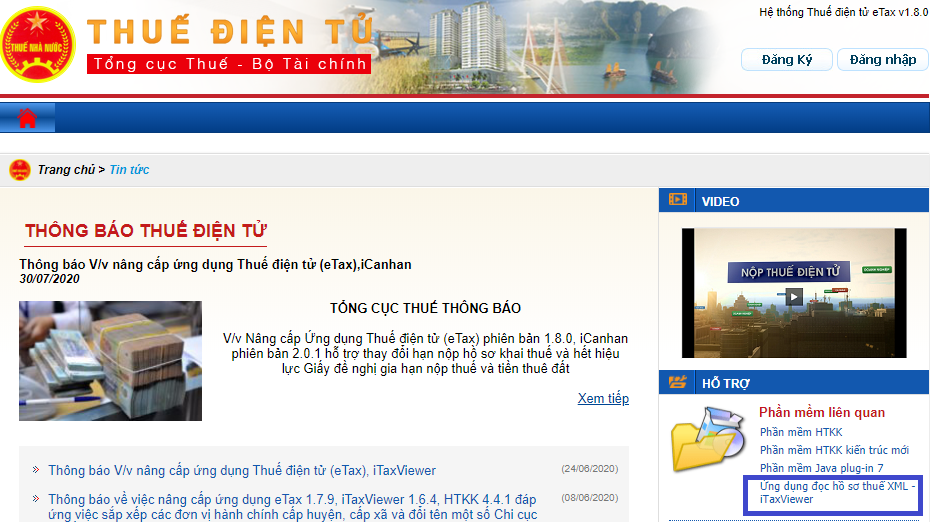
Bước 2: Tiếp theo chọn mục “Ứng dụng đọc tờ khai thuế XML - iTaxViewer” để bắt đầu tải iTaxViewer về máy.
Bước 3: Tiếp đó, mở file iTaxViewer.rar đã tải để cài đặt ứng dụng và chọn "Wizard".
Sau đó người nộp thuế bấm “Next” nếu không thay đổi thư mục lưu, nếu muốn thay đổi thư mục nhấn nút “Browse” sau đó chọn vị trí lưu thư mục và bấm “Next”.
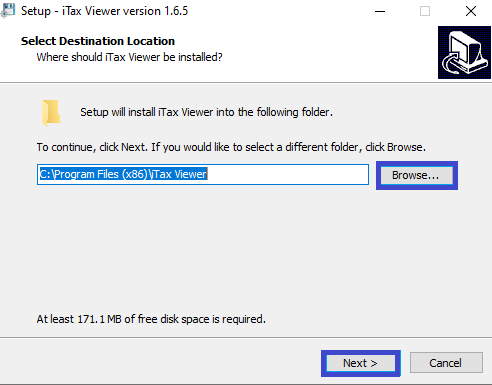
Bước 4: Tiếp tục bấm “Next” để tiếp tục quá trình tải ứng dụng iTaxviewer

Bước 5: Bấm “Install” để bắt đầu quá trình cài đặt ứng dụng
Bước 6: Đợi quá trình cài đặt kết thúc và bấm “Finish” để hoàn tất quá trình cài đặt.
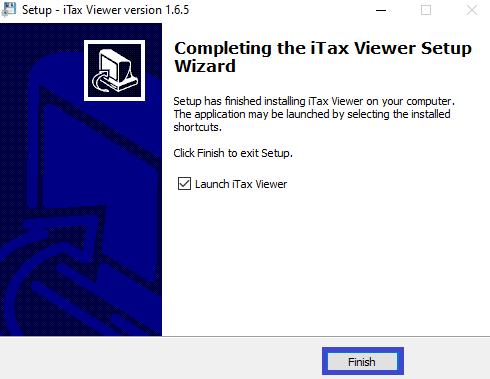
Lưu ý: Trường hợp nếu người nộp thuế đã cài đặt phần mềm iTaxViewer phiên bản trước đó và có sẵn trên máy tính, khi mở phần mềm sẽ xuất hiện thông báo yêu cầu cập nhật lên phiên bản mới thì người nộp thuế chỉ cần chọn "Có" và chờ hệ thống tự động thực hiện quá trình cập nhật.
*Thông tin trên về Cách tải file cài đặt ứng dụng iTaxViewer 2.5.4? iTaxViewer 2.5.4 phiên bản mới nhất của Cục Thuế hỗ trợ kế toán đọc tờ khai thuế? chỉ mang tính tham khảo.

Cách tải file cài đặt ứng dụng iTaxViewer 2.5.4? iTaxViewer 2.5.4 phiên bản mới nhất của Cục Thuế hỗ trợ kế toán đọc tờ khai thuế? (Hình từ Interne)
Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử được quy định như thế nào?
Căn cứ tại Điều 8 Thông tư 19/2021/TT-BTC quy định về cách xác định thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử của người nộp thuế và thời gian cơ quan thuế gửi thông báo, quyết định, văn bản cho người nộp thuế. Theo đó, thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử được quy định như sau:
- Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
- Thời điểm xác nhận nộp hồ sơ thuế điện tử được xác định như sau:
+ Đối với hồ sơ đăng ký thuế điện tử: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử của cơ quan thuế gửi cho người nộp thuế.
+ Đối với hồ sơ khai thuế (trừ các hồ sơ khai thuế thuộc trường hợp cơ quan quản lý thuế tính thuế, thông báo nộp thuế theo quy định tại Điều 13 Nghị định 126/2020/NĐ-CP): là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế nếu hồ sơ khai thuế được cơ quan thuế chấp nhận tại Thông báo chấp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế.
Riêng đối với hồ sơ khai thuế có bao gồm tài liệu kèm theo được nộp trực tiếp hoặc gửi qua đường bưu chính: Thời điểm xác nhận nộp hồ sơ khai thuế được tính theo ngày người nộp thuế hoàn thành việc nộp đầy đủ hồ sơ theo quy định.
+ Đối với các hồ sơ không thuộc các diện nêu trên: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo chấp nhận hồ sơ điện tử của cơ quan thuế gửi cho người nộp thuế.
+ Thời điểm xác nhận nộp hồ sơ thuế điện tử nêu tại khoản này là căn cứ để cơ quan thuế xác định thời gian nộp hồ sơ thuế; tính thời gian chậm nộp hồ sơ thuế hoặc tính thời gian để giải quyết hồ sơ thuế theo quy định của Luật Quản lý thuế 2019, các văn bản hướng dẫn thi hành và các quy định tại Thông tư 19/2021/TT-BTC.
- Ngày nộp thuế điện tử được xác định theo quy định tại khoản 1 Điều 58 Luật Quản lý thuế 2019.
Ngoài ra, thời gian cơ quan thuế gửi thông báo, quyết định, văn bản cho người nộp thuế được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
Nơi nộp tờ khai thuế ở đâu?
Căn cứ theo Điều 45 Luật Quản lý thuế 2019 được hướng dẫn bởi khoản 4 Điều 3 Nghị định 122/2025/NĐ-CP thì nơi nộp, địa điểm nộp hồ sơ khai thuế như sau:
- Người nộp thuế nộp hồ sơ khai thuế tại cơ quan thuế quản lý trực tiếp.
- Trường hợp nộp hồ sơ khai thuế theo cơ chế một cửa liên thông thì địa điểm nộp hồ sơ khai thuế thực hiện theo quy định của cơ chế đó.
- Địa điểm nộp hồ sơ khai thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện theo quy định của Luật Hải quan 2014.
- Chính phủ quy định địa điểm nộp hồ sơ khai thuế đối với các trường hợp sau đây:
+ Người nộp thuế có nhiều hoạt động sản xuất, kinh doanh;
+ Người nộp thuế thực hiện hoạt động sản xuất, kinh doanh ở nhiều địa bàn; người nộp thuế có phát sinh nghĩa vụ thuế đối với các loại thuế khai và nộp theo từng lần phát sinh;
+ Người nộp thuế có phát sinh nghĩa vụ thuế đối với các khoản thu từ đất; cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản;
+ Người nộp thuế có phát sinh nghĩa vụ thuế quyết toán thuế thu nhập cá nhân;
+ Người nộp thuế thực hiện khai thuế thông qua giao dịch điện tử và các trường hợp cần thiết khác.
Nội dung này được khoản 4 Điều 3 Nghị định 122/2025/NĐ-CP hướng dẫn chi tiết địa điểm nộp hồ sơ khai thuế đối với:
- Người nộp thuế có nhiều hoạt động sản xuất, kinh doanh;
- Người nộp thuế thực hiện hoạt động sản xuất, kinh doanh ở nhiều địa bàn; người nộp thuế có phát sinh nghĩa vụ thuế đối với các loại thuế khai và nộp theo từng lần phát sinh, các khoản thu từ đất, cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản, quyết toán thuế thu nhập cá nhân;
- Và người nộp thuế thực hiện khai thuế thông qua giao dịch điện tử cùng các trường hợp cần thiết khác theo quy định tại khoản 4 Điều 45 Luật Quản lý thuế 2019.