Toàn văn Thông tư 10 2026 TT BTC bãi bỏ một số Thông tư hướng dẫn Nghị định 93 về chế độ tài chính đối với tổ chức tín dụng?
Ngày 04/2/2026, Bộ Tài chính đã ban hành Thông tư 10/2026/TT-BTC bãi bỏ một số Thông tư của Bộ Tài chính hướng dẫn Nghị định 93/2017/NĐ-CP về chế độ tài chính đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và giám sát tài chính, đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ và tổ chức tín dụng có vốn nhà nước.
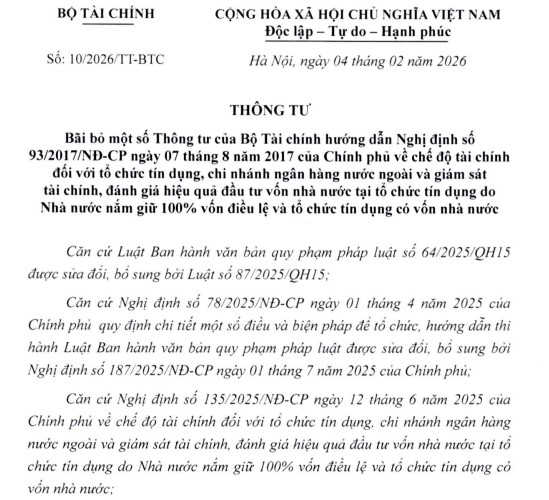
>>> TẢI VỀ Thông tư 10 2026 TT BTC bãi bỏ một số Thông tư hướng dẫn Nghị định 93 về chế độ tài chính đối với tổ chức tín dụng.
Tại Thông tư 10/2026/TT-BTC quy định bãi bỏ toàn bộ các Thông tư của Bộ trưởng Bộ Tài chính sau đây:
[1] Thông tư 12/2018/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn một số nội dung về giám sát tài chính, đánh giá hiệu quả đầu tư vốn nhà nước tại tổ chức tín dụng do Nhà nước nắm giữ 100% vốn điều lệ và tổ chức tín dụng do Nhà nước nắm giữ trên 50% vốn điều lệ.
[2] Thông tư 114/2020/TT-BTC của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư 12/2018/TTBTC của Bộ trưởng Bộ Tài chính hướng dẫn một số nội dung về giám sát tài chính, đánh giá hiệu quả đầu tư vốn Nhà nước tại tổ chức tín dụng do nhà nước nắm giữ 100% vốn điều lệ và tổ chức tín dụng do Nhà nước nắm giữ trên 50% vốn điều lệ.
[3] Thông tư 16/2018/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn một số điều về chế độ tài chính đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
[4] Thông tư 18/2018/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn một số điều về chế độ tài chính đối với tổ chức tài chính vị mô.
[5] Thông tư 19/2018/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn một số điều về chế độ tài chính đối với Ngân hàng Hợp tác xã Việt Nam.
[6] Thông tư 20/2018/TT-BTC của Bộ trưởng Bộ Tài chính hướng dẫn một số điều về chế độ tài chính đối với quỹ tín dụng nhân dân.
Ngoài ra, bãi bỏ một phần Thông tư sau:
Bãi bỏ Điều 4, Điều 5, Điều 6, Điều 7 Thông tư 84/2020/TT-BTC của Bộ trưởng Bộ Tài chính về sửa đổi, bổ sung quy định chế độ báo cáo định kỳ thuộc thẩm quyền quyết định của Bộ trưởng Bộ Tài chính trong lĩnh vực tài chính ngân hàng.
>>> Xem chi tiết tại Thông tư 10 2026 TT BTC bãi bỏ một số Thông tư hướng dẫn Nghị định 93 về chế độ tài chính đối với tổ chức tín dụng.
Toàn văn Thông tư 10/2026/TT-BTC bãi bỏ một số Thông tư hướng dẫn Nghị định 93 về chế độ tài chính đối với tổ chức tín dụng? (Hình từ Internet)
Các trường hợp cho vay đặc biệt đối với tổ chức tín dụng được quy định ra sao?
Căn cứ theo Điều 4 Thông tư 35/2025/TT-NHNN quy định về các trường hợp cho vay đặc biệt
[1] Ngân hàng Nhà nước cho vay đặc biệt bằng nguồn tiền từ thực hiện chức năng của ngân hàng trung ương về phát hành tiền trong các trường hợp sau:
- Cho vay đặc biệt đối với tổ chức tín dụng bị rút tiền hàng loạt và được kiểm soát đặc biệt là ngân hàng thương mại, ngân hàng hợp tác xã, quỹ tín dụng nhân dân, tổ chức tài chính vi mô để chi trả tiền gửi cho người gửi tiền;
- Cho vay đặc biệt đối với tổ chức tín dụng được kiểm soát đặc biệt là ngân hàng thương mại, ngân hàng hợp tác xã, công ty tài chính tổng hợp, công ty tài chính chuyên ngành, tổ chức tài chính vi mô để thực hiện phương án phục hồi đã được phê duyệt;
- Cho vay đặc biệt đối với ngân hàng thương mại được kiểm soát đặc biệt để thực hiện phương án chuyển giao bắt buộc đã được phê duyệt;
- Cho vay đặc biệt đối với ngân hàng thương mại đã được chuyển giao bắt buộc để thực hiện phương án chuyển giao bắt buộc đã được phê duyệt trước ngày Thông tư này có hiệu lực thi hành.
[2] Ngân hàng Hợp tác xã Việt Nam cho vay đặc biệt trong các trường hợp sau:
- Cho vay đặc biệt đối với quỹ tín dụng nhân dân bị rút tiền hàng loạt để chi trả tiền gửi cho người gửi tiền;
- Cho vay đặc biệt đối với quỹ tín dụng nhân dân được kiểm soát đặc biệt để thực hiện phương án phục hồi đã được phê duyệt.
[3] Tổ chức tín dụng khác (trừ Ngân hàng Hợp tác xã Việt Nam) cho vay đặc biệt trong các trường hợp sau:
- Cho vay đặc biệt đối với tổ chức tín dụng bị rút tiền hàng loạt là ngân hàng thương mại, ngân hàng hợp tác xã, quỹ tín dụng nhân dân, tổ chức tài chính vi mô để chi trả tiền gửi cho người gửi tiền;
- Cho vay đặc biệt đối với tổ chức tín dụng được kiểm soát đặc biệt là ngân hàng thương mại, ngân hàng hợp tác xã, công ty tài chính tổng hợp, công ty tài chính chuyên ngành, tổ chức tài chính vi mô để thực hiện phương án phục hồi đã được phê duyệt;
- Cho vay đặc biệt đối với ngân hàng thương mại được kiểm soát đặc biệt để thực hiện phương án chuyển giao bắt buộc đã được phê duyệt.
Nguyên tắc cho vay đặc biệt, xử lý khoản cho vay đặc biệt đã vay là gì?
Căn cứ theo Điều 5 Thông tư 35/2025/TT-NHNN quy định về nguyên tắc cho vay đặc biệt, xử lý khoản cho vay đặc biệt đã vay được quy định như sau:
- Đối với khoản cho vay đặc biệt đã vay theo quy định tại điểm a khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, sau khi phương án cơ cấu lại bên vay đặc biệt được phê duyệt, việc xử lý khoản cho vay đặc biệt, bao gồm khoản cho vay đặc biệt có tài sản bảo đảm hoặc không có tài sản bảo đảm, thời hạn, tài sản bảo đảm (nếu có) của khoản cho vay đặc biệt và các nội dung khác có liên quan được thực hiện theo phương án xử lý khoản vay đặc biệt đã vay tại phương án cơ cấu lại bên vay đặc biệt đã được phê duyệt; đối với nội dung không được quy định tại phương án cơ cấu lại bên vay đặc biệt đã được phê duyệt thì tiếp tục thực hiện theo quy định tại Chương II Thông tư 35/2025/TT-NHNN.
- Đối với khoản cho vay đặc biệt quy định tại điểm b, điểm c khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, việc cho vay đặc biệt được thực hiện theo quy định tại Chương III Thông tư 35/2025/TT-NHNN và phương án phục hồi, phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt.
- Đối với khoản cho vay đặc biệt quy định tại điểm d khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, việc cho vay đặc biệt được thực hiện theo phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt, Quyết định của Thủ tướng Chính phủ về cho vay đặc biệt đã được ban hành trước ngày Thông tư 35/2025/TT-NHNN có hiệu lực thi hành, Quyết định cho vay đặc biệt của Ngân hàng Nhà nước và Quy trình cho vay đặc biệt.
- Đối với khoản cho vay đặc biệt quy định tại khoản 2, khoản 3 Điều 4 Thông tư 35/2025/TT-NHNN, số tiền cho vay đặc biệt, mục đích sử dụng tiền vay đặc biệt, việc cho vay đặc biệt có tài sản bảo đảm hoặc không có tài sản bảo đảm, lãi suất, thời hạn, tài sản bảo đảm (nếu có) của khoản cho vay đặc biệt, việc ký hợp đồng cho vay đặc biệt, nhận tài sản bảo đảm (nếu có), giải ngân, trả nợ cho vay đặc biệt, việc miễn, giảm tiền lãi cho vay đặc biệt, việc xử lý đối với khoản cho vay đặc biệt đã cho vay (bao gồm cả việc gia hạn thời hạn cho vay đặc biệt, lãi suất đối với nợ gốc cho vay đặc biệt quá hạn) và các nội dung khác có liên quan thực hiện theo quy định nội bộ của bên cho vay đặc biệt, thỏa thuận giữa bên cho vay đặc biệt và bên vay đặc biệt, phù hợp với quy định của pháp luật về cho vay đặc biệt và phương án phục hồi, phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt (nếu có).
- Đối với khoản cho vay đặc biệt của Ngân hàng Nhà nước, đồng tiền cho vay, trả nợ là đồng Việt Nam.
- Khoản vay đặc biệt được ưu tiên hoàn trả theo quy định tại khoản 1 Điều 194 Luật Các tổ chức tín dụng 2024.
- Trong trường hợp một bên vay đặc biệt phải trả nợ nhiều khoản vay đặc biệt từ nhiều bên cho vay đặc biệt, nếu bên vay đặc biệt không đủ nguồn để trả hết nợ vay đặc biệt thì trả nợ theo tỷ lệ phần trăm tương ứng với số dư nợ (bao gồm cả gốc, lãi) của từng bên cho vay đặc biệt tại thời điểm trả nợ.
- Việc nhận, xử lý tài sản bảo đảm cho khoản vay đặc biệt thực hiện theo quy định tại Thông tư 35/2025/TT-NHNN và quy định của pháp luật về bảo đảm thực hiện nghĩa vụ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];