Thông tin ghi nợ tiền sử dụng đất, lệ phí trước bạ trong sổ đỏ được thể hiện như thế nào?
Căn cứ điểm c khoản 7 Điều 8 Thông tư 10/2024/TT-BTNMT quy định nội dung thông tin về ghi nợ tiền sử dụng đất, lệ phí trước bạ được thể hiện trong sổ đỏ như sau:
- Trường hợp cá nhân được ghi nợ tiền sử dụng đất mà có thời hạn thanh toán thì thể hiện: "Nợ tiền sử dụng đất ... (ghi số tiền nợ bằng số và chữ), thời hạn thanh toán ... (ghi ngày tháng năm), theo ... (ghi tên, số hiệu, ngày ký và cơ quan ký giấy tờ xác định số tiền nợ)".
Trường hợp được ghi nợ tiền sử dụng đất cho đến khi thực hiện chuyển đổi, chuyển nhượng, cho thuê, cho thuê lại, tặng cho quyền sử dụng đất, thế chấp, góp vốn bằng quyền sử dụng đất thì thể hiện: "Nợ tiền sử dụng đất ... (ghi số tiền nợ bằng số và chữ), theo ... (ghi tên, số hiệu, ngày ký và cơ quan ký giấy tờ xác định số tiền nợ)";
- Trường hợp cá nhân được ghi nợ lệ phí trước bạ thì thể hiện: "Nợ lệ phí trước bạ, theo ... (ghi tên, số hiệu, ngày ký và cơ quan ký giấy tờ)";
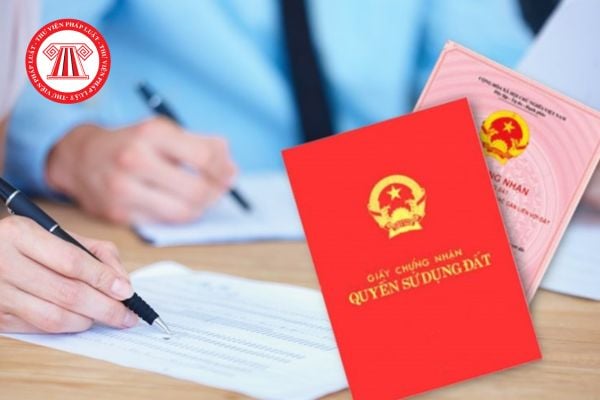
Thông tin ghi nợ tiền sử dụng đất, lệ phí trước bạ trong sổ đỏ được thể hiện như thế nào? (Hình từ Internet)
Ghi nợ tiền sử dụng đất khi cấp sổ đỏ từ ngày 15/8/2025 như thế nào theo quy định mới nhất?
Chính phủ ban hành Nghị định 226/2025/NĐ-CP sửa đổi, bổ sung một số điều của các nghị định quy định chi tiết thi hành Luật Đất đai có hiệu lực từ ngày 15/8/2025.
Theo đó, tại khoản 3 Điều 3 Nghị định 226/2025/NĐ-CP sửa đổi, bổ sung khoản 11 Điều 18 Nghị định 101/2024/NĐ-CP quy định về ghi nợ tiền sử dụng đất khi cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất (cấp sổ đỏ) từ ngày 15/8/2025 được thực hiện như sau:
(1) Đối tượng được ghi nợ tiền sử dụng đất khi cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất lần đầu là cá nhân, hộ gia đình đang sử dụng đất có nhu cầu ghi nợ;
(2) Mức tiền sử dụng đất được ghi nợ đối với trường hợp quy định tại (1) là toàn bộ số tiền sử dụng đất phải nộp tại thời điểm cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất;
(3) Trình tự, thủ tục ghi nợ, thanh toán, xóa nợ tiền sử dụng đất cho hộ gia đình, cá nhân được ghi nợ tiền sử dụng đất quy định tại (3) được thực hiện theo quy định của pháp luật về thu tiền sử dụng đất, tiền thuê đất.
Thời hạn nợ tiền sử dụng đất của đối tượng quy định tại (1) được tính cho đến khi người sử dụng đất thực hiện quyền chuyển đổi, chuyển nhượng, tặng cho quyền sử dụng đất, thế chấp, góp vốn bằng quyền sử dụng đất và phải nộp đủ tiền sử dụng đất còn nợ trước khi thực hiện các quyền này; trường hợp tặng cho, thừa kế quyền sử dụng đất thì người nhận tặng cho thuộc hộ nghèo, hộ cận nghèo và người nhận thừa kế được tiếp tục ghi nợ;
- Trường hợp người được giao đất tái định cư thì việc ghi nợ tiền sử dụng đất thực hiện theo quy định tại Nghị định quy định về bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất;
- Việc ghi nợ tiền sử dụng đất cho đối tượng quy định tại (1) được áp dụng trong thời hạn từ ngày 01 tháng 8 năm 2024 đến hết ngày 31 tháng 7 năm 2029, việc thanh toán, xóa nợ tiền sử dụng đất được thực hiện theo quy định của pháp luật về thu tiền sử dụng đất, tiền thuê đất.
Quy định về diện tích đất tính tiền sử dụng đất như thế nào?
Căn cứ Điều 4 Nghị định 103/2024/NĐ-CP quy định diện tích đất tính tiền sử dụng đất như sau:
- Diện tích tính tiền sử dụng đất đối với trường hợp được giao, được chuyển mục đích sử dụng đất, được điều chỉnh quy hoạch chi tiết, được chuyển hình thức sử dụng đất là diện tích đất có thu tiền sử dụng đất ghi trên quyết định giao đất, cho phép chuyển mục đích sử dụng đất, điều chỉnh quyết định giao đất, điều chỉnh quy hoạch chi tiết, chuyển hình thức sử dụng đất của cơ quan nhà nước có thẩm quyền.
- Diện tích tính tiền sử dụng đất đối với trường hợp công nhận quyền sử dụng đất là diện tích đất được công nhận ghi trên Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai (sau đây gọi là Phiếu chuyển thông tin) do cơ quan có chức năng quản lý đất đai chuyển đến cơ quan thuế theo quy định tại Nghị định của Chính phủ về điều tra cơ bản đất đai; đăng ký, cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất và hệ thống thông tin đất đai (sau đây gọi là Nghị định về cấp giấy chứng nhận).
Việc xác định hạn mức giao đất ở, hạn mức công nhận đất ở của hộ gia đình, cá nhân được thực hiện theo quy định tại các Điều 141, Điều 195 và Điều 196 Luật Đất đai 2024, Nghị định của Chính phủ quy định chi tiết thi hành một số điều của Luật Đất đai 2024, Nghị định về cấp giấy chứng nhận.
- Diện tích tính tiền sử dụng đất theo quy định trên được tính theo đơn vị mét vuông (m2).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];