Nghị định 96 2026 NĐ-CP hướng dẫn Luật Đầu tư 2025 có hiệu lực từ ngày nào?
Vừa qua ngày 31/3/2026, Chính phủ đã có Nghị định 96/2026/NĐ-CP Quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư 2025.
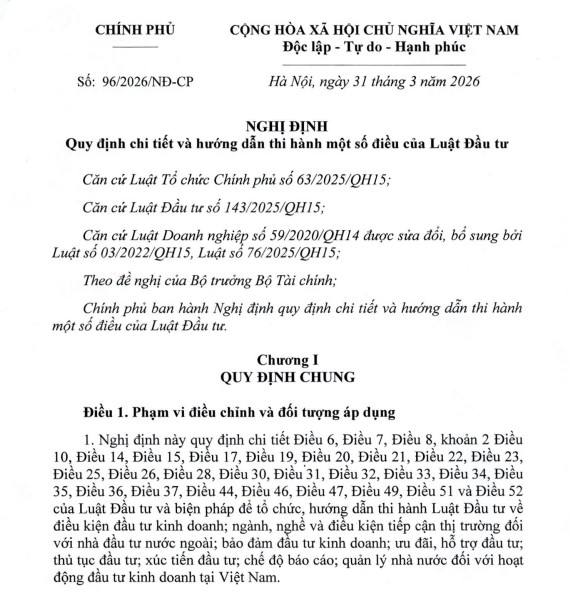
Nghị định 96/2026/NĐ-CP áp dụng đối với nhà đầu tư và cơ quan nhà nước có thẩm quyền; tổ chức, cá nhân liên quan đến hoạt động đầu tư kinh doanh tại Việt Nam.
Hiệu lực thi hành cụ thể như sau:
[1] Nghị định 96/2026/NĐ-CP có hiệu lực thi hành kể từ ngày ký, trừ trường hợp quy định tại khoản 2 Điều này.
[2] Điều 11 và 12 của Nghị định 96/2026/NĐ-CP có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.
[3] Các Nghị định sau đây hết hiệu lực thi hành kể từ ngày Luật Đầu tư có hiệu lực thi hành:
- Nghị định 31/2021/NĐ-CP ngày 26 tháng 3 năm 2021 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư;
- Nghị định 19/2025/NĐ-CP ngày 10 tháng 02 năm 2025 quy định chi tiết Luật Đầu tư về thủ tục đầu tư đặc biệt;
- Nghị định 239/2025/NĐ-CP ngày 03 tháng 9 năm 2025 sửa đổi, bổ sung một số điều của Nghị định 31/2021/NĐ-CP ngày 26 tháng 3 năm 2021 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Đầu tư.
>>> Theo đó Nghị định 96/2026/NĐ-CP hướng dẫn Luật Đầu tư 2025 có hiệu lực kể từ ngày 31/03/2026.
Nghị định 96 2026 NĐ-CP hướng dẫn Luật Đầu tư 2025 có hiệu lực từ ngày nào? (Hình từ Internet)
Bảo đảm của Nhà nước để thực hiện dự án đầu tư được quy định ra sao theo Nghị định 96 2026?
Tại Điều 3 Nghị định 96/2026/NĐ-CP quy định về bảo đảm của Nhà nước để thực hiện dự án đầu tư cụ thể như sau:
[1] Căn cứ điều kiện phát triển kinh tế - xã hội và nhu cầu thu hút đầu tư trong từng thời kỳ, mục tiêu, quy mô, tính chất của dự án đầu tư, Thủ tướng Chính phủ xem xét, quyết định hình thức, nội dung bảo đảm của Nhà nước để thực hiện dự án đầu tư thuộc thẩm quyền chấp thuận chủ trương đầu tư của Quốc hội, Thủ tướng Chính phủ và dự án đầu tư phát triển kết cấu hạ tầng quan trọng khác theo đề nghị của bộ, cơ quan ngang bộ, Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương.
[2] Bảo đảm của Nhà nước để thực hiện dự án đầu tư theo quy định tại khoản 1 Điều 3 Nghị định 96/2026/NĐ-CP được xem xét áp dụng theo các hình thức sau:
- Hỗ trợ một phần cân đối ngoại tệ trên cơ sở chính sách quản lý ngoại hối, khả năng cân đối ngoại tệ trong từng thời kỳ;
- Các hình thức bảo đảm khác của Nhà nước do Thủ tướng Chính phủ quyết định.
[3] Nhà đầu tư, doanh nghiệp dự án đầu tư theo phương thức đối tác công tư được xem xét áp dụng các hình thức bảo đảm đầu tư theo quy định tại Chương II của Luật Đầu tư và pháp luật về đầu tư theo phương thức đối tác công tư.
Các hình thức ưu đãi đầu tư theo Luật Đầu tư 2025 được quy định như thế nào?
Căn cứ theo Điều 14 Luật Đầu tư 2025 quy định như sau:
Điều 14. Ưu đãi đầu tư và hỗ trợ đầu tư
1. Đối tượng được hưởng ưu đãi đầu tư bao gồm:
a) Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư quy định tại Điều 15 của Luật này;
b) Dự án đầu tư tại địa bàn ưu đãi đầu tư quy định tại Điều 15 của Luật này;
c) Dự án đầu tư có quy mô vốn lớn, dự án đầu tư sử dụng nhiều lao động hoặc dự án đầu tư trọng điểm, quan trọng quốc gia phù hợp với định hướng phát triển kinh tế - xã hội trong từng thời kỳ theo quy định của Chính phủ.
2. Hình thức ưu đãi đầu tư bao gồm:
a) Ưu đãi thuế thu nhập doanh nghiệp, bao gồm áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường có thời hạn hoặc toàn bộ thời gian thực hiện dự án đầu tư; miễn thuế, giảm thuế và các ưu đãi khác theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
b) Miễn thuế nhập khẩu đối với hàng hóa nhập khẩu để tạo tài sản cố định; nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
c) Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất;
d) Khấu hao nhanh, tăng mức chi phí được trừ khi tính thu nhập chịu thuế;
đ) Hình thức ưu đãi đầu tư khác theo quy định của Chính phủ.
3. Hình thức hỗ trợ đầu tư bao gồm:
a) Hỗ trợ phát triển hệ thống kết cấu hạ tầng kỹ thuật, hạ tầng xã hội trong và ngoài hàng rào dự án đầu tư;
b) Hỗ trợ đào tạo, phát triển nguồn nhân lực;
c) Hỗ trợ tín dụng;
d) Hỗ trợ tiếp cận mặt bằng sản xuất, kinh doanh; hỗ trợ cơ sở sản xuất, kinh doanh di dời theo quyết định của cơ quan nhà nước có thẩm quyền;
[...]
Theo đó, các hình thức ưu đãi đầu tư bao gồm:
- Ưu đãi thuế thu nhập doanh nghiệp, bao gồm áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thuế suất thông thường có thời hạn hoặc toàn bộ thời gian thực hiện dự án đầu tư; miễn thuế, giảm thuế và các ưu đãi khác theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
- Miễn thuế nhập khẩu đối với hàng hóa nhập khẩu để tạo tài sản cố định; nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
- Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất;
- Khấu hao nhanh, tăng mức chi phí được trừ khi tính thu nhập chịu thuế;
- Hình thức ưu đãi đầu tư khác theo quy định của Chính phủ.
Lưu ý: Đối tượng được hưởng ưu đãi đầu tư bao gồm:
- Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư quy định tại Điều 15 Luật Đầu tư 2025;
- Dự án đầu tư tại địa bàn ưu đãi đầu tư quy định tại Điều 15 Luật Đầu tư 2025;
- Dự án đầu tư có quy mô vốn lớn, dự án đầu tư sử dụng nhiều lao động hoặc dự án đầu tư trọng điểm, quan trọng quốc gia phù hợp với định hướng phát triển kinh tế - xã hội trong từng thời kỳ theo quy định của Chính phủ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];