Kế hoạch quản lý xử phạt vi phạm hành chính ngành Thuế năm 2026 theo Quyết định 433/QĐ-CT?
Ngày 31/3/2026, Cục Thuế ban hành Quyết định 433/QĐ-CT về việc ban hành Kế hoạch quản lý công tác thi hành pháp luật về xử phạt vi phạm hành chính năm 2026 của ngành Thuế.
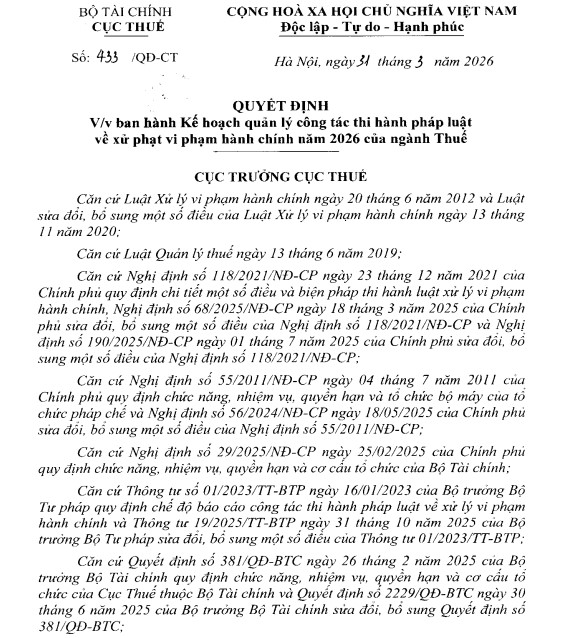
>>> Tải về Quyết định 433/QĐ-CT Kế hoạch quản lý xử phạt vi phạm hành chính ngành Thuế năm 2026
Ban hành Kế hoạch quản lý công tác thi hành pháp luật về xử phạt vi phạm hành chính năm 2026 của ngành Thuế.
Theo phần II Nội dung kế hoạch nêu rõ Triển khai phổ biến pháp luật; hướng dẫn nghiệp vụ, xử lý vướng mắc về xứ phạt vi phạm hành chính thuế, phí, lệ phí và hóa đơn cụ thể như sau:
(i) Phổ biến pháp luật vềxử phạt vi phạm hành chính
- Văn bản phổ biến: Các văn bản quy phạm pháp luật về xử lý vi phạm hành chính nói chung và các văn bản quy phạm pháp luật về xử lý vi phạm hành chính trong lĩnh vực thuế, phí, lệ phí, hóa đơn đã ban hành và sẽ ban hành năm 2026.
- Hình thức thực hiện:
+ Đăng tải để cương các văn bản quy phạm pháp luật trên Cổng thông tin
+ Viết tin bài về các văn bản quy phạm pháp luật về xử phạt;
+ Biên soạn tài liệu giới thiệu nội dung mới của các văn bản quy phạm pháp luật về xử lý vi phạm hành chính;
- Đơn vị thực hiện:
+ Ban Pháp chế xây dựng đề cương, biên soạn tài liệu, tin bài phổ biến các văn bản nêu trên;
+ Văn phòng: phối hợp với Ban Pháp chế phổ biến các văn bản quy phạm pháp luật về xử lý vi phạm hành chính;
- Thời gian thực hiện: năm 2026.
(ii) Hướng dẫn nghiệp vụ, xử lý vưng mắc về xửphạt vi phạm hành chính
- Hình thức thực hiện: triễn khai hướng dẫn nghiệp vụ, xử lý vướng mắc về xử phạt vi phạm hành chính về thuế, phí, lệ phí và hóa đơn theo thực tế phát sinh; tập trung triển khai, hướng dẫn lập biên bản vì phạm hành chính điện tử, quyết định xử phạt điện tử.
- Đơn vị thực hiện:
+ Ban Pháp chế chủ trì, phối hợp với các Ban/đơn vị liên quan thuộc Cục Thuế trình Cục Thuế hướng dẫn nghiệp vụ, xủ lý vướng mắc về xủ phạt vi phạm hành chính về thuế, phí, lệ phí và hóa đơn.
+ Ban Pháp chế chủ trì, phối hợp với Ban Công nghệ, chuyển đổi số và tự động hóa, Ban Nghiệp vụ thuế và các Ban/đơn vị có liên quan để triển khai ứng dụng ban hành Quyết định xử phạt vi phạm hành chính điện tử từ các Biên bản vi phạm hành chính điện tử đối với hành vi chậm nộp hồ sơ thuế. Thời gian thực hiện: năm 2026.
[...]
>>> Xem chi tiết tại Quyết định 433/QĐ-CT Kế hoạch quản lý xử phạt vi phạm hành chính ngành Thuế năm 2026
Kế hoạch quản lý xử phạt vi phạm hành chính ngành Thuế năm 2026 theo Quyết định 433/QĐ-CT? (Hình từ Internet)
Xây dựng lực lượng quản lý thuế cụ thể ra sao?
Tại Điều 9 Luật Quản lý thuế 2025 quy định về xây dựng lực lượng quản lý thuế
[1] Lực lượng quản lý thuế được xây dựng trong sạch, vững mạnh; có đạo đức công vụ, tinh thần phục vụ người nộp thuế, tuân thủ kỷ luật, kỷ cương hành chính; được trang bị và làm chủ kỹ thuật hiện đại, hoạt động hiệu lực và hiệu quả.
[2] Công chức quản lý thuế được áp dụng chế độ chức danh, tiêu chuẩn, lương, chế độ đãi ngộ, phù hiệu, cấp hiệu, trang phục, biển hiệu của công chức quản lý thuế nhằm bảo đảm công tác quản lý thuế, khuyến khích, nâng cao trách nhiệm, tính chuyên nghiệp và hiệu quả thực thi công vụ.
[3] Cơ quan quản lý thuế có trách nhiệm đào tạo, xây dựng đội ngũ công chức quản lý thuế để thực hiện chức năng quản lý thuế theo quy định của pháp luật.
[4] Nhà nước bảo đảm các nguồn lực tài chính cho hoạt động của lực lượng quản lý thuế, cơ quan quản lý thuế; trong đó ưu tiên bố trí ngân sách nhà nước hằng năm để xây dựng và vận hành hệ thống công nghệ thông tin, chuyển đổi số trong quản lý thuế, hóa đơn điện tử, cơ sở vật chất, trang thiết bị và các nhiệm vụ chuyên môn phục vụ công tác để nâng cao hiệu quả quản lý thuế.
[5] Chính phủ quy định chi tiết khoản 2 và khoản 4 Điều 9 Luật Quản lý thuế 2025.
Quản lý tuân thủ trong quản lý thuế được quy định như thế nào?
Quản lý tuân thủ trong quản lý thuế được quy định cụ thể tại Điều 34 Luật Quản lý thuế 2025 cụ thể như sau:
[1] Cơ quan thuế thực hiện quản lý tuân thủ để phân bổ nguồn lực hiệu quả, khuyến khích sự tuân thủ tự nguyện và tạo môi trường kinh doanh công bằng, bao gồm:
- Xây dựng hệ thống đánh giá và phân loại mức độ tuân thủ pháp luật về thuế của người nộp thuế, đồng thời duy trì hồ sơ điện tử cho từng người nộp thuế, gồm các thông tin về: tần suất vi phạm pháp luật về thuế; tính chất và mức độ của hành vi vi phạm; mức độ hợp tác với cơ quan quản lý thuế trong việc thực hiện thủ tục thuế, kiểm tra và chấp hành các quyết định xử lý vi phạm và các thông tin khác liên quan đến nghĩa vụ thuế;
- Kết hợp giữa tuyên truyền, hỗ trợ, khuyến khích người nộp thuế tuân thủ tự nguyện với các biện pháp kiểm tra, giám sát dựa trên kết quả đánh giá mức độ tuân thủ, mức độ rủi ro và hành vi tuân thủ của người nộp thuế;
- Áp dụng chế độ ưu tiên đối với người nộp thuế tuân thủ tốt pháp luật về thuế, sẵn sàng kết nối, chia sẻ dữ liệu điện tử với cơ quan quản lý thuế, bao gồm dữ liệu về sổ kế toán, hóa đơn, chứng từ và các tài liệu liên quan đến nghĩa vụ thuế thông qua Hệ thống thông tin quản lý thuế theo quy định của Chính phủ.
Chính phủ quy định chi tiết về điều kiện, phạm vi và hình thức áp dụng chế độ ưu tiên đối với người nộp thuế tuân thủ pháp luật.
[2] Cơ quan hải quan tổ chức áp dụng thống nhất quản lý tuân thủ pháp luật đối với người nộp thuế bao gồm: việc xây dựng, quản lý hồ sơ người nộp thuế; xây dựng tiêu chí, chỉ số tiêu chí và tổ chức đánh giá tuân thủ pháp luật của người nộp thuế; hỗ trợ, khuyến khích người nộp thuế nâng cao năng lực tuân thủ; áp dụng các biện pháp kiểm tra, giám sát, kiểm tra sau thông quan và các biện pháp nghiệp vụ khác theo mức độ tuân thủ pháp luật của người nộp thuế theo quy định của pháp luật.
[3] Bộ trưởng Bộ Tài chính quy định tiêu chí đánh giá việc tuân thủ pháp luật của người nộp thuế và các hoạt động quản lý tuân thủ trong quản lý thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ ngày 01 tháng 7 năm 2026. Đối với quy định tại Điều 13 Luật Quản lý thuế 2025 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01 tháng 01 năm 2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];