Đã có Thông tư 03/2026/TT-BCT về hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026
Ngày 26/01/2026, Bộ trưởng Bộ Công thương ban hành Thông tư 03/2026/TT-BCT về hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026.
>> Xem chi tiết Thông tư 03 2026 TT BCT: Tải về
Theo đó, lượng hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026 như sau:
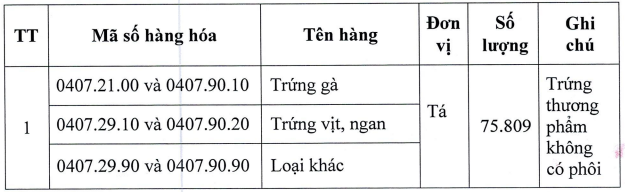
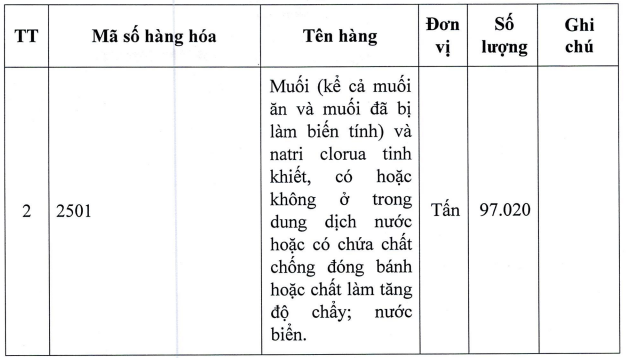
Phương thức phân giao hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026 như sau:
Hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026 được phân giao theo phương thức cấp giấy phép nhập khẩu quy định tại Nghị định 69/2018/NĐ-CP quy định chi tiết một số điều của Luật Quản lý ngoại thương và Thông tư 12/2018/TTBCT quy định chỉ tiết một số điều của Luật Quản lý ngoại thương và Nghị định 69/2018/NĐ-CP quy định chi tiết một số điều của Luật Quản lý ngoại thương.
Trong trường hợp các văn bản quy phạm pháp luật viện dẫn trong Thông tư 03/2026/TT-BCT được sửa đổi, bổ sung hoặc thay thế thì việc áp dụng, thực hiện được thực hiện theo quy định tại văn bản sửa đổi, bổ sung hoặc văn bản thay thế tương ứng.
Căn cứ khoản 2 Điều 20 Luật Quản lý ngoại thương 2017 quy định hạn ngạch thuế quan nhập khẩu là biện pháp do cơ quan nhà nước có thẩm quyền áp dụng để quyết định số lượng, khối lượng, trị giá của hàng hóa nhập khẩu với thuế suất ưu đãi hơn so với mức thuế suất ngoài hạn ngạch. |
Thông tư 03/2026/TT-BCT có hiệu lực thi hành kể từ ngày 15/3/2026 đến hết ngày 31/12/2026.
Đã có Thông tư 03 2026 TT BCT về hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026 (Hình từ Internet)
Đối tượng và thời điểm bắt đầu phân giao hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026?
Căn cứ Điều 3, Điều 4 Thông tư 03/2026/TT-BCT quy định về đối tượng và thời điểm bắt đầu phân giao hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026 như sau:
- Đối tượng phân giao hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026:
+ Hạn ngạch thuế quan nhập khẩu mặt hàng muối được phân giao cho thương nhân trực tiếp sử dụng muối làm nguyên liệu sản xuất thuốc, sản phẩm y tế và làm nguyên liệu sản xuất hóa chất.
+ Hạn ngạch thuế quan nhập khẩu mặt hàng trứng gia cầm được phân giao cho thương nhân trực tiếp sử dụng trứng gia cầm làm nguyên liệu sản xuất.
- Thời điểm bắt đầu phân giao hạn ngạch thuế quan nhập khẩu mặt hàng muối, trứng gia cầm năm 2026
+ Thời điểm bắt đầu phân giao hạn ngạch thuế quan nhập khẩu mặt hàng muối làm nguyên liệu sản xuất thuốc và sản phẩm y tế năm 2026 là kể từ khi Thông tư 03/2026/TT-BCT có hiệu lực thi hành.
+ Bộ Công Thương trao đổi với Bộ Nông nghiệp và Môi trường để xác định thời điểm bắt đầu phân giao hạn ngạch thuế quan nhập khẩu mặt hàng muối làm nguyên liệu sản xuất hóa chất và hạn ngạch thuế quan nhập khẩu mặt hàng trứng gia cầm năm 2026.
Trường hợp nào được hoàn thuế xuất nhập khẩu?
Căn cứ Điều 19 Luật thuế xuất khẩu, thuế nhập khẩu 2016 quy định về hoàn thuế xuất nhập khẩu như sau:
(1) Các trường hợp hoàn thuế:
- Người nộp thuế đã nộp thuế nhập khẩu, thuế xuất khẩu nhưng không có hàng hóa nhập khẩu, xuất khẩu hoặc nhập khẩu, xuất khẩu ít hơn so với hàng hóa nhập khẩu, xuất khẩu đã nộp thuế;
- Người nộp thuế đã nộp thuế xuất khẩu nhưng hàng hóa xuất khẩu phải tái nhập được hoàn thuế xuất khẩu và không phải nộp thuế nhập khẩu;
- Người nộp thuế đã nộp thuế nhập khẩu nhưng hàng hóa nhập khẩu phải tái xuất được hoàn thuế nhập khẩu và không phải nộp thuế xuất khẩu;
- Người nộp thuế đã nộp thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu và đã xuất khẩu sản phẩm;
- Người nộp thuế đã nộp thuế đối với máy móc, thiết bị, dụng cụ, phương tiện vận chuyển của các tổ chức, cá nhân được phép tạm nhập, tái xuất, trừ trường hợp đi thuê để thực hiện các dự án đầu tư, thi công xây dựng, lắp đặt công trình, phục vụ sản xuất, khi tái xuất ra nước ngoài hoặc xuất vào khu phi thuế quan.
Số tiền thuế nhập khẩu được hoàn lại xác định trên cơ sở trị giá sử dụng còn lại của hàng hóa khi tái xuất khẩu tính theo thời gian sử dụng, lưu lại tại Việt Nam. Trường hợp hàng hóa đã hết trị giá sử dụng thì không được hoàn lại thuế nhập khẩu đã nộp.
Không hoàn thuế đối với số tiền thuế được hoàn dưới mức tối thiểu theo quy định của Chính phủ.
(2) Hàng hóa quy định tại các điểm a, b và c khoản 1 Điều 19 Luật thuế xuất khẩu, thuế nhập khẩu 2016 được hoàn thuế khi chưa qua sử dụng, gia công, chế biến.
(3) Thủ tục hoàn thuế thực hiện theo quy định của pháp luật về quản lý thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];