04 Phương pháp định giá đất nào được sửa đổi theo Nghị định 226?
Tại Điều 1 Nghị định 226/2025/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định 71/2024/NĐ-CP quy định về giá đất, trong đó, 04 phương pháp định giá đất tại Nghị định 71/2024/NĐ-CP cũng được sửa đổi, bổ sung bao gồm:
- Phương pháp so sánh (Điều 4 Nghị định 71/2024/NĐ-CP);
- Phương pháp thu nhập (Điều 5 Nghị định 71/2024/NĐ-CP);
- Phương pháp thặng dư (Điều 6 Nghị định 71/2024/NĐ-CP);
- Phương pháp hệ số điều chỉnh giá đất (Điều 7 Nghị định 71/2024/NĐ-CP).
*Vừa rồi là thông tin về 04 Phương pháp định giá đất được sửa đổi theo Nghị định 226?
04 Phương pháp định giá đất được sửa đổi theo Nghị định 226? Quy định cụ thể ra sao? (Hình từ Internet)
Sửa đổi bổ sung định giá đất theo phương pháp thu thập được quy định như thế nào tại Nghị định 226?
Theo đó, khoản 3 Điều 1 Nghị định 226/2025/NĐ-CP sửa đổi, bổ sung Điều 5 Nghị định 71/2024/NĐ-CP về trình tự, nội dung xác định giá đất theo phương pháp thu nhập như sau:
[1] Khảo sát, thu thập thông tin về thu nhập của thửa đất, khu đất cần định giá
(i) Đối với đất phi nông nghiệp thì khảo sát, thu thập từ việc cho thuê đất, cho thuê mặt bằng trong thời gian 03 năm (được tính từ ngày 01 tháng 01 đến hết ngày 31 tháng 12) liên tục liền kề trước thời điểm định giá của thửa đất, khu đất cần định giá hoặc trong 01 năm (được tính từ ngày 01 tháng 01 đến hết ngày 31 tháng 12) liền kề trước thời điểm định giá của 03 thửa đất có khoảng cách gần nhất đến thửa đất, khu đất cần định giá, ưu tiên lựa chọn thửa đất có sự tương đồng nhất định đến các yếu tố ảnh hưởng đến giá đất để so sánh theo phương pháp so sánh.
Trường hợp không thu thập được thông tin từ việc cho thuê đất, cho thuê mặt bằng thì thu thập thông tin về thu nhập từ hoạt động sản xuất, kinh doanh ghi trong báo cáo tài chính trong thời gian 03 năm (được tính từ ngày 01 tháng 01 đến hết ngày 31 tháng 12) liên tục liền kề với năm xác định thời điểm định giá của thửa đất, khu đất cần định giá hoặc trong báo cáo tài chính của 01 năm (được tính từ ngày 01 tháng 01 đến hết ngày 31 tháng 12) liền kề với năm xác định thời điểm định giá của 03 thửa đất có khoảng cách gần nhất đến thửa đất, khu đất cần định giá, ưu tiên lựa chọn thửa đất có sự tương đồng nhất định đến các yếu tố ảnh hưởng đến giá đất;
(ii) Đối với đất nông nghiệp thì khảo sát, thu thập thông tin về thu nhập từ việc sử dụng đất nông nghiệp tại cơ quan thống kê, cơ quan thuế, cơ quan nông nghiệp và phát triển nông thôn, cụ thể như sau:
+ Trong khoảng thời gian 03 năm (được tính từ ngày 01 tháng 01 đến hết ngày 31 tháng 12) liên tục liền kề trước thời điểm định giá đối với đất trồng cây hàng năm, đất nuôi trồng thủy sản, đất làm muối, đất nông nghiệp khác;
+ Tối thiểu 03 vụ thu hoạch liên tục trước thời điểm định giá đối với đất trồng cây lâu năm;
+ Trong một chu kỳ khai thác trước thời điểm định giá đối với đất trồng rừng sản xuất theo quy định của pháp luật có liên quan.
Trường hợp không có số liệu từ cơ quan thống kê, cơ quan thuế, cơ quan nông nghiệp và phát triển nông thôn thì thu thập thông tin về thu nhập thực tế phổ biến trên thị trường của 03 thửa đất có khoảng cách gần nhất đến thửa đất, khu đất cần định giá.
[2] Khảo sát, thu thập thông tin về chi phí của thửa đất, khu đất cần định giá
- Đối với đất phi nông nghiệp
Chi phí để tạo ra thu nhập từ việc sử dụng đất quy định tại điểm (i) là các khoản chi phí xây dựng, đầu tư phát triển thương hiệu, đầu tư công trình hạ tầng, thúc đẩy việc kinh doanh, hỗ trợ khách hàng, vận hành, duy tu, bảo dưỡng công trình xây dựng gắn liền với đất, đảm bảo an ninh, chi phí sản xuất được xác định theo định mức, đơn giá do cơ quan nhà nước có thẩm quyền ban hành, các khoản thuế liên quan đến sử dụng đất và các khoản chi phí khác do Hội đồng thẩm định giá đất quyết định, lựa chọn phù hợp với dự án và tình hình thực tế tại địa phương.
Trường hợp chi phí để tạo ra thu nhập từ việc sử dụng đất chưa có định mức, đơn giá do cơ quan nhà nước có thẩm quyền ban hành thì thu thập thông tin đối với các chi phí nêu trên ghi trong báo cáo tài chính; trường hợp báo cáo tài chính không thể hiện rõ chi phí để tạo ra thu nhập từ việc sử dụng đất thì khảo sát chi phí để tạo ra thu nhập từ việc sử dụng đất thực tế phổ biến trên thị trường;
- Đối với đất nông nghiệp
Chi phí để tạo ra thu nhập từ việc sử dụng đất gồm các khoản thuế liên quan đến sử dụng đất, chi phí sản xuất căn cứ vào định mức, đơn giá do cơ quan nhà nước có thẩm quyền ban hành tại cơ quan thống kê, cơ quan thuế, cơ quan chuyên môn về nông nghiệp và môi trường và thực hiện theo quy định tại điểm (ii).
Trường hợp không có số liệu từ cơ quan thống kê, cơ quan thuế, cơ quan chuyên môn về nông nghiệp và môi trường thì thu thập thông tin về chi phí để tạo ra thu nhập từ việc sử dụng đất thực tế phổ biến trên thị trường của 03 thửa đất có khoảng cách gần nhất đến thửa đất, khu đất cần định giá, ưu tiên lựa chọn thửa đất có sự tương đồng nhất định về các yếu tố ảnh hưởng đến giá đất.
[3] Xác định thu nhập ròng bình quân năm được thực hiện như sau:
Thu nhập ròng bình quân năm | = | Thu nhập bình quân năm | - | Chi phí bình quân năm |
Trong đó:
- Thu nhập bình quân năm là trung bình cộng thu nhập quy định tại khoản (1) trong thời gian 01 năm. Đối với trường hợp thu nhập được xác định từ việc cho thuê đất, cho thuê mặt bằng của 03 thửa đất thì giá cho thuê đất, cho thuê mặt bằng để tính thu nhập bình quân năm xác định theo trình tự, nội dung như xác định giá đất bằng phương pháp so sánh quy định tại các khoản 6, 7 và 8 Điều 4 Nghị định 71/2024/NĐ-CP;
- Chi phí bình quân năm là trung bình cộng chi phí quy định tại khoản [2] trong thời gian 01 năm.
[4] Xác định giá trị quyền sử dụng đất của thửa đất cần định giá được thực hiện như sau:
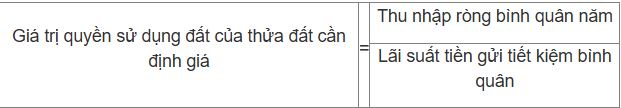
Lãi suất tiền gửi tiết kiệm bình quân (r) của loại tiền gửi bằng tiền Việt Nam kỳ hạn 12 tháng tại các ngân hàng thương mại do Nhà nước nắm giữ trên 50% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết trên địa bàn cấp tỉnh (sau đây gọi là ngân hàng thương mại nhà nước) của 03 năm liền kề tính đến hết quý gần nhất có số liệu trước thời điểm định giá.
Riêng đối với đất sản xuất, kinh doanh phi nông nghiệp sử dụng có thời hạn thì lãi suất tiền gửi tiết kiệm bình quân được điều chỉnh theo công thức sau:
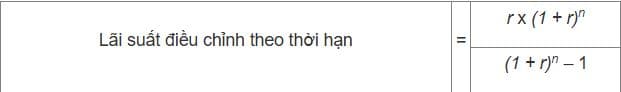 Trong đó: n là thời hạn sử dụng đất còn lại của thửa đất cần định giá (tính theo năm) đối với trường hợp thuê đất trả tiền thuê đất một lần cho cả thời gian thuê.
[5] Xác định giá đất của thửa đất cần định giá được thực hiện như sau:
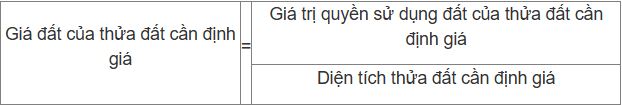
Đối với trường hợp thửa đất cần định giá đã được đầu tư, xây dựng các công trình gắn liền với đất phục vụ trực tiếp sản xuất, kinh doanh để tạo ra thu nhập thì sau khi xác định giá trị của thửa đất và công trình gắn liền với đất phải trừ đi giá trị của công trình gắn liền với đất theo quy định tại điểm a khoản 4 Điều 4 Nghị định 71/2024/NĐ-CP.
[6] Trong thời hạn 05 ngày làm việc kể từ ngày nhận được văn bản yêu cầu của cơ quan có chức năng quản lý đất đai, các ngân hàng thương mại nhà nước có trách nhiệm cung cấp bằng văn bản thông tin về lãi suất tiền gửi tiết kiệm bình quân quy định tại khoản [4].
Hồ sơ định giá đất cụ thể thuộc thẩm quyền của Chủ tịch UBND cấp xã gồm những gì?
Tại Phụ lục ban hành kèm theo Quyết định 2417/QĐ-UBND năm 2025 quy định về trình tự định giá đất cụ thể đối với các trường hợp thuộc thẩm quyền của Chủ tịch UBND cấp xã. Trong đó, thành phần hồ sơ định giá đất cụ thể bao gồm:
- Hồ sơ trình Hội đồng thẩm định giá đất cụ thể thẩm định phương án giá đất. Hồ sơ gồm:
+ Văn bản đề nghị thẩm định phương án giá đất;
+ Tờ trình về phương án giá đất;
+ Báo cáo thuyết minh xây dựng phương án giá đất, dự thảo Chứng thư định
+ Hồ sơ định giá đất cụ thể.
- Hồ sơ trình Chủ tịch Ủy ban nhân dân cấp xã quyết định giá đất cụ thể gồm:
+ Tờ trình về phương án giá đất của cơ quan có chức năng quản lý đất đai;
+ Báo cáo thuyết minh xây dựng phương án giá đất, Chứng thư định giá đất;
+ Văn bản thẩm định phương án giá đất của Hội đồng thẩm định giá đất cụ thể;
+ Biên bản cuộc họp Hội đồng thẩm định giá đất cụ thể;
+ Báo cáo tiếp thu, chỉnh sửa, hoàn thiện phương án giá đất theo văn bản thẩm định phương án giá đất của Hội đồng thẩm định giá đất cụ thể.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];