Hộ khoán cần làm gì khi chuyển sang phương pháp kê khai?
08:43 20/06/25
Hộ khoán cần làm gì khi chuyển sang phương pháp kê khai? Phương pháp tính thuế kê khai đối với hộ kinh doanh, cá nhân kinh doanh được quy định ra sao?
>> Áp mức thuế suất TNDN từ 25% đến 50% cho hoạt động nào?
>> Hộ kinh doanh có doanh thu bao nhiêu sẽ không nộp thuế GTGT?
1. Hộ khoán cần làm gì khi chuyển sang phương pháp kê khai?
Căn cứ khoản 4 Điều 3; điểm b khoản 3 và tiết b6 điểm b khoản 4 Điều 13 Thông tư 40/2021/TT-BTC thì hộ kinh doanh đang áp dụng phương pháp tính thuế khoán (hộ khoán) có thể chuyển sang phương pháp kê khai.
Khi thực hiện chuyển đổi, hộ khoán cần điều chỉnh và bổ sung Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh (Mẫu số 01/CNKD) Phụ lục ban hành kèm theo Thông tư 40/2021/TT-BTC. Trong tờ khai, hộ kinh doanh phải đánh dấu chọn vào mục “Hộ khoán chuyển đổi phương pháp tính thuế” để cơ quan thuế có cơ sở xem xét giảm mức thuế khoán tương ứng với thời gian chuyển đổi. Hạn cuối nộp tờ khai điều chỉnh là ngày thứ 10 kể từ ngày bắt đầu áp dụng phương pháp tính thuế theo kê khai.
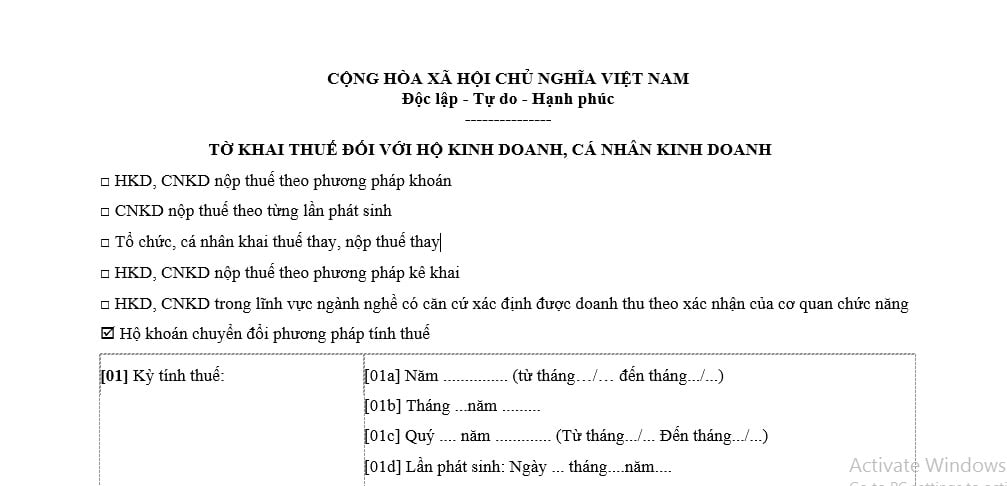
Đồng thời, các hộ kinh doanh kê khai cần thực hiện chế độ kế toán theo hướng dẫn tại Thông tư 88/2021/TT-BTC. Việc thực hiện đúng các quy định trên sẽ giúp hộ kinh doanh kiểm soát hiệu quả hơn hoạt động sản xuất, kinh doanh và đảm bảo nghĩa vụ thuế đối với Nhà nước.
 |
File word Luật Quản lý thuế và văn bản hướng dẫn đang còn hiệu lực năm 2024 |

Hộ khoán chuyển sang phương pháp kê khai (Ảnh minh họa – Nguồn từ Internet)
2. Hộ kinh doanh nộp thuế theo phương pháp kê khai thì thực hiện như thế nào?
Hộ kinh doanh khi nộp thuế theo phương pháp kê khai cần chú ý đến 07 vấn đề sau đây:
(1) Về hồ sơ khai thuế.
(2) Về hình thức nộp hồ sơ khai thuế.
(3) Về nơi nộp hồ sơ khai thuế.
(4) Về thời hạn nộp hồ sơ khai thuế.
(5) Về thời hạn nộp thuế.
(6) Về hình thức nộp thuế.
(7) Nghĩa vụ khai thuế trong trường hợp tạm ngừng hoạt động, kinh doanh.
Xem chi tiết tại bài viết: > > Hướng dẫn hộ kinh doanh nộp thuế theo phương pháp kê khai 2025
3. Phương pháp tính thuế kê khai đối với hộ kinh doanh, cá nhân kinh doanh được quy định ra sao?
Căn cứ Điều 5 Thông tư 40/2021/TT-BTC, quy định về phương pháp tính thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai như sau:
|
Trên đây là toàn bộ giải đáp cho “Hộ khoán cần làm gì khi chuyển sang phương pháp kê khai? Hộ kinh doanh nộp thuế theo phương pháp kê khai thì thực hiện như thế nào? Phương pháp tính thuế kê khai đối với hộ kinh doanh, cá nhân kinh doanh được quy định ra sao?”
Chuyên viên pháp lý Thanh Phương
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
347

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật
-
- Mã ngành 4212 là gì? Xây dựng công trình đường bộ đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-TTg?15:41 07/10/2026
-
- Mã ngành 4211 là gì? Xây dựng công trình đường sắt đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-TTg?15:48 07/10/2026
-
- Mã ngành 4102 là gì? Xây dựng nhà không để ở đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-TTg?15:47 07/10/2026
-
- Mã ngành 6821 là gì? Dịch vụ trung gian cho hoạt động bất động sản đăng ký mã ngành gì?12:01 01/10/2026

