Trường hợp tạm ngừng kinh doanh vẫn được xuất hóa đơn 2025
Chuyên viên pháp lý Diễm Quỳnh11:53 03/09/25
Bài viết dưới đây, Pháp Luật Doanh Nghiệp cập nhật trường hợp tạm ngừng kinh doanh vẫn được xuất hóa đơn 2025 theo Nghị định 123/2020/NĐ-CP
>> Hướng dẫn nguyên tắc lập và trình bày Báo cáo tài chính khi thay đổi kỳ kế toán
>> Các khoản thu nhập chịu thuế TNDN từ chuyển nhượng bất động sản năm 2025
1. Trường hợp tạm ngừng kinh doanh vẫn được xuất hóa đơn 2025
Căn cứ điểm c khoản 1 Điều 16 Nghị định 123/2020/NĐ-CP (được sửa đổi bởi khoản 12 Điều 1 Nghị định 70/2025/NĐ-CP) quy định như sau:
1. Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thuộc các trường hợp sau ngừng sử dụng hóa đơn điện tử có mã của cơ quan thuế, ngừng sử dụng hóa đơn điện tử không có mã của cơ quan thuế, ngừng sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền:
…
c) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh tạm ngừng kinh doanh; tạm ngừng sử dụng hóa đơn điện tử theo văn bản gửi cơ quan thuế (Mẫu 01/ĐKTĐ-HĐĐT Phụ lục IA ban hành kèm Nghị định này); hộ kinh doanh, cá nhân kinh doanh chuyển đổi phương pháp từ kê khai sang phương pháp khoán hoặc nộp thuế theo từng lần phát sinh theo thông báo của cơ quan thuế;
…
Theo đó, doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh tạm ngừng kinh doanh thuộc trường hợp ngừng sử dụng hóa đơn điện tử.
Tuy nhiên, tại khoản 4 Điều 16 Nghị định 123/2020/NĐ-CP quy định như sau:
4. Trường hợp doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh đang trong thời hạn tạm ngừng kinh doanh cần có hóa đơn điện tử giao cho người mua để thực hiện các hợp đồng đã ký trước ngày tạm ngừng kinh doanh thì doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh sử dụng hóa đơn điện tử cấp theo từng lần phát sinh theo hướng dẫn tại khoản 2 Điều 13 Nghị định này.
Như vậy, trong thời gian tạm ngừng kinh doanh cần có hóa đơn điện tử giao cho người mua để thực hiện các hợp đồng đã ký trước ngày tạm ngừng kinh doanh thì vẫn được xuất hóa đơn điện tử cấp theo từng lần phát sinh theo hướng dẫn tại khoản 2 Điều 13 Nghị định 123/2020/NĐ-CP.
Trên đây là nội dung về “Trường hợp tạm ngừng kinh doanh vẫn được xuất hóa đơn 2025”
 |
File Excel so sánh Nghị định 70/2025/NĐ-CP và Nghị định 123/2020/NĐ-CP |
Trường hợp tạm ngừng kinh doanh vẫn được xuất hóa đơn 2025
(Ảnh minh họa – Nguồn Internet)
2. Trường hợp doanh nghiệp, hộ kinh doanh được tiếp tục sử dụng hóa đơn điện tử
Căn cứ khoản 3 Điều 16 Nghị định 123/2020/NĐ-CP, doanh nghiệp, hộ kinh doanh tạm ngừng kinh doanh được tiếp tục sử dụng hóa đơn điện tử khi trong trường hợp:
- Thông báo với cơ quan thuế về việc tiếp tục kinh doanh; hoặc
- Được cơ quan thuế khôi phục mã số thuế; hoặc
- Cơ quan thuế ban hành quyết định chấm dứt hiệu lực quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế bằng biện pháp ngừng sử dụng hóa đơn; hoặc
- Khi có thông báo của cơ quan chức năng.
Lưu ý:
Căn cứ khoản 9 Điều 3 Nghị định 123/2020/NĐ-CP, doanh nghiệp, hộ kinh doanh sử dụng hóa đơn bị ngừng sử dụng trong thời gian bị cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn (trừ trường hợp được phép sử dụng theo thông báo của cơ quan thuế) sẽ bị xem là hành vi sử dụng hóa đơn, chứng từ không hợp pháp.
>> Xem chi tiết tại công việc pháp lý: Ngừng sử dụng hóa đơn điện tử từ ngày 01/6/2025
3. Báo cáo tình hình sử dụng hóa đơn
Năm 2025, doanh nghiệp không phải nộp báo cáo tình hình sử dụng hóa đơn trừ 02 trường hợp sau:
- Doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn đặt in đã mua của cơ quan thuế.
- Doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử trong trường hợp hệ thống cấp mã của cơ quan thuế gặp sự cố.
>> Xem chi tiết tại công việc pháp lý: Báo cáo tình hình sử dụng hóa đơn từ ngày 01/6/2025
Trên đây là toàn bộ nội dung về “Trường hợp tạm ngừng kinh doanh vẫn được xuất hóa đơn 2025”
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
845

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
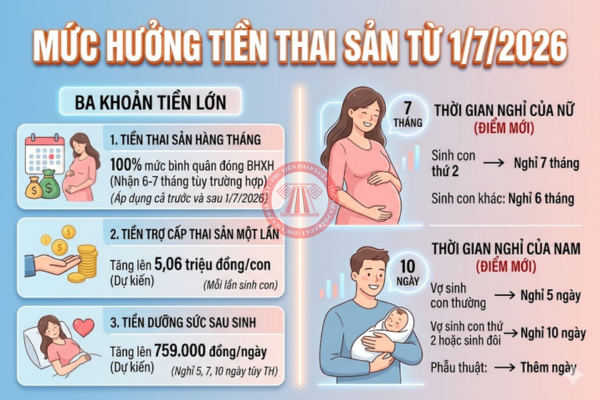
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-
- 03 điều doanh nghiệp cần biết khi khai thuế TNCN từ tiền lương tiền công theo Thông tư 89/2026/TT-BTC19:14 15/10/2026
-
- Bảng thuế suất thuế hộ kinh doanh kinh doanh online 202610:48 15/10/2026
-
- Các khoản tiền thưởng không tính thuế TNCN mới nhất 202609:04 15/10/2026
-
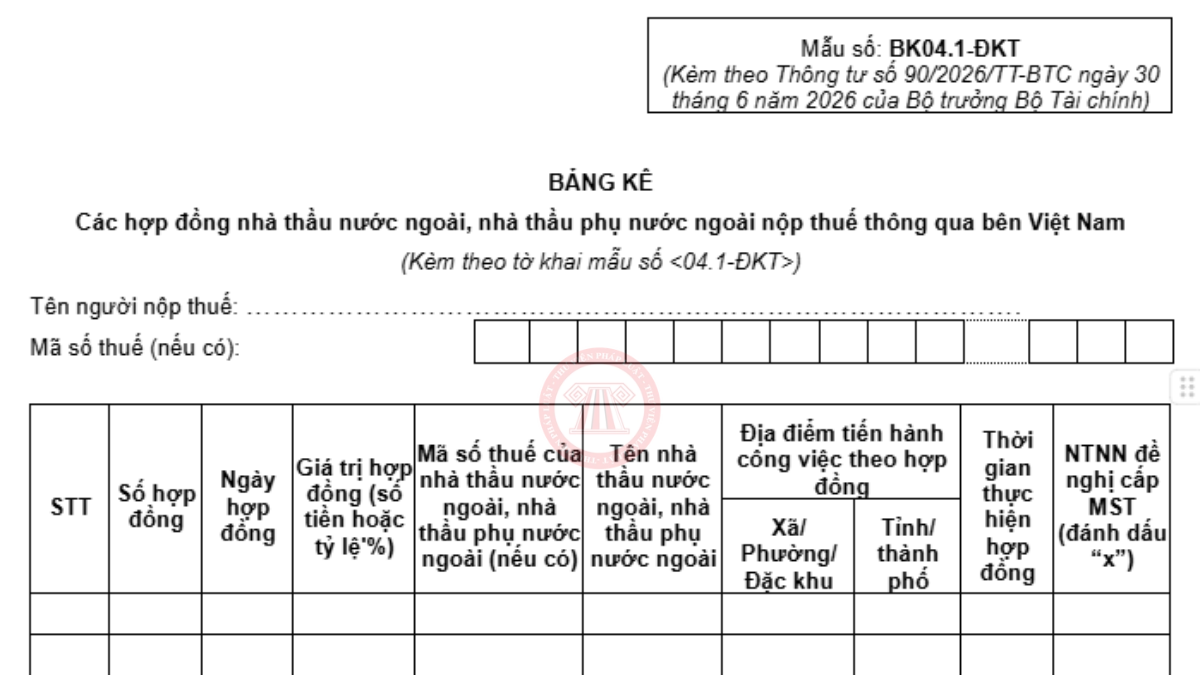
- Hướng dẫn điền mẫu BK04.1-ĐKT mới nhất 2026, bảng kê các hợp đồng nhà thầu nước ngoài nộp thuế thông qua bên Việt Nam09:16 15/10/2026
-
- Hướng dẫn điền mẫu 04.1-ĐKT Thông tư 90/2026/TT-BTC, tờ khai đăng ký thuế nhà thầu trường hợp khai thay07:58 15/10/2026

