Thông báo 3787: Người nộp thuế sẽ xuất hóa đơn theo địa chỉ mới sau sáp nhập
Chuyên viên pháp lý Thanh Phương16:06 30/06/25
Người nộp thuế xuất hóa đơn theo địa chỉ mới do cơ quan thuế cập nhật sau sáp nhập địa bàn, không bắt buộc điều chỉnh Giấy chứng nhận đăng ký kinh doanh.
>> File PDF mẫu thông báo cập nhật địa chỉ NNT theo địa bàn hành chính mới
1. Thông báo 3787: Người nộp thuế sẽ xuất hóa đơn theo địa chỉ mới sau sáp nhập
Ngày 27/6/2025, Chi cục thuế khu vực XIII (địa bàn Bình Định) đã có Thông báo 3787/TB-CCTKV13 về việc cập nhật thông tin địa chỉ của người nộp thuế theo địa bàn hành chính mới và cơ quan thuế quản lý trực tiếp người nộp thuế.
 |
Thông báo 3787/TB-CCTKV13 năm 2025 |
Theo đó, Thông báo 3787/TB-CCTKV13 năm 2025 có đưa ra hướng dẫn như sau:
Cơ quan thuế thực hiện cập nhật lại thông tin địa chỉ của người nộp thuế trên hệ thống cơ sở dữ liệu của ngành thuế theo danh mục địa bàn hành chính mới (cấp tỉnh, cấp xã).
Do đó, việc thay đổi địa chỉ của người nộp thuế theo danh mục địa bàn hành chính mới không bắt buộc người nộp thuế phải điều chỉnh thông tin trên Giấy chứng nhận đăng ký kinh doanh. Thông báo này là căn cứ để người nộp thuế giải trình với cơ quan có liên quan hoặc giải thích với khách hàng trong trường hợp địa chỉ ghi trên hóa đơn là địa chỉ do cơ quan thuế đã cập nhật theo danh mục địa bàn hành chính mới nhưng thông tin trên Giấy chứng nhận đăng ký kinh doanh vẫn là địa chỉ theo danh mục địa bàn hành chính cũ. Trường hợp người nộp thuế có nhu cầu cập nhật Giấy chứng nhận đăng ký kinh doanh, đề nghị người nộp thuế thực hiện thủ tục theo quy định với cơ quan đăng ký kinh doanh.
Như vậy, người nộp thuế sẽ xuất hóa đơn theo địa chỉ mới do cơ quan thuế đã cập nhật, không phải theo địa chỉ trên Giấy chứng nhận đăng ký kinh doanh. Tuy nhiên, việc điều chỉnh thông tin trên Giấy chứng nhận không bắt buộc. Khi khách hàng hoặc cơ quan liên quan thắc mắc, người nộp thuế có thể sử dụng Thông báo 3787/TB-CCTKV13 năm 2025 làm căn cứ để giải trình.
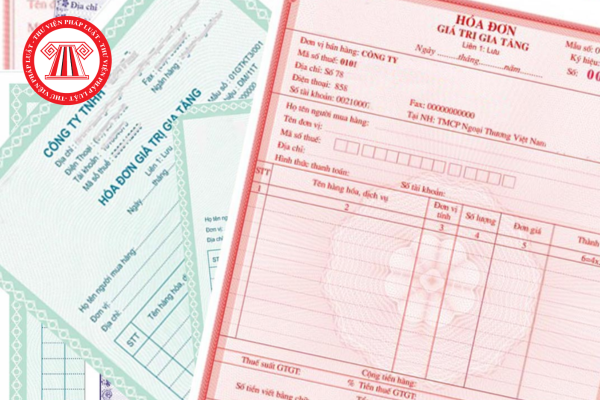
Người nộp thuế sẽ xuất hóa đơn theo địa chỉ mới sau sáp nhập
(Ảnh minh họa – Nguồn từ Internet)
2. Nội dung của hóa đơn điện tử được khởi tạo từ máy tính tiền
Căn cứ khoản 3 Điều 11 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung tại khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP), hóa đơn điện tử được khởi tạo từ máy tính tiền phải gồm những nội dung sau:
a) Tên, địa chỉ, mã số thuế người bán;
b) Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu);
c) Tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán. Trường hợp tổ chức, doanh nghiệp nộp thuế theo phương pháp khấu trừ phải ghi rõ nội dung giá bán chưa thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tiền thuế giá trị gia tăng, tổng tiền thanh toán có thuế giá trị gia tăng
d) Thời điểm lập hóa đơn;
đ) Mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền.
Người bán gửi hoá đơn điện tử cho người mua bằng hình thức điện tử (tin nhắn, thư điện tử và các hình thức khác) hoặc cung cấp đường dẫn hoặc mã QR để người mua tra cứu, tải hoá đơn điện tử.
3. Trường hợp doanh nghiệp phải ngừng sử dụng hóa đơn điện tử
Theo khoản 1 Điều 16 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi khoản 12 Điều 1 Nghị định 70/2025/NĐ-CP), doanh nghiệp sẽ phải ngừng sử dụng hóa đơn điện tử trong các trường hợp sau:
(i) Doanh nghiệp chấm dứt hiệu lực mã số thuế.
(ii) Doanh nghiệp thuộc trường hợp cơ quan thuế xác minh và thông báo không hoạt động tại địa chỉ đã đăng ký.
(iii) Doanh nghiệp tạm ngừng kinh doanh; tạm ngừng sử dụng hóa đơn điện tử theo văn bản gửi cơ quan thuế
(iv) Doanh nghiệp có thông báo của cơ quan thuế về việc ngừng sử dụng hóa đơn điện tử để thực hiện cưỡng chế nợ thuế.
(v) Trường hợp có hành vi sử dụng hóa đơn điện tử để bán hàng nhập lậu, hàng cấm, hàng giả, hàng xâm phạm quyền sở hữu trí tuệ, bị cơ quan có thẩm quyền phát hiện và thông báo cho cơ quan thuế.
(vi) Trường hợp có hành vi lập hóa đơn điện tử phục vụ mục đích bán khống hàng hóa, cung cấp dịch vụ để chiếm đoạt tiền của tổ chức, cá nhân bị cơ quan có thẩm quyền phát hiện, khởi tố và thông báo cho cơ quan thuế.
(vii) Trường hợp cơ quan đăng ký kinh doanh, cơ quan nhà nước có thẩm quyền yêu cầu doanh nghiệp tạm ngừng kinh doanh ngành, nghề kinh doanh có điều kiện hoặc người nộp thuế có hành vi vi phạm pháp luật về thuế và hóa đơn.
(viii) Doanh nghiệp đang áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền có thay đổi ngành nghề kinh doanh dẫn đến không đáp ứng điều kiện sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền.
(ix) Cơ quan thuế xác định người nộp thuế có hành vi trốn thuế, người nộp thuế được thành lập để thực hiện mua bán, sử dụng hóa đơn điện tử không hợp pháp hoặc sử dụng không hợp pháp hóa đơn điện tử để trốn thuế.
(x) Trường hợp người nộp thuế thuộc diện rủi ro rất cao theo mức độ rủi ro người nộp thuế.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
622

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-
- Hướng dẫn hộ kinh doanh nhóm 2 vượt 3 tỷ khai thuế quý 3/202614:09 17/10/2026
-
- Nộp tờ khai 06/TNCN Quý 3/2026 theo Thông tư 89/2026/TT-BTC11:59 17/10/2026
-
- Hướng dẫn điền hồ sơ đăng ký mã số thuế nhà thầu trường hợp khai thay theo Thông tư 90/2026/TT-BTC: Mẫu 04.1-ĐKT và mẫu BK04.1-ĐKT11:30 17/10/2026
-
- Hướng dẫn hộ kinh doanh nhóm 1 vượt 1 tỷ khai thuế quý 3/202609:44 17/10/2026
-
- File word mẫu 06/TNCN mới nhất 2026 theo Thông tư 89/2026/TT-BTC08:57 17/10/2026
-
- Tiền thưởng 20/10 chi từ quỹ công đoàn không tính thuế TNCN 202608:38 17/10/2026
-
- Hướng dẫn kê khai mẫu 06/TNCN theo Thông tư 89/2026/TT-BTC09:30 17/10/2026
-
- Cách xác định thuế suất hàng nông sản chưa qua chế biến 202614:07 16/10/2026

