Thời hạn nộp báo cáo tài chính theo Thông tư 99/2025/TT-BTC
Chuyên viên pháp lý Diễm Quỳnh13:57 31/10/25
Bài viết dưới đây, Pháp luật Doanh Nghiệp cập nhật đến khách hàng thời hạn nộp báo cáo tài chính theo Thông tư 99/2025/TT-BTC
>> Tổng hợp các hình thức công khai báo cáo tài chính áp dụng từ 01/01/2026
>> Mẫu sổ kế toán theo Phụ lục 3 Thông tư 99/2025/TT-BTC thay thế Thông tư 200
1. Thời hạn nộp báo cáo tài chính theo Thông tư 99/2025/TT-BTC
Căn cứ Điều 25 Thông tư 99/2025/TT-BTC (có hiệu lực từ ngày 01/01/2026), thời hạn nộp Báo cáo tài chính được quy định như sau:
(i) Doanh nghiệp phải nộp Báo cáo tài chính năm cho cơ quan có thẩm quyền chậm nhất là 90 ngày, kể từ ngày kết thúc kỳ kế toán năm.
(ii) Doanh nghiệp là công ty mẹ, tổng công ty quy định thời hạn nộp Báo cáo tài chính của công ty con, đơn vị trực thuộc để hợp nhất hoặc tổng hợp Báo cáo tài chính phù hợp với quy định của pháp luật hiện hành và yêu cầu quản lý của đơn vị.
(iii) Đối với các doanh nghiệp mà pháp luật liên quan có quy định về việc nộp Báo cáo tài chính theo kỳ kế toán khác (Báo cáo tài chính quý, bán niên...) thì thời hạn nộp các Báo cáo tài chính này thực hiện theo quy định của pháp luật liên quan đó.
Tải về biểu mẫu báo cáo tài chính 2026 quy định tại Phụ lục 4 Thông tư 99/2025/TT-BTC >>TẠI ĐÂY<<
Thời hạn nộp báo cáo tài chính theo Thông tư 99/2025/TT-BTC
(Ảnh minh họa – Nguồn Internet)
2. Quy định đơn vị tiền tệ trong kế toán
Căn cứ Điều 4 Thông tư 99/2025/TT-BTC, quy định đơn vị tiền tệ trong kế toán được quy định như sau:
(i) “Đơn vị tiền tệ trong kế toán” là Đồng Việt Nam (ký hiệu quốc gia là “đ”; ký hiệu quốc tế là “VND”) được dùng để ghi sổ kế toán, lập và trình bày Báo cáo tài chính của doanh nghiệp. Trường hợp doanh nghiệp chủ yếu thu, chi bằng ngoại tệ, đáp ứng được các yếu tố quy định tại (ii), (iii), (iv) thì được chọn một loại ngoại tệ làm đơn vị tiền tệ trong kế toán để ghi sổ kế toán và chịu trách nhiệm về lựa chọn đó trước pháp luật.
(ii) Doanh nghiệp căn cứ vào các yếu tố sau đây để xác định đơn vị tiền tệ trong kế toán:
- Đơn vị tiền tệ mà ảnh hưởng chính đến giá bán hàng hóa, dịch vụ và thường là đơn vị tiền tệ dùng để niêm yết giá bán hàng hóa, dịch vụ và thanh toán.
- Đơn vị tiền tệ mà ảnh hưởng chính đến chi phí nhân công, chi phí nguyên vật liệu, chi phí sản xuất, kinh doanh khác và thường là đơn vị tiền tệ dùng để thanh toán cho các chi phí đó.
(iii) Trường hợp căn cứ vào các yếu tố tại (ii) mà doanh nghiệp chưa xác định được đơn vị tiền tệ trong kế toán thì các yếu tố sau đây cũng được xem xét để làm căn cứ xác định đơn vị tiền tệ trong kế toán của doanh nghiệp:
- Đơn vị tiền tệ sử dụng để huy động các nguồn lực tài chính (đơn vị tiền tệ sử dụng khi phát hành công cụ nợ, công cụ vốn,...).
- Đơn vị tiền tệ thường xuyên thu được từ các hoạt động kinh doanh và được sử dụng để tích trữ.
(iv) Đơn vị tiền tệ trong kế toán phản ánh các giao dịch, sự kiện, điều kiện liên quan đến hoạt động của doanh nghiệp. Sau khi xác định được đơn vị tiền tệ trong kế toán thì doanh nghiệp không được thay đổi, trừ khi có sự thay đổi lớn về hoạt động quản lý và kinh doanh dẫn đến thay đổi trọng yếu trong các giao dịch, sự kiện và điều kiện đó.
3. Lập, ký và kiểm soát chứng từ kế toán
Căn cứ Điều 10 Thông tư 99/2025/TT-BTC, lập, ký và kiểm soát chứng từ kế toán được quy định như sau:
1. Mọi nghiệp vụ kinh tế, tài chính phát sinh liên quan đến hoạt động của doanh nghiệp phải lập chứng từ kế toán. Chứng từ kế toán chỉ lập một lần cho mỗi nghiệp vụ kinh tế, tài chính phát sinh.
2. Việc lập và ký chứng từ kế toán được thực hiện theo quy định của Luật Kế toán, văn bản hướng dẫn Luật kế toán, hướng dẫn tại Thông tư này và các văn bản sửa đổi, bổ sung, thay thế.
3. Việc phân cấp ký trên chứng từ kế toán của doanh nghiệp phải phù hợp với quy định của pháp luật, yêu cầu quản lý, quy chế quản trị nội bộ để đảm bảo kiểm soát chặt chẽ, an toàn tài sản, nguồn vốn của doanh nghiệp và xác định được trách nhiệm của cá nhân có liên quan.
4. Kế toán trưởng (hoặc người được kế toán trưởng ủy quyền) không được ký “thừa ủy quyền” chức danh của người quản lý, điều hành của doanh nghiệp trên chứng từ kế toán, trừ trường hợp pháp luật có quy định khác.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Thông tư 99/2025/TT-BTC
681

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-
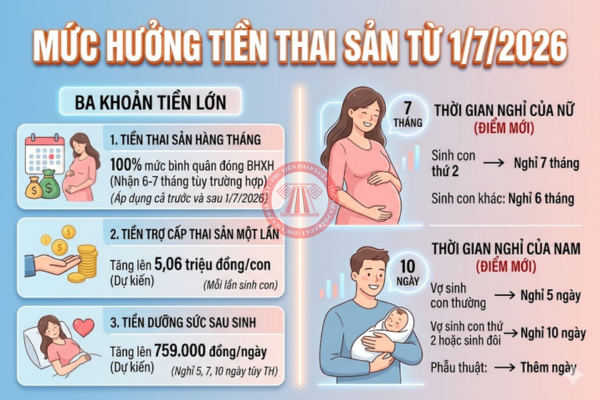
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026
-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026

-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
- Nộp thừa thuế TNCN tiền lương tiền công không quá 50.000 đồng được bù trừ sang năm sau11:55 25/10/2026
-
- Khách thanh toán trước qua nền tảng đặt phòng trực tuyến, khách sạn phải xuất hóa đơn khi nào?19:20 23/10/2026
-
- Hướng dẫn khai nộp thuế nhà thầu Facebook 202610:58 23/10/2026
-
- Công văn tỷ giá xuất hóa đơn xuất khẩu của Cục thuế (Công văn 6810/CT-QLNT năm 2026)11:34 22/10/2026
-
- Công văn 9331/CTH-QLDN1 xử lý tỷ giá trên hóa đơn xuất khẩu không phù hợp với quy định11:30 22/10/2026
-
- Doanh thu năm 2025 trên 1 tỷ thì khai thuế năm 2026 như thế nào?11:02 22/10/2026
-
- Hướng dẫn chứng từ tính chi phí quảng cáo Meta được trừ khi tính thuế TNDN theo Công văn 13194/TCS2-QLDN210:06 22/10/2026