Thời điểm lập hóa đơn của dịch vụ chứng khoán năm 2025
Chuyên viên pháp lý Trúc Anh23:33 06/06/25
Thời điểm lập hóa đơn của dịch vụ chứng khoán năm 2025. Quy định hóa đơn điện tử khởi tạo từ máy tính tiền và lập hóa đơn điện tử có mã của cơ quan thuế theo quy định hiện nay.
>> Tải về mẫu Giấy chứng nhận đăng ký thuế 2025
>> Tải về mẫu thông báo mã số thuế nộp thay mới nhất 2025
1. Thời điểm lập hóa đơn của dịch vụ chứng khoán năm 2025
Căn cứ điểm b khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP quy định về thời điểm lập hóa đơn của dịch vụ chứng khoán như sau:
b) Sửa đổi, bổ sung điểm a, điểm e, điểm l, điểm m, điểm n khoản 4 như sau:
“a) Đối với các trường hợp bán hàng hóa, cung cấp dịch vụ với số lượng lớn, phát sinh thường xuyên, cần có thời gian đối soát số liệu giữa doanh nghiệp bán hàng hóa, cung cấp dịch vụ và khách hàng, đối tác gồm: Trường hợp cung cấp dịch vụ hỗ trợ trực tiếp cho vận tải hàng không, cung ứng nhiên liệu hàng không cho các hãng hàng không, hoạt động cung cấp điện (trừ đối tượng quy định tại điểm h khoản này), cung cấp dịch vụ hỗ trợ vận tải đường sắt, nước, dịch vụ truyền hình, dịch vụ quảng cáo truyền hình, dịch vụ thương mại điện tử, dịch vụ bưu chính và chuyển phát (bao gồm cả dịch vụ đại lý, dịch vụ thu hộ, chi hộ), dịch vụ viễn thông (bao gồm cả dịch vụ viễn thông giá trị gia tăng), dịch vụ logistic, dịch vụ công nghệ thông tin (trừ trường hợp quy định tại điểm b khoản này) được bán theo kỳ nhất định, dịch vụ ngân hàng (trừ hoạt động cho vay), chuyển tiền quốc tế, dịch vụ chứng khoán, xổ số điện toán, thu phí sử dụng đường bộ giữa nhà đầu tư và nhà cung cấp dịch vụ thu phí và các trường hợp khác theo hướng dẫn của Bộ trưởng Bộ Tài chính, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. Kỳ quy ước để làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp căn cứ thỏa thuận giữa đơn vị bán hàng hóa, cung cấp dịch vụ với người mua.”
Theo đó, đối với các trường hợp bán hàng hóa, cung cấp dịch vụ với số lượng lớn, phát sinh thường xuyên, cần có thời gian đối soát số liệu giữa doanh nghiệp bán hàng hóa, cung cấp dịch vụ và khách hàng, đối tác như dịch vụ chứng khoán, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Trên đây là nội dung “Thời điểm lập hóa đơn của dịch vụ chứng khoán năm 2025” theo quy định.
 |
File word Luật Quản lý thuế và văn bản hướng dẫn đang còn hiệu lực năm 2024 |
Thời điểm lập hóa đơn của dịch vụ chứng khoán năm 2025
(Ảnh minh họa – Nguồn từ Internet)
2. Quy định hóa đơn điện tử khởi tạo từ máy tính tiền
Căn cứ khoản 2 và khoản 3 Điều 11 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP) quy định về nguyên tắc và nội dung như của hóa đơn điện tử khởi tạo từ máy tính tiền sau:
|
Hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế đảm bảo nguyên tắc sau: |
- Nhận biết được hóa đơn in từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế. |
|
- Không bắt buộc có chữ ký số. |
|
|
- Khoản chi mua hàng hóa, dịch vụ sử dụng hóa đơn (hoặc sao chụp hóa đơn hoặc tra thông tin từ Cổng thông tin điện tử của Tổng cục Thuế về hóa đơn) được khởi tạo từ máy tính tiền được xác định là khoản chi có đủ hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế. |
|
|
Hóa đơn điện tử khởi tạo từ máy tính tiền có các nội dung sau đây: |
- Tên, địa chỉ, mã số thuế người bán. |
|
- Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu). |
|
|
- Tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán. Trường hợp tổ chức, doanh nghiệp nộp thuế theo phương pháp khấu trừ phải ghi rõ nội dung giá bán chưa thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tiền thuế giá trị gia tăng, tổng tiền thanh toán có thuế giá trị gia tăng. |
|
|
- Thời điểm lập hóa đơn. |
|
|
- Mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền. |
Lưu ý: Người bán gửi hoá đơn điện tử cho người mua bằng hình thức điện tử (tin nhắn, thư điện tử và các hình thức khác) hoặc cung cấp đường dẫn hoặc mã QR để người mua tra cứu, tải hoá đơn điện tử.
3. Lập hóa đơn điện tử có mã của cơ quan thuế
Căn cứ khoản 1 Điều 17 Nghị định 123/2020/NĐ-CP quy định lập hóa đơn điện tử có mã của cơ quan thuế như sau:
Điều 17. Lập hóa đơn điện tử có mã của cơ quan thuế - Nghị định 123/2020/NĐ-CP
1. Lập hóa đơn điện tử có mã của cơ quan thuế
a) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nêu tại khoản 1 Điều 14 Nghị định này nếu truy cập Cổng thông tin điện tử của Tổng cục Thuế để lập hóa đơn thì sử dụng tài khoản đã được cấp khi đăng ký để thực hiện:
- Lập hóa đơn bán hàng hóa, cung cấp dịch vụ.
- Ký số trên các hóa đơn đã lập và gửi hóa đơn để cơ quan thuế cấp mã.
b) Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử có mã của cơ quan thuế thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử thì truy cập vào trang thông tin điện tử của tổ chức cung cấp dịch vụ hóa đơn điện tử hoặc sử dụng phần mềm hóa đơn điện tử của đơn vị để thực hiện:
- Lập hóa đơn bán hàng hóa, cung cấp dịch vụ.
- Ký số trên các hóa đơn đã lập và gửi hóa đơn qua tổ chức cung cấp dịch vụ hóa đơn điện tử để cơ quan thuế cấp mã.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
429

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-
- Tổng hợp 12 hình thức giao dịch liên kết 2026
- 07:45 25/03/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026

-
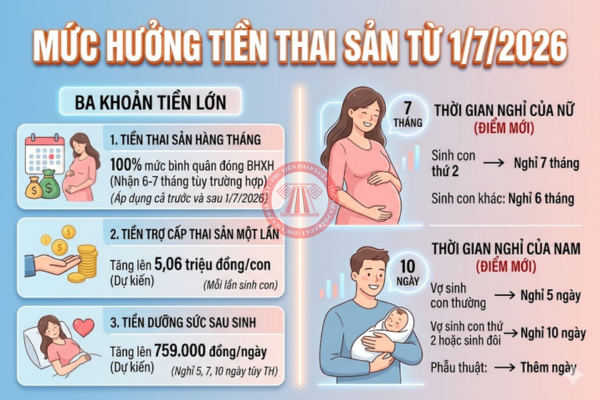
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

Cùng chuyên mục
-
- Chênh lệch tỷ giá hóa đơn và tỷ giá khai thuế có phải điều chỉnh09:08 18/09/2026
-
- Tỷ giá khai thuế, tỷ giá xuất hóa đơn xuất khẩu mới theo Công văn 6810/CT-QLNT của Cục thuế09:10 18/09/2026
-
- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC08:06 18/09/2026
-
- Điều kiện mới về đăng ký người phụ thuộc là bố mẹ 202611:42 17/09/2026
-
- Phụ cấp điện thoại có tính thuế TNCN 2026 không?20:18 16/09/2026
-
- Công văn tỷ giá xuất hóa đơn xuất khẩu của Cục thuế (Công văn 6810/CT-QLNT năm 2026)14:55 16/09/2026
-
- Phụ cấp xăng xe có tính thuế TNCN 2026 không?13:36 16/09/2026
-
- Giải đáp thắc mắc phụ cấp nhà ở có tính thuế TNCN 2026 không?10:39 16/09/2026

