Nước ngọt sẽ chịu thuế tiêu thụ đặc biệt từ năm 2027
Chuyên viên pháp lý Thanh Phương08:16 16/06/25
Theo như Luật Thuế tiêu thụ đặc biệt (sửa đổi) được Quốc hội thông qua ngày 14/6/2025, thì lần đầu đầu tiên nước ngọt sẽ được đưa vào diện chịu thuế tiêu thụ đặc biệt từ năm 2027.
>> Nơi nộp hồ sơ khai thuế với doanh nghiệp hoạt động đa địa bàn từ ngày 01/7/2025
>> Tổng hợp 08 quy định mới về thuế có hiệu lực từ 01/7/2025
1. Nước ngọt sẽ chịu thuế tiêu thụ đặc biệt từ năm 2027
Theo điểm a khoản 1 Điều 3 Nghị quyết 129/2024/QH15 về Chương trình xây dựng luật, pháp lệnh năm 2025, điều chỉnh Chương trình xây dựng luật, pháp lệnh năm 2024, tại Kỳ họp thứ 9, Quốc hội khóa XV, Quốc hội đã chính thức thông qua Luật Thuế tiêu thụ đặc biệt (sửa đổi) vào ngày 14/6/2025.
Hiện Luật Thuế tiêu thụ đặc biệt (sửa đổi) chưa có văn bản chính thức, cho nên quý khách hàng có thể tham khảo nội dung tại Dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) dưới đây:
 |
Dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) |
Theo đó, trong các đối tượng chịu thuế tiêu thụ đặc biệt, tại điểm l khoản 1 Điều 2 Dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi) đã bổ sung “Nước giải khát theo Tiêu chuẩn Việt Nam (TCVN) có hàm lượng đường trên 5g/100ml” sẽ đưa vào diện chịu thuế tiêu thụ đặc biệt. Cụ thể thì sẽ bị áp thuế tiêu thụ đặc biệt 8% từ đầu năm 2027, và tăng lên 10% vào 2028.
Lưu ý, những nội dung trên được tham khảo tại bài viết ”Quốc hội biểu quyết thông qua Luật Thuế tiêu thụ đặc biệt (sửa đổi)” của Cổng Thông tin điện tử Quốc hội
|
Tổng hợp các chính sách thuế mới 2025 chi tiết |

Nước ngọt sẽ chịu thuế tiêu thụ đặc biệt từ năm 2027 (Ảnh minh họa – Nguồn từ Internet)
2. Hàng hóa chịu thuế tiêu thụ đặc biệt 2025
Căn cứ khoản 1 Điều 2 Luật Thuế tiêu thụ đặc biệt 2008 (được sửa đổi, bổ sung bởi khoản 1 Điều 1 Luật số 70/2014/QH13), những hàng hóa phải chịu thuế tiêu thụ đặc biệt bao gồm:
- Thuốc lá điếu, xì gà và chế phẩm khác từ cây thuốc lá dùng để hút, hít, nhai, ngửi, ngậm.
- Rượu.
- Bia.
- Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng.
- Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125cm3.
- Tàu bay, du thuyền.
- Xăng các loại.
- Điều hoà nhiệt độ công suất từ 90.000 BTU trở xuống.
- Bài lá.
- Vàng mã, hàng mã.
3. Hàng hóa không phải chịu thuế tiêu thụ đặc biệt 2025
Căn cứ Điều 3 Luật Thuế tiêu thụ đặc biệt 2008 (được sửa đổi, bổ sung bởi khoản 2 Điều 1 Luật số 70/2014/QH13), những hàng hóa chịu thuế tiêu thụ đặc biệt nêu tại mục (2) sẽ không thuộc diện chịu thuế tiêu thụ đặc biệt trong các trường hợp sau:
1. Hàng hóa do cơ sở sản xuất, gia công trực tiếp xuất khẩu hoặc bán, ủy thác cho cơ sở kinh doanh khác để xuất khẩu;
2. Hàng hóa nhập khẩu bao gồm:
a) Hàng viện trợ nhân đạo, viện trợ không hoàn lại; quà tặng cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, đơn vị vũ trang nhân dân, quà biếu, quà tặng cho cá nhân tại Việt Nam theo mức quy định của Chính phủ;
b) Hàng hóa vận chuyển quá cảnh hoặc mượn đường qua cửa khẩu, biên giới Việt Nam, hàng hóa chuyển khẩu theo quy định của Chính phủ;
c) Hàng tạm nhập khẩu, tái xuất khẩu và tạm xuất khẩu, tái nhập khẩu không phải nộp thuế nhập khẩu, thuế xuất khẩu trong thời hạn theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu;
d) Đồ dùng của tổ chức, cá nhân nước ngoài theo tiêu chuẩn miễn trừ ngoại giao; hàng mang theo người trong tiêu chuẩn hành lý miễn thuế; hàng nhập khẩu để bán miễn thuế theo quy định của pháp luật;
3. Tàu bay, du thuyền sử dụng cho mục đích kinh doanh vận chuyển hàng hóa, hành khách, khách du lịch và tàu bay sử dụng cho mục đích an ninh, quốc phòng;
4. Xe ô tô cứu thương; xe ô tô chở phạm nhân; xe ô tô tang lễ; xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chạy trong khu vui chơi, giải trí, thể thao không đăng ký lưu hành và không tham gia giao thông;
5. Hàng hoá nhập khẩu từ nước ngoài vào khu phi thuế quan, hàng hoá từ nội địa bán vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan, hàng hoá được mua bán giữa các khu phi thuế quan với nhau, trừ xe ô tô chở người dưới 24 chỗ.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
818

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
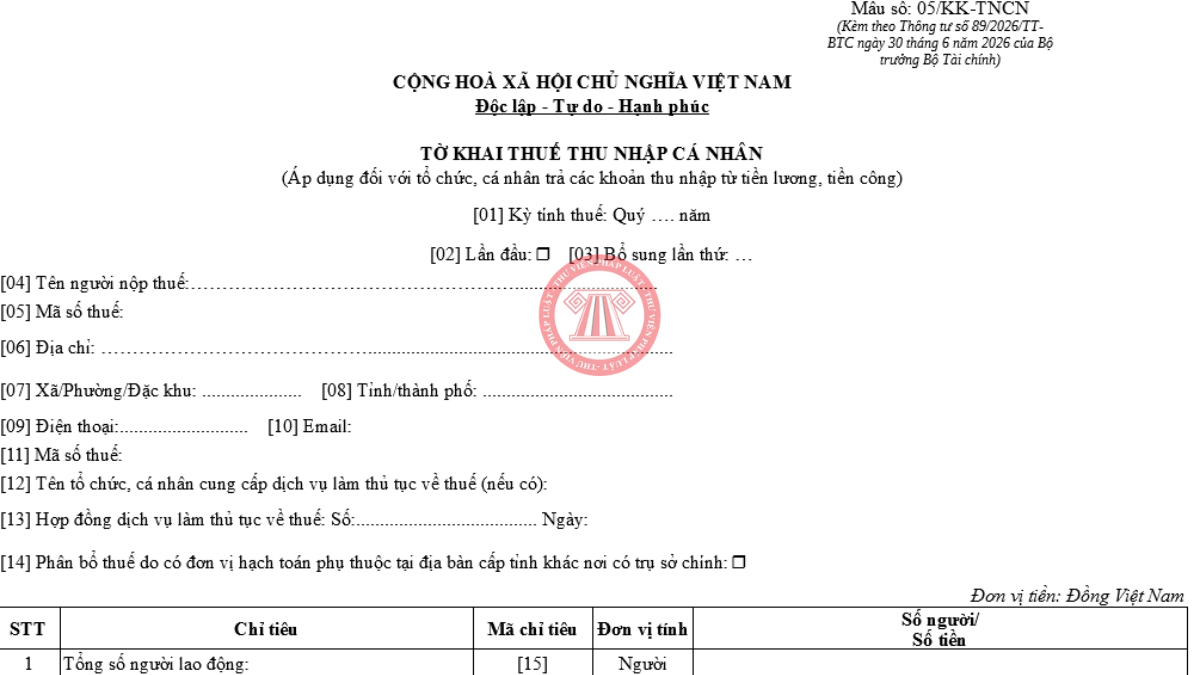
-
- File Sách Trắng Thuế Việt Nam 2026 PDF và eBook11:08 29/09/2026
-
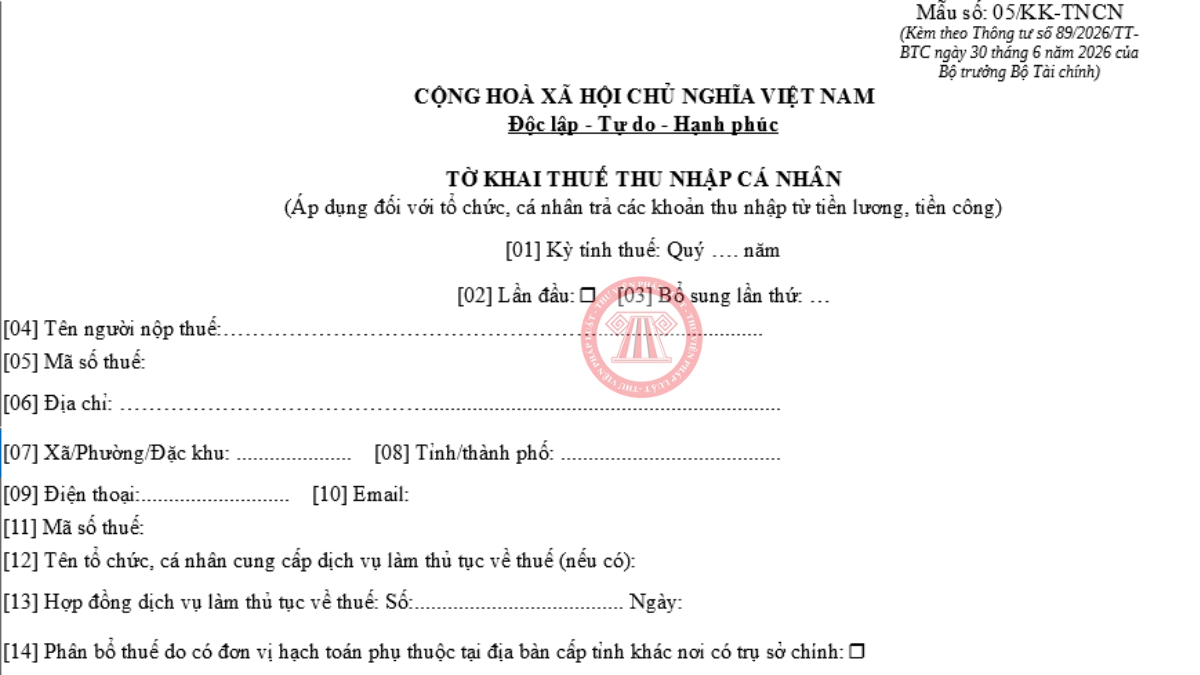
- File word excel mẫu tờ khai thuế quý 3/2026: mẫu 01/GTGT, mẫu 05/KK-TNCN Thông tư 89/2026/TT-BTC11:23 29/09/2026
-
- Thời điểm xuất hóa đơn hoạt động xây dựng, bất động sản 2026 theo Nghị định 254/2026/NĐ-CP11:58 28/09/2026
-
- Quy định về bảng kê chi phí khám chữa bệnh 2026 để được giảm trừ y tế khi tính thuế TNCN13:45 26/09/2026
-
- Giảm trừ y tế giáo dục khi tính thuế TNCN 2026: Mức giảm, điều kiện, hồ sơ, lưu ý lập và sử dụng hóa đơn điện tử11:57 26/09/2026
-
- Điểm mới chế độ kế toán thay thế Thông tư 133 (tài khoản, chứng từ, sổ kế toán, báo cáo tài chính,..)12:01 26/09/2026
-
- Mẫu Quyết định về việc ấn định số thuế phải nộp mới nhất 2026 theo Thông tư 89/2026/TT-BTC10:25 26/09/2026

