Mức phạt không lập hóa đơn từ khi bán hàng dưới 50 số hóa đơn mới nhất áp dụng từ 16/01/2026
Chuyên viên pháp lý Trường Giang10:06 08/12/25
Mức phạt không lập hóa đơn từ khi bán hàng dưới 50 số hóa đơn mới nhất áp dụng từ 16/01/2026. Nội dung của hóa đơn điện tử khởi tạo từ máy tính tiền theo quy định hiện hành.
>> Mức đóng thuế 2026 đối với hộ kinh doanh theo Quyết định 3389/QĐ-BTC năm 2025
>> Mức phạt đối với doanh nghiệp không cung cấp thông tin tiền lương NLĐ từ 16/01/2026
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp đến quý khách hàng nội dung "Mức phạt không lập hóa đơn từ khi bán hàng dưới 50 số hóa đơn mới nhất" chi tiết dưới đây:
1. Mức phạt không lập hóa đơn từ khi bán hàng dưới 50 số hóa đơn mới nhất
Ngày 02/11/2025, Chính phủ đã ban hành Nghị định 310/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn. Nghị định 310/2025/NĐ-CP có hiệu lực từ ngày 16/01/2026.
Căn cứ Điều 24 Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung bởi điểm b khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP) quy định về xử phạt hành chính đối với hành vi không lập hóa đơn theo quy định như sau:
Xử phạt hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ
...
3. Hành vi không lập hóa đơn theo quy định bị xử phạt như sau:
a) Phạt cảnh cáo đối với hành vi không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn;
b) Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 02 số hóa đơn đến dưới 10 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định 01 số hóa đơn;
c) Phạt tiền từ 2.000.000 đồng đến 10.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 10 số hóa đơn đến dưới 50 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 02 số hóa đơn đến dưới 10 số hóa đơn;
d) Phạt tiền từ 10.000.000 đồng đến 30.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 50 số hóa đơn đến dưới 100 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 10 số hóa đơn đến dưới 20 số hóa đơn;
đ) Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 100 số hóa đơn trở lên và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 20 số hóa đơn đến dưới 50 số hóa đơn;
e) Phạt tiền từ 60.000.000 đồng đến 80.000.000 đồng trong trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 50 số hóa đơn trở lên.
...
Theo đó, trường hợp người bán hàng không lập hóa đơn từ khi bán hàng dưới 50 số hóa đơn sẽ bị xử phạt theo các mức xử phạt cụ thể như sau:
- Đối với bán hàng thông thường mức xử phạt như sau:
+ Không lập hóa đơn từ 20 số hóa đơn đến dưới 50 số hóa đơn sẽ bị xử phạt hành chính với mức phạt tiền từ 30 triệu đồng đến 50 triệu đồng.
+ Không lập hóa đơn từ 10 số hóa đơn đến dưới 20 số hóa đơn sẽ bị xử phạt hành chính với mức phạt tiền từ 10 triệu đồng đến 30 triệu đồng.
+ Không lập hóa đơn từ 2 số hóa đơn đến dưới 10 số hóa đơn sẽ bị xử phạt hành chính với mức phạt tiền từ 2 triệu đồng đến 10 triệu đồng.
+ Không lập 1 số hóa đơn sẽ bị xử phạt hành chính với mức phạt tiền từ 1 triệu đồng đến 2 triệu đồng.
+ Không lập 1 số hóa đơn cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn bị xử phạt cảnh cáo.
- Không lập hóa đơn khi bán hàng dùng để khuyến mại, quảng cáo tặng, cho:
+ Không lập hóa đơn từ 10 số hóa đơn đến dưới 50 số hóa đơn sẽ bị xử phạt hành chính với mức phạt tiền từ 2 triệu đồng đến 10 triệu đồng.
+ Không lập hóa đơn từ 2 số hóa đơn đến dưới 10 số hóa đơn sẽ bị xử phạt hành chính với mức phạt tiền từ 1 triệu đồng đến 2 triệu đồng.
+ Không lập 1 số hóa đơn sẽ bị xử phạt cảnh cáo.
Lưu ý:
Tại khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP quy định mức phạt trên là mức phạt tiền áp dụng đối với tổ chức. Còn đối với người nộp thuế là hộ kinh doanh, cá nhân kinh doanh áp dụng mức phạt tiền như đối với cá nhân
Đồng thời theo khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP quy định mức phạt đối với cá nhân có cùng hành vi vi phạm bằng 1/2 mức phạt đối với tổ chức.
* Trên đây là mức phạt không lập hóa đơn từ khi bán hàng dưới 50 số hóa đơn mới nhất.
 |
Tổng hợp biểu mẫu về hóa đơn chứng từ |

Mức phạt không lập hóa đơn từ khi bán hàng dưới 50 số hóa đơn mới nhất áp dụng từ 16/01/2026
(Ảnh minh họa - Nguồn từ Internet)
2. Mức phạt vi phạm quy định về cung cấp dịch vụ hóa đơn từ 16/1/2026
Quý khách hàng xem chi tiết tại >> Mức phạt vi phạm quy định về cung cấp dịch vụ hóa đơn từ 16/1/2026
3. Nội dung của hóa đơn điện tử khởi tạo từ máy tính tiền
Căn cứ khoản 3 Điều 11 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP) có quy định hóa đơn điện tử khởi tạo từ máy tính tiền bao gồm các nội dung sau:
a) Tên, địa chỉ, mã số thuế người bán;
b) Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu);
c) Tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán. Trường hợp tổ chức, doanh nghiệp nộp thuế theo phương pháp khấu trừ phải ghi rõ nội dung giá bán chưa thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tiền thuế giá trị gia tăng, tổng tiền thanh toán có thuế giá trị gia tăng;
d) Thời điểm lập hóa đơn;
đ) Mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền.
Người bán gửi hoá đơn điện tử cho người mua bằng hình thức điện tử (tin nhắn, thư điện tử và các hình thức khác) hoặc cung cấp đường dẫn hoặc mã QR để người mua tra cứu, tải hoá đơn điện tử.”
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
532

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
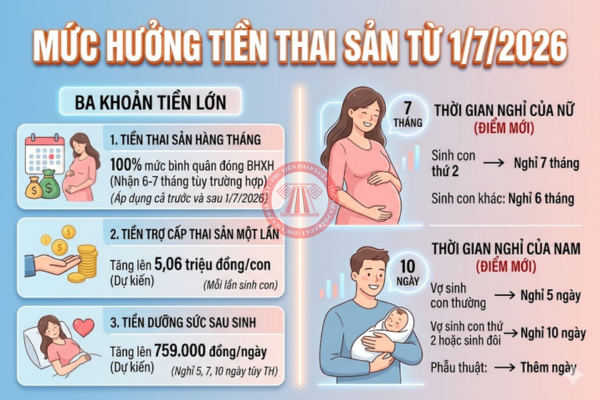
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-
- 03 điều doanh nghiệp cần biết khi khai thuế TNCN từ tiền lương tiền công theo Thông tư 89/2026/TT-BTC19:14 15/10/2026
-
- Bảng thuế suất thuế hộ kinh doanh kinh doanh online 202610:48 15/10/2026
-
- Các khoản tiền thưởng không tính thuế TNCN mới nhất 202609:04 15/10/2026
-
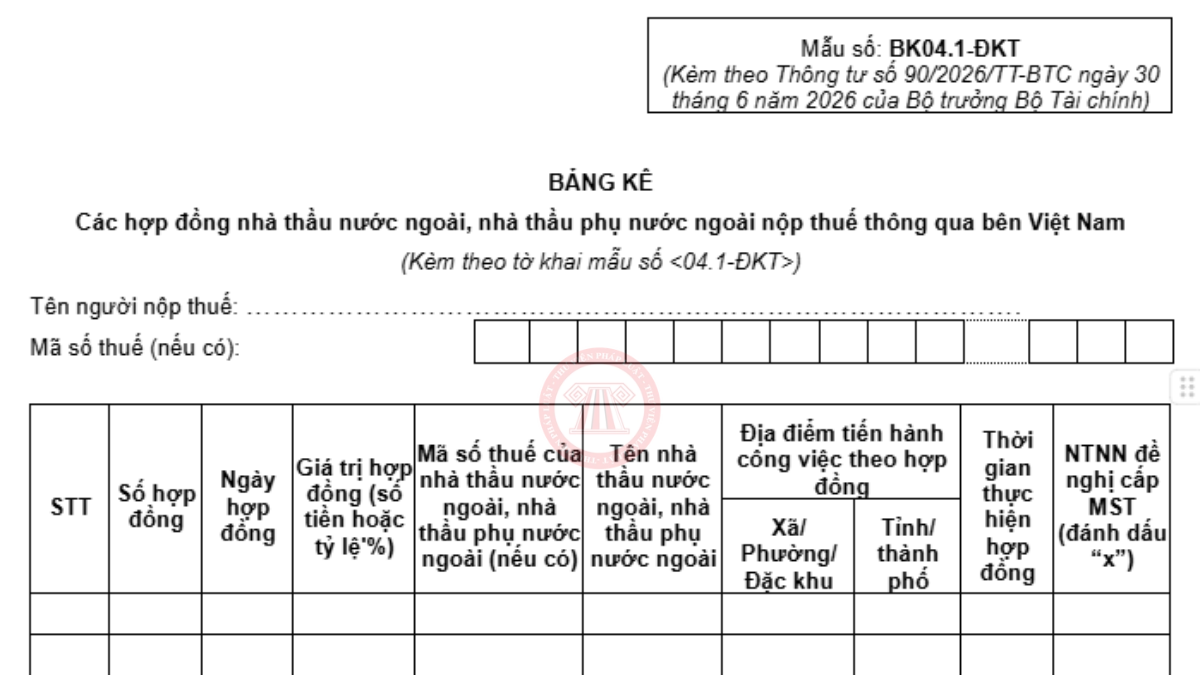
- Hướng dẫn điền mẫu BK04.1-ĐKT mới nhất 2026, bảng kê các hợp đồng nhà thầu nước ngoài nộp thuế thông qua bên Việt Nam09:16 15/10/2026
-
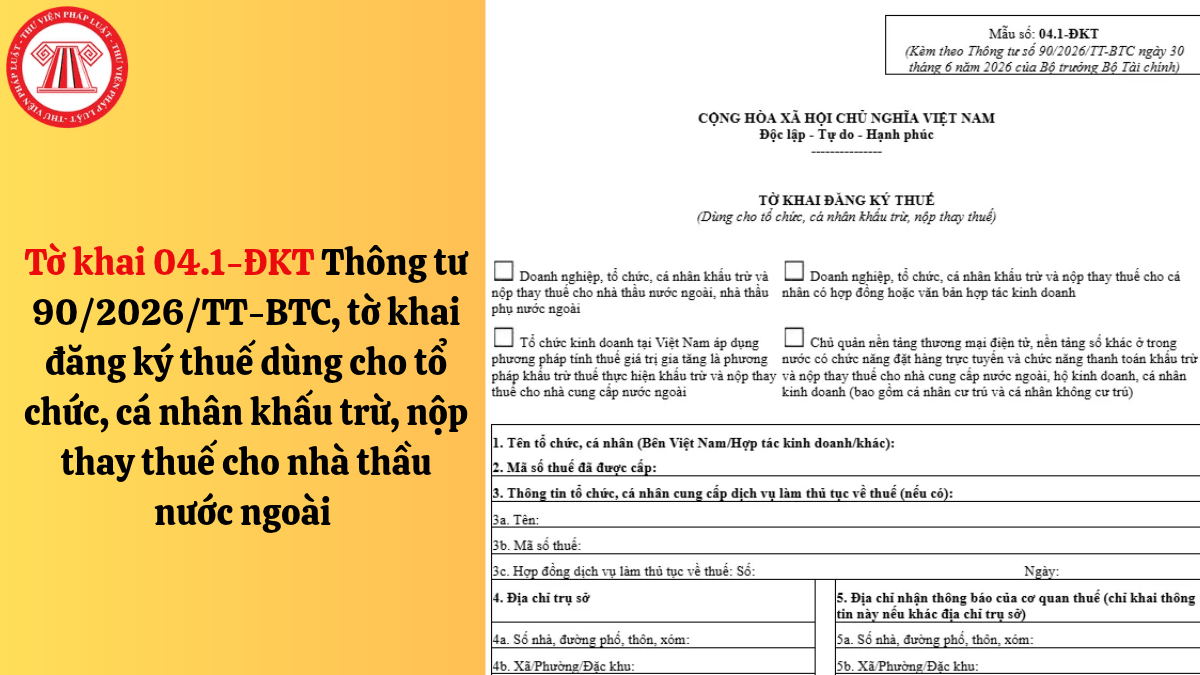
- Hướng dẫn điền mẫu 04.1-ĐKT Thông tư 90/2026/TT-BTC, tờ khai đăng ký thuế nhà thầu trường hợp khai thay07:58 15/10/2026

