Hướng dẫn sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền cho hộ kinh doanh mới nhất
Chuyên viên pháp lý Tuyết Nhi09:09 10/05/25
Dưới đây là hướng dẫn sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền cho hộ kinh doanh và các trường hợp bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền từ 01/6/2025.
>> Bảng giá điện năm 2025 mới nhất tại TP Hồ Chí Minh
>> Giá bán lẻ điện bình quân tăng lên 2.204,7 đồng/kWh từ ngày 10 5 2025
1. Hướng dẫn sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền cho hộ kinh doanh mới nhất
Bước 1: Đăng ký sử dụng hóa đơn điện tử với cơ quan thuế
Đăng ký phát hành hóa đơn điện tử qua phần mềm máy tính tiền hoặc trực tiếp với cơ quan thuế.
Đăng ký chữ ký số để gửi dữ liệu hóa đơn điện tử cho cơ quan thuế.
Bước 2: Khởi tạo và phát hành hóa đơn điện tử trên máy tính tiền
Khi bán hàng, nhân viên sử dụng máy tính tiền để tạo hóa đơn điện tử cho khách hàng.
Hóa đơn không cần ký số trực tiếp trên hóa đơn khi bán hàng.
Bước 3: Gửi dữ liệu hóa đơn điện tử cho cơ quan thuế
Cuối ngày, dữ liệu hóa đơn điện tử được gửi tự động hoặc thủ công từ phần mềm máy tính tiền đến cơ quan thuế qua tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu.
Bước 4: Lưu trữ và quản lý hóa đơn
Chủ kinh doanh lưu trữ hóa đơn điện tử theo quy định và quản lý dữ liệu bán hàng trên phần mềm máy tính tiền.
Trên đây là hướng dẫn sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền cho hộ kinh doanh.
Lưu ý: Thông tin trên chỉ mang tính chất tham khảo.
 |
File Excel so sánh Nghị định 70/2025/NĐ-CP và Nghị định 123/2020/NĐ-CP |
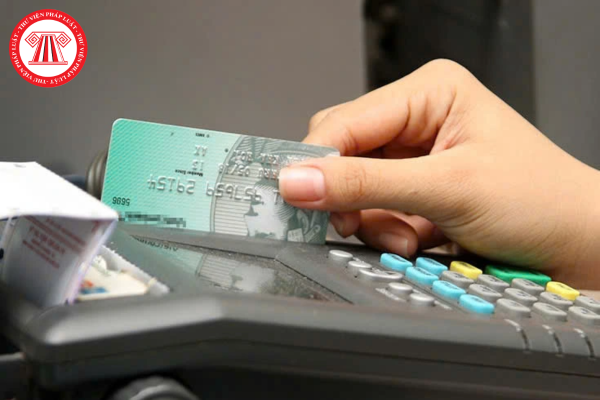
Hướng dẫn sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền cho hộ kinh doanh mới nhất
(Ảnh minh họa - Nguồn Internet)
2. Các trường hợp bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền từ ngày 01/6/2025
Căn cứ khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP (có hiệu lực từ ngày 01/6/2025) đã sửa đổi, bổ sung tên Điều 11 và sửa đổi, bổ sung Điều 11 Nghị định 123/2020/NĐ-CP, quy định hóa đơn điện tử khởi tạo từ máy tính tiền như sau:
Điều 1. Sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định về hóa đơn, chứng từ
…
8. Sửa đổi tên Điều 11 và sửa đổi, bổ sung Điều 11 như sau:
Điều 11. Hóa đơn điện tử khởi tạo từ máy tính tiền
1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.
…
Như vậy, từ 01/6/2025 các trường hợp dưới đây sẽ phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền:
(i) Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 Luật Quản lý thuế 2019 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế 2019 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác).
(ii) Ăn uống, nhà hàng, khách sạn.
(iii) Dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim.
(iv) Dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam).
3. Quy trình xử lý hóa đơn sai sót 2025 theo Nghị định 70/2025/NĐ-CP
Quý khách hàng xem chi tiết: TẠI ĐÂY
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
601

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026
-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục


-
- Cá nhân sở hữu gián tiếp từ 25% vốn điều lệ trở lên được xác định là chủ sở hữu hưởng lợi ra sao?10:59 22/10/2026
-
- Cách điền mẫu số 10 Thông tư 121/2026/TT-BTC chi tiết09:06 22/10/2026
-

- Tải về file word Mẫu số 12 Thông tư 121/2026/TT-BTC08:43 22/10/2026
-
- 02 mẫu kê khai chủ sở hữu hưởng lợi của doanh nghiệp mới nhất Thông tư 121/2026/TT-BTC10:48 22/10/2026

