Đề xuất mới về khai thuế, tính thuế và khấu trừ thuế cho hộ kinh doanh
Chuyên viên pháp lý Trường Giang09:24 27/08/25
Theo nội dung Dự thảo Luật Quản lý thuế (sửa đổi) thay thế Luật Quản lý thuế 2019 có đề xuất quy định mới về khai thuế, tính thuế và khấu trừ thuế cho hộ kinh doanh.
>> Lưu ý về sử dụng tài khoản định danh điện tử của tổ chức trong giao dịch thuế điện tử
>> Lịch nộp tờ khai thuế tháng 9/2025
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp đến quý khách hàng nội dung "Đề xuất mới về khai thuế, tính thuế và khấu trừ thuế cho hộ kinh doanh" chi tiết tại bài viết bên dưới:
1. Đề xuất mới về khai thuế, tính thuế và khấu trừ thuế cho hộ kinh doanh
Hiện nay, Bộ Tài chính đang lấy ý kiến về dự thảo Luật Quản lý thuế (sửa đổi). Dưới đây là File Word Dự thảo Luật Quản lý thuế (sửa đổi) thay thế Luật Quản lý thuế 2019:
 |
File Word Dự thảo Luật Quản lý thuế 2025 |
Trong đó, tại Điều 13 Dự thảo Luật Quản lý thuế (sửa đổi) quy định về khai thuế, tính thuế, khấu trừ thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
- Hộ kinh doanh, cá nhân kinh doanh thực hiện khai thuế theo từng loại thuế theo tháng, quý, năm, theo từng lần phát sinh nghĩa vụ thuế và khi quyết toán thuế. Cơ quan thuế căn cứ vào cơ sở dữ liệu quản lý để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế và tính thuế.
- Hộ kinh doanh, cá nhân kinh doanh căn cứ mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ tự xác định thuộc đối tượng không chịu thuế, đối tượng chịu thuế để thực hiện kê khai, tính thuế giá trị gia tăng, thu nhập cá nhân.
+ Trường hợp tự xác định có mức doanh thu hằng năm thuộc trường hợp không chịu thuế theo quy định của pháp luật về thuế, hộ kinh doanh, cá nhân kinh doanh phải kê khai doanh thu thực tế phát sinh với cơ quan thuế theo quy định của Chính phủ
+ Trường hợp xác định có mức doanh thu hằng năm thuộc đối tượng chịu thuế, hộ kinh doanh, cá nhân kinh doanh căn cứ vào mức doanh thu thực tế phát sinh tự xác định phương pháp tính thuế, số thuế giá trị gia tăng và thuế thu nhập cá nhân phải nộp theo quy định pháp luật thuế giá trị gia tăng, thuế thu nhập cá nhân.
- Đối với các loại thuế khác và các khoản thu khác phải nộp ngân sách nhà nước, hộ kinh doanh, cá nhân kinh doanh xác định số thuế phải nộp theo quy định của pháp luật về thuế và pháp luật có liên quan.
- Đối với hộ, cá nhân kinh doanh có hoạt động kinh doanh trên nền tảng thương mại điện tử:
+ Trường hợp có hoạt động kinh doanh trên nền tảng thương mại điện tử có chức năng thanh toán, tổ chức quản lý nền tảng thương mại điện tử (trong nước hoặc nước ngoài) có trách nhiệm khấu trừ, kê khai thay và nộp thay số thuế phải nộp của hộ kinh doanh, cá nhân kinh doanh.
+ Trường hợp có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng thanh toán, hộ kinh doanh, cá nhân kinh doanh trực tiếp khai thuế, tính thuế và nộp thuế theo quy định.
- Chính phủ quy định chi tiết bao gồm phương pháp tính thuế giá trị gia tăng, thuế thu nhập cá nhân; hồ sơ, thủ tục kê khai doanh thu, kê khai thuế và nộp thuế. Bộ Tài chính quy định chế độ kế toán áp dụng đối với hộ kinh doanh, cá nhân kinh doanh.
Đề xuất mới về khai thuế, tính thuế và khấu trừ thuế cho hộ kinh doanh
(Ảnh minh họa - Nguồn từ Internet)
2. Đề xuất quy định mới về phân nhóm người nộp thuế trong quản lý thuế
Theo Điều 3 Dự thảo Luật Quản lý thuế (sửa đổi) đã đề xuất quy định mới về phân nhóm người nộp thuế trong quản lý thuế như sau:
(i) Cơ quan thuế thực hiện phân nhóm người nộp thuế theo các tiêu chí quản lý rủi ro, quản lý tuân thủ và chức năng quản lý thuế
(ii) Việc phân nhóm người nộp thuế được sử dụng cho các mục đích sau:
- Đánh giá rủi ro về thuế, mức độ tuân thủ pháp luật về thuế của người nộp thuế
- Áp dụng biện pháp quản lý thuế, giám sát thực hiện nghĩa vụ thuế, quy trình nghiêp vụ quản lý thuế phù hợp với từng phân nhóm người nộp thuế; mức độ rủi ro về thuế và lịch sử tuân thủ của người nộp thuế
- Xác định chế độ ưu tiên đối với người nộp thuế trong quản lý thuế, phân bổ nguồn lực quản lý.
(iii) Tiêu chí phân nhóm người nộp thuế
- Quy mô hoạt động, quy mô doanh thu
- Ngành nghề, lĩnh vực hoạt động
- Loại hình pháp lý, sở hữu, đặc thù hoạt động
- Các tiêu chí khác theo quy định của Bộ Tài chính.
3. Bản so sánh Luật Quản lý thuế 2019 với Dự thảo Luật Quản lý thuế 2025
File word bản so sánh Luật Quản lý thuế 2019 với Dự thảo Luật Quản lý thuế 2025 do Bộ Tài chính công bố ngày 25/8/2025 trên Cổng Thông tin điện tử Bộ Tài chính.
Quý khách hàng xem chi tiết và tải về File word bản so sánh Luật Quản lý thuế 2019 với Dự thảo Luật Quản lý thuế 2025 >> [TẠI ĐÂY]
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
322

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-

- Phân biệt thu nhập tính thuế và thu nhập chịu thuế TNCN 202614:24 14/10/2026
-
- Hướng dẫn đăng ký mã số thuế nhà thầu trên Dịch vụ công 2026 (áp dụng cho bên Việt Nam nộp thay)14:24 14/10/2026
-
- Hướng dẫn đăng ký mã số thuế nhà thầu từ 01/7/2026 đối với trường hợp nộp thay: Hồ sơ, trình tự thực hiện12:23 14/10/2026
-
- Tổng hợp tờ khai thuế nhà thầu nước ngoài mới nhất 2026 theo Thông tư 89/2026/TT-BTC13:44 14/10/2026
-
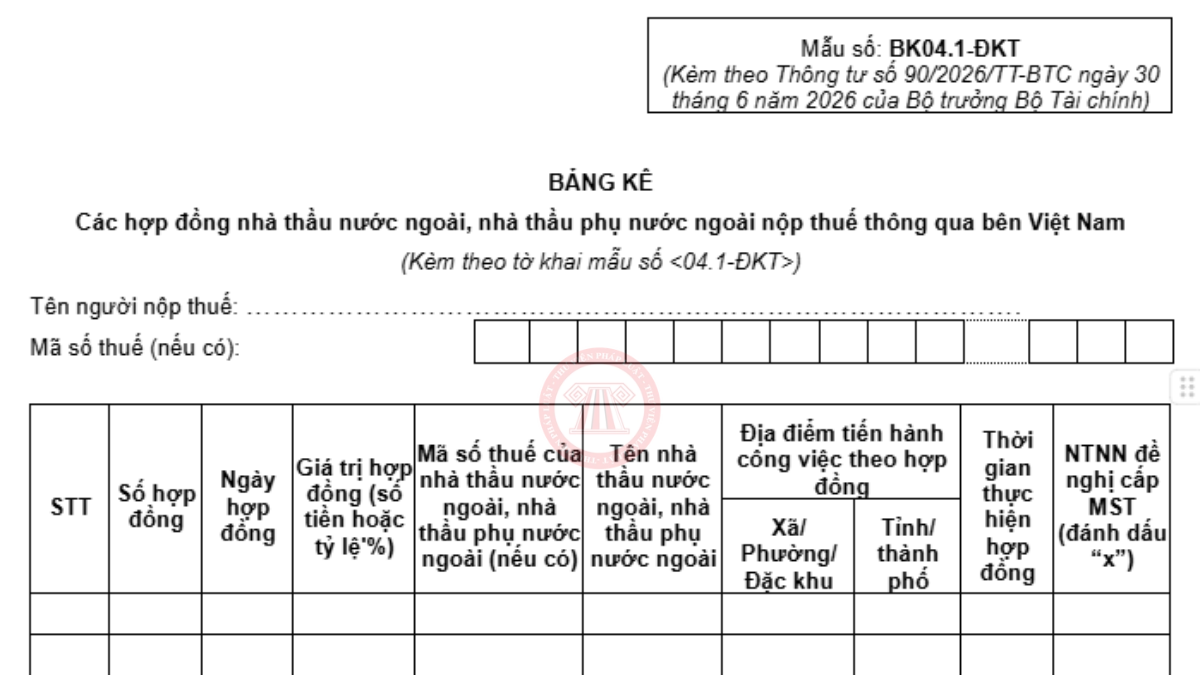
- Bảng kê BK04.1-ĐKT Thông tư 90/2026/TT-BTC, bảng kê các hợp đồng nhà thầu nước ngoài nộp thuế thông qua bên Việt Nam15:08 14/10/2026
-
- Lưu ý về tỷ giá khai thuế 2026 và tỷ giá xuất hóa đơn 2026 theo phụ lục Công văn 6810/CT-QLNT10:01 14/10/2026
-
- Thời hạn đăng ký mã số thuế nhà thầu nước ngoài từ 01/7/2026 theo Nghị định 252/2026/NĐ-CP09:10 14/10/2026
-
- Tờ khai 04.1-ĐKT Thông tư 90/2026/TT-BTC, tờ khai đăng ký thuế dùng cho tổ chức, cá nhân khấu trừ, nộp thay thuế cho nhà thầu nước ngoài 15:07 14/10/2026
-
- Điều kiện chi phí nghỉ mát được trừ khi tính thuế TNDN 202623:29 13/10/2026

