Cập nhật thời hạn đăng ký người phụ thuộc 2025 mới nhất
Chuyên viên pháp lý Diễm Quỳnh11:46 23/09/25
Bài viết dưới đây, Pháp Luật Doanh Nghiệp cập nhật thời hạn đăng ký người phụ thuộc 2025 mới nhất theo Thông tư 111/2013/TT-BTC và Thông tư 92/2015/TT-BTC
>> Mẫu quyết định cử nhân viên đi công tác trong và ngoài nước năm 2025
>> Cập nhật mức đóng quỹ hỗ trợ việc làm ngoài nước 2025
1. Cập nhật thời hạn đăng ký người phụ thuộc 2025 mới nhất
Căn cứ tiết c.2 điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC (được sửa đổi bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC) quy định như sau:
Điều 9. Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
Theo quy định tại Điều 19 Luật Thuế thu nhập cá nhân; khoản 4, Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân; Điều 12 Nghị định số 65/2013/NĐ-CP, việc giảm trừ gia cảnh được thực hiện như sau:
c) Nguyên tắc tính giảm trừ gia cảnh
...
c.2) Giảm trừ gia cảnh cho người phụ thuộc
...
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
...
Đồng thời căn cứ khoản 2 Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn nộp hồ sơ khai thuế.
Theo đó, thời hạn đăng ký người phụ thuộc 2025 như sau:
(i) Đối với người phụ thuộc là: Con, Vợ hoặc chồng của người nộp thuế, Cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi hợp pháp của người nộp thuế.
- Với cá nhân thuộc diện ủy quyền quyết toán thuế (doanh nghiệp quyết toán thay): Phải hoàn thành đăng ký chậm nhất trước ngày 31/3 năm liền kề năm nộp thuế.
- Với cá nhân tự quyết toán thuế: Phải hoàn thành đăng ký chậm nhất trước ngày 30/4 năm liền kề năm nộp thuế.
(ii) Đối với người phụ thuộc là cá nhân khác không nơi nương tựa mà người nộp thuế đang phải trực tiếp nuôi dưỡng là: Anh ruột, chị ruột, em ruột; Ông nội, bà nội; ông ngoại, bà ngoại; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột; Con của anh ruột, chị ruột, em ruột; Người phải trực tiếp nuôi dưỡng khác.
Thời hạn đăng ký người phụ chậm nhất là ngày 31/12 của năm tính thuế, quá thời hạn này sẽ không được tính giảm trừ gia cảnh cho năm tính thuế đó.
Trên đây là nội dung về “Cập nhật thời hạn đăng ký người phụ thuộc 2025 mới nhất”
 |
File Word các Luật nổi bật và văn bản hướng dẫn thi hành (còn hiệu lực) |
Cập nhật thời hạn đăng ký người phụ thuộc 2025 mới nhất
(Ảnh minh họa – Nguồn Internet)
2. Mức giảm trừ khi đóng thuế TNCN 2025 đối với người phụ thuộc
Căn cứ Điều 1 Nghị quyết 954/2020/UBTVQH14 quy định như sau:
Điều 1. Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Theo đó, mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm); mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
3. Người phụ thuộc không có mã số thuế vẫn được giảm trừ gia cảnh năm 2025
>> Xem chi tiết tại: Người phụ thuộc không có mã số thuế có được giảm trừ gia cảnh năm 2025?
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
710

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-
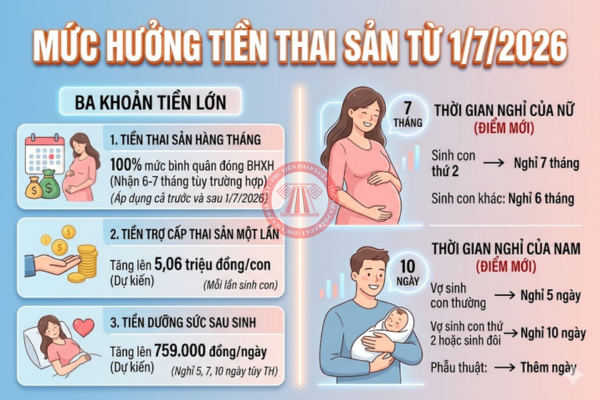
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026
-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026

-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
- Điều lệ Công đoàn Việt Nam mới nhất 2026 và văn bản hướng dẫn14:18 24/10/2026

-
- Doanh nghiệp không cho nhân viên nghỉ việc riêng hoặc nghỉ không hưởng lương theo quy định có thể bị phạt đến 10 triệu đồng09:41 20/10/2026
-
- Quy định nghỉ việc riêng, nghỉ không hưởng lương 2026 và lưu ý mức xử phạt khi vi phạm19:35 19/10/2026