Toàn văn Nghị quyết 79-NQ/TW năm 2026 về phát triển kinh tế nhà nước?
Ngày 6/1/2026, Ban chấp hành Trung ương đã ban hành Nghị quyết 79-NQ/TW năm 2026 của Bộ Chính trị về phát triển kinh tế nhà nước.
Theo đó, tại Mục I Nghị quyết số 79-NQ/TW năm 2026 đề cập đến quan điểm chỉ đạo về phát triển kinh tế nhà nước như sau:
(1) Kinh tế nhà nước giữ vai trò chủ đạo trong nền kinh tế thị trường định hướng xã hội chủ nghĩa, bảo đảm ổn định vĩ mô, các cân đối lớn của nền kinh tế, định hướng chiến lược phát triển, giữ vững quốc phòng, an ninh; góp phần phát huy giá trị văn hoá và tiến bộ công bằng, an sinh xã hội; là nguồn lực quan trọng để Nhà nước chi phối, can thiệp kịp thời đáp ứng các yêu cầu đột xuất, cấp bách phát sinh.
(2) Kinh tế nhà nước bình đẳng trước pháp luật với các khu vực kinh tế khác, cùng phát triển lâu dài, hợp tác và cạnh tranh lành mạnh; tiếp cận công bằng, công khai, minh bạch các nguồn lực, thị trường và cơ hội phát triển; cùng với các thành phần kinh tế trong nước, xây dựng nền kinh tế tự chủ, tự lực, tự cường, bảo đảm an ninh kinh tế, thúc đẩy hội nhập quốc tế sâu rộng, thực chất, hiệu quả
(3) Các nguồn lực kinh tế nhà nước phải được rà soát, thống kê, đánh giá, hạch toán đầy đủ theo nguyên tắc thị trường, gắn với các mục tiêu phát triển kinh tế - xã hội, bảo đảm quốc phòng, an ninh. Khơi thông các điểm nghẽn, giải phóng nguồn lực; quản lý, khai thác, sử dụng hiệu quả, chống thất thoát, lãng phí. Đánh giá tác động và phân tích lợi ích - chi phí xã hội của đầu tư nguồn lực vật chất của Nhà nước theo thông lệ quốc tế. Giải quyết tốt mối quan hệ giữa Nhà nước - thị trường - xã hội. Tách bạch việc sử dụng nguồn lực nhà nước trong cung cấp hàng hoá, dịch vụ công, thực hiện nhiệm vụ chính trị với các hoạt động kinh doanh.
(4) Kinh tế nhà nước phải tiên phong kiến tạo phát triển, dẫn dắt, mở đường, thúc đẩy công nghiệp hoá, hiện đại hoá, cơ cấu lại nền kinh tế và xác lập mô hình tăng trưởng mới, lấy khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số làm động lực chính, nâng cao năng lực cạnh tranh quốc gia. Đẩy mạnh cơ cấu lại doanh nghiệp nhà nước; tập trung nâng cao hiệu quả hoạt động, áp dụng công nghệ tiên tiến, mô hình quản trị hiện đại theo chuẩn mực quốc tế. Chú trọng xây dựng và phát triển các tập đoàn kinh tế, tổng công ty, doanh nghiệp nhà nước, ngân hàng thương mại nhà nước lớn, giữ vai trò tiên phong, dẫn dắt, tạo động lực thúc đẩy các ngành, lĩnh vực then chốt, chiến lược, có năng lực cạnh tranh khu vực và toàn cầu hoặc các ngành, lĩnh vực thiết yếu. Phát huy vai trò của các doanh nghiệp nhà nước, đơn vị sự nghiệp công lập trong mối quan hệ liên kết, hợp tác nghiên cứu, phát triển khoa học và công nghệ.
(5) Tăng cường vai trò lãnh đạo của Đảng; nâng cao năng lực, hiệu lực, hiệu quả quản lý nhà nước đối với kinh tế nhà nước, nhất là trong định hướng sử dụng nguồn lực và tổ chức thực hiện. Đẩy mạnh cải cách thủ tục hành chính, phân cấp, phân quyền đi đôi với kiểm tra, giám sát; tăng cường công khai, minh bạch, tự chủ, tự chịu trách nhiệm và đề cao trách nhiệm giải trình; chú trọng phòng, chống tham nhũng, lãng phí, tiêu cực trong quản lý, hoạt động và nâng cao hiệu quả của kinh tế nhà nước.
>>> Xem chi tiết Toàn văn Nghị quyết 79-NQ/TW năm 2026: Tải về
Trên đây là một phần nội dung "Toàn văn Nghị quyết 79-NQ/TW năm 2026 về phát triển kinh tế nhà nước?".
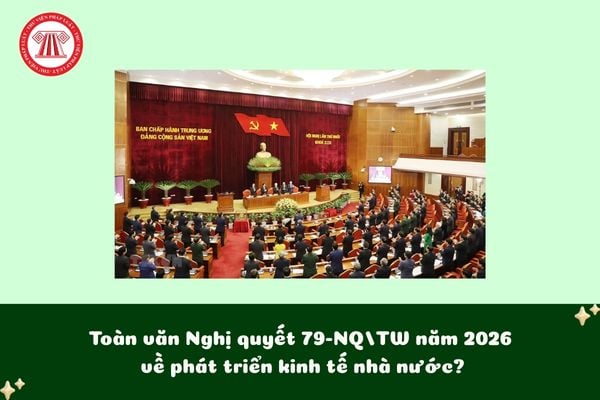
Toàn văn Nghị quyết 79-NQ/TW năm 2026 về phát triển kinh tế nhà nước? (Hình từ Internet)
Các chỉ tiêu chủ yếu được đề ra trong kế hoạch phát triển kinh tế xã hội 2026 là gì?
Mới đây, Quốc hội đã ban hành Nghị quyết 244/2025/QH15 về kế hoạch phát triển kinh tế xã hội 2026.
Theo đó, Nghị quyết nêu rõ Năm 2026 là năm có ý nghĩa quan trọng, diễn ra Đại hội lần thứ XIV của Đảng, tổ chức bầu cử đại biểu Quốc hội khóa XVI và đại biểu Hội đồng nhân dân các cấp nhiệm kỳ 2026 - 2031, là năm đầu triển khai Kế hoạch phát triển kinh tế - xã hội 5 năm 2026 - 2030, bước vào Kỷ nguyên vươn mình phát triển giàu mạnh, thịnh vượng của dân tộc.
Tại Điều 2 Nghị quyết 244/2025/QH15 đã đề ra các chỉ tiêu chủ yếu trong năm 2026 như sau:
(1) Tốc độ tăng tổng sản phẩm trong nước (GDP) phấn đấu từ 10% trở lên.
(2) GDP bình quân đầu người đạt 5.400 - 5.500 đô la Mỹ (USD).
(3) Tỷ trọng công nghiệp chế biến, chế tạo trong GDP đạt khoảng 24,96%.
(4) Tốc độ tăng chỉ số giá tiêu dùng (CPI) bình quân khoảng 4,5%.
(5) Tốc độ tăng năng suất lao động xã hội bình quân khoảng 8,5%.
(6) Tỷ trọng lao động nông nghiệp trong tổng lao động xã hội đạt khoảng 25,3%.
(7) Tỷ lệ lao động có bằng cấp, chứng chỉ đạt khoảng 29,5%.
(8) Tỷ lệ thất nghiệp trong độ tuổi ở khu vực thành thị dưới 4%.
(9) Tỷ lệ hộ nghèo (theo chuẩn nghèo đa chiều) giảm 1 - 1,5 điểm %.
(10) Số bác sĩ trên 1 vạn dân đạt khoảng 15,3 bác sĩ.
(11) Số giường bệnh trên 1 vạn dân đạt 34,7 giường bệnh.
(12) Tỷ lệ tham gia bảo hiểm y tế đạt 95,5%.
(13) Tỷ lệ số xã đạt chuẩn nông thôn mới (theo Bộ tiêu chí Quốc gia về nông thôn mới các cấp giai đoạn 2026 - 2030) đạt tối thiểu 15%.
(14) Tỷ lệ thu gom và xử lý chất thải rắn sinh hoạt đô thị bảo đảm tiêu chuẩn, quy chuẩn đạt 95%.
(15) Tỷ lệ khu công nghiệp, khu chế xuất đang hoạt động có hệ thống xử lý nước thải tập trung đạt tiêu chuẩn môi trường đạt 95%.
Các chính sách hỗ trợ thuế, phí, lệ phí trong phát triển kinh tế tư nhân theo Nghị quyết 198?
Căn cứ Điều 10 Nghị quyết 198/2025/QH15 quy định 8 chính sách hỗ trợ thuế, phí, lệ phí trong phát triển kinh tế tư nhân như sau:
(1) Miễn thuế thu nhập doanh nghiệp trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo. Việc xác định thời gian miễn, giảm thuế thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
(2) Miễn thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo.
(3) Miễn thuế thu nhập cá nhân trong thời hạn 02 năm và giảm 50% số thuế phải nộp trong 04 năm tiếp theo đối với thu nhập từ tiền lương, tiền công của chuyên gia, nhà khoa học nhận được từ doanh nghiệp khởi nghiệp sáng tạo, trung tâm nghiên cứu phát triển, trung tâm đổi mới sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.
(4) Miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 03 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
(5) Chi phí đào tạo và đào tạo lại nhân lực của doanh nghiệp lớn cho doanh nghiệp nhỏ và vừa tham gia chuỗi được tính vào chi phí được trừ để xác định thu nhập chịu thuế khi tính thuế thu nhập doanh nghiệp.
(6) Hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01 tháng 01 năm 2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế.
(7) Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01 tháng 01 năm 2026.
(8) Miễn thu phí, lệ phí cho tổ chức, cá nhân, doanh nghiệp đối với các loại giấy tờ nếu phải cấp lại, cấp đổi khi thực hiện sắp xếp, tổ chức lại bộ máy nhà nước theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];