Sửa lỗi số điện thoại này đã có trong hệ thống trên eTax Mobile qua cổng Dịch vụ công như thế nào?
Nguyên nhân thường do số điện thoại đã được sử dụng để đăng ký tài khoản khác hoặc không khớp với dữ liệu thuế.
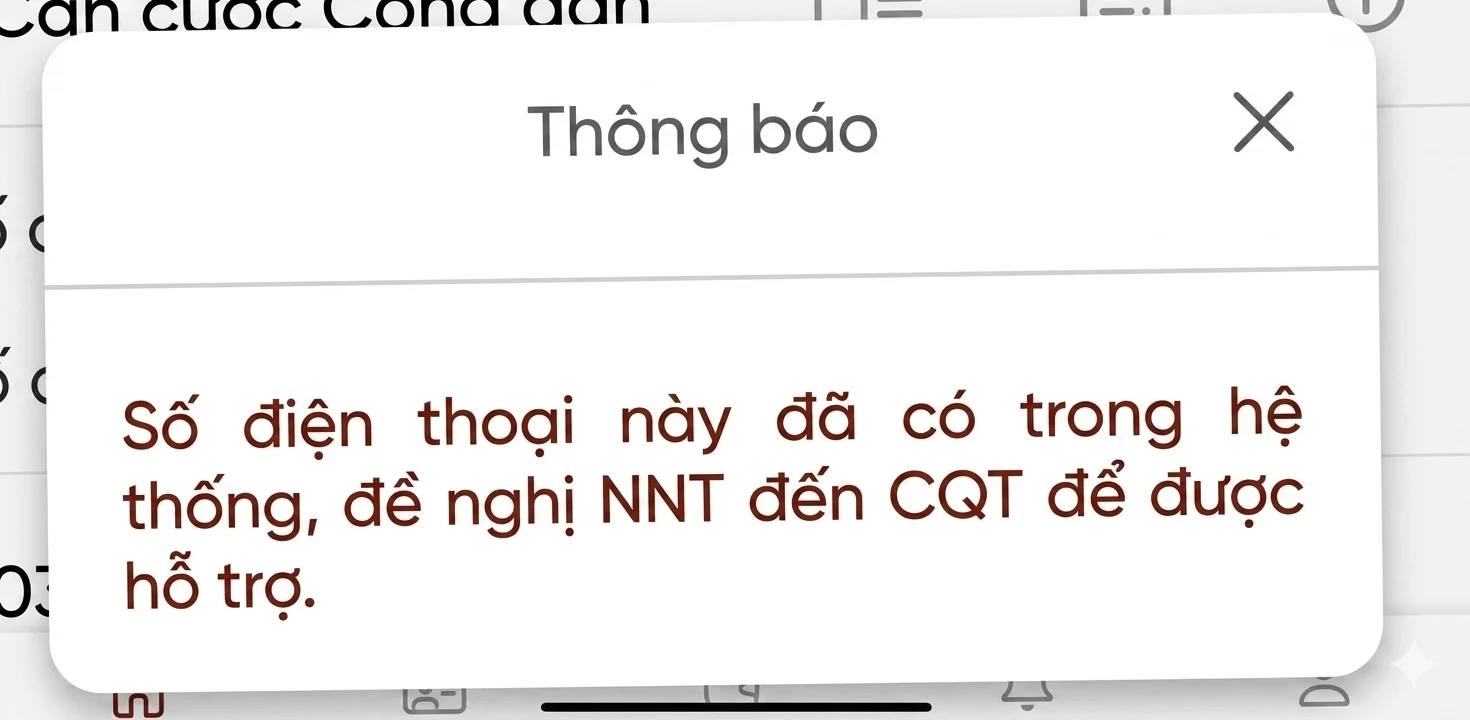
Dưới đây là cách sửa lỗi số điện thoại này đã có trong hệ thống trên eTax Mobile mới nhất 2026 gồm các bước sau:
Bước 1: Đăng nhập Cổng Dịch vụ công
- Truy cập Cổng Dịch vụ công ngành thuế (https://dichvucong.gdt.gov.vn/)
- Đăng nhập bằng tài khoản hoặc quét QR qua VNeID
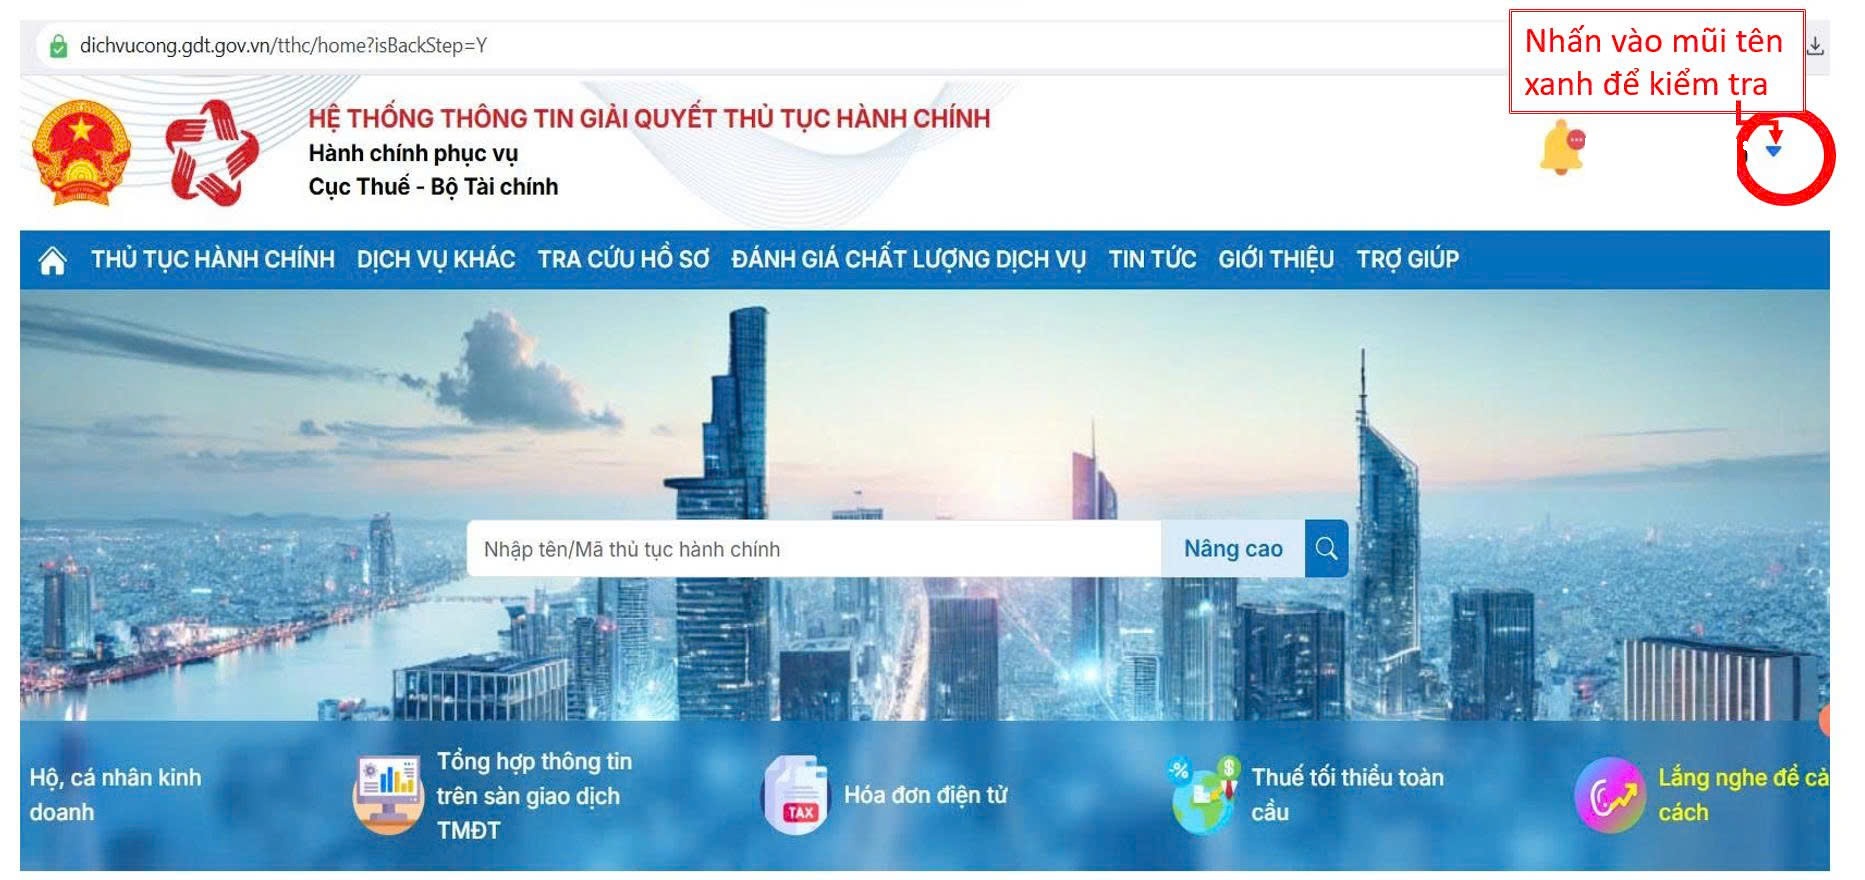
Bước 2: Tra cứu thông tin mã số thuế (MST)
- Tìm đến mục tra cứu thông tin cá nhân/MST
- Kiểm tra xem số điện thoại hiện đang được gắn với thông tin nào
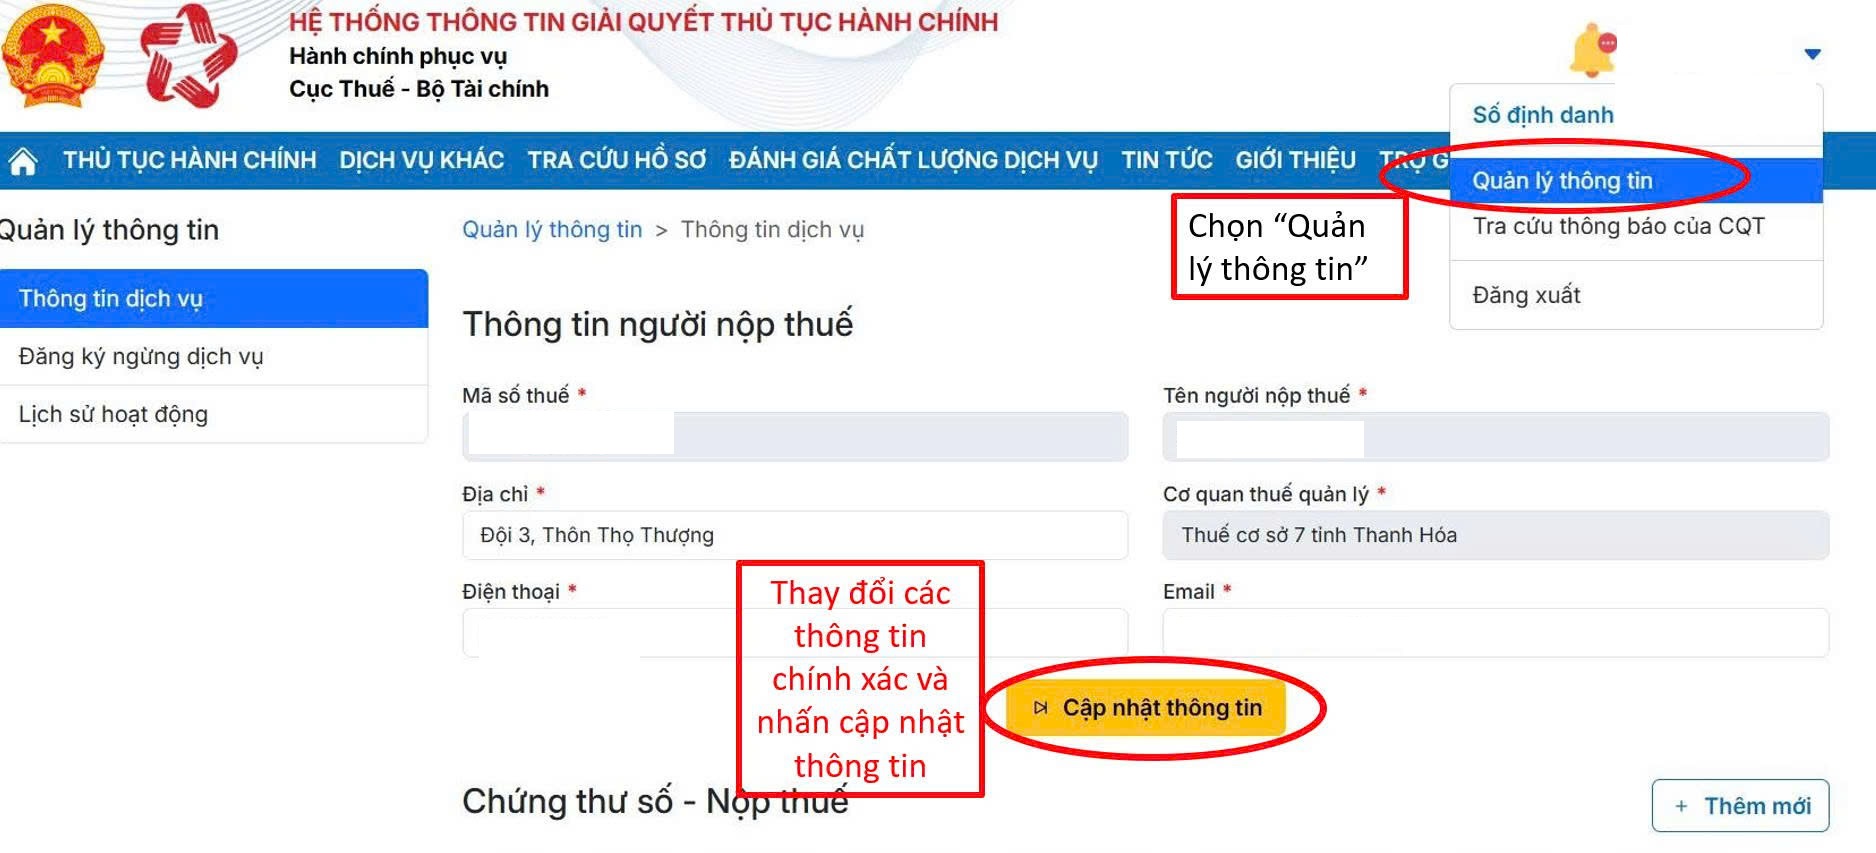
Bước 3: Xử lý trùng số điện thoại
- Trường hợp số điện thoại đang gắn với MST khác: thực hiện cập nhật/đổi sang số điện thoại khác chưa đăng ký
- Trường hợp số điện thoại là của bạn nhưng bị gắn sai dữ liệu: cập nhật lại thông tin chính xác hoặc thực hiện điều chỉnh theo hướng dẫn trên hệ thống.
Bước 4: Quay lại ETax Mobile
Lưu ý: Nếu đã điều chỉnh nhưng vẫn báo lỗi, NNT nên chờ hệ thống cập nhật dữ liệu; trường hợp vẫn chưa xử lý được thì liên hệ cơ quan thuế quản lý để được hỗ trợ giải quyết.
Xem thêm:
>> Cách kiểm tra cá nhân bị khai khống thuế TNCN trên Etax và cách xử lý năm 2026
>> Hướng dẫn xử lý một số tình huống thường gặp khi đăng nhập eTax Mobile mới nhất 2026
Sửa lỗi số điện thoại này đã có trong hệ thống trên eTax Mobile qua cổng Dịch vụ công như thế nào? (Hình từ Internet)
Etax hiện thuế TNCN đã khấu trừ bằng 0 thì có cần xin chứng từ không?
Nếu Etax hiện thuế TNCN đã khấu trừ bằng 0 thì người nộp thuế vẫn phải đủ chứng từ khấu trừ thuế TNCN.
Theo khoản 10 Điều 3 Luật Quản lý thuế 2019 quy định khai quyết toán thuế như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
...
10. Khai quyết toán thuế là việc xác định số tiền thuế phải nộp của năm tính thuế hoặc thời gian từ đầu năm tính thuế đến khi chấm dứt hoạt động phát sinh nghĩa vụ thuế hoặc thời gian từ khi phát sinh đến khi chấm dứt hoạt động phát sinh nghĩa vụ thuế theo quy định của pháp luật.
...
Như vậy, về nguyên tắc quyết toán thuế TNCN được xác định là trong năm người nộp thuế có bao nhiêu nguồn thu nhập nên khi làm quyết toán thuế TNCN thì người nộp thuế phải xin bấy nhiêu chứng từ khấu trừ thuế TNCN hoặc thư xác nhận thu nhập để đính kèm.
Công ty có khấu trừ thuế thì sẽ phải cấp chứng từ khấu trừ thuế TNCN cho người nộp thuế, đối với công ty không có khấu trừ thuế thì sẽ cấp cho người nộp thuế thư xác nhận thu nhập.
Do đó, người nộp thuế mặc thấy Etax hiện thuế TNCN đã khấu trừ bằng 0 cũng không được bỏ qua vì thiếu chứng từ khấu trừ thuế TNCN sẽ rất dễ bị loại hồ sơ tự quyết toán thuế TNCN và sẽ không được hoàn thuế.
Lưu ý: Người nộp thuế chỉ cần liên hệ với công ty thông báo mình thuộc trường hợp tự quyết toán thuế TNCN thì công ty sẽ biết cấp chứng từ khấu trừ thuế TNCN nào là phù hợp cho người nộp thuế.
Hạn cuối tự nộp quyết toán thuế TNCN năm 2026 là 04/5 (Sau kỳ nghỉ lễ 30/4 - 01/5/2026).
Có thu nhập được trả từ nhiều nơi thì nộp hồ sơ quyết toán thuế ở đâu?
Căn cứ điểm b.2 khoản 8 Điều 11 Nghị định 126/2020/NĐ-CP được sửa đổi bổ sung bởi Điều 3 Nghị định 373/2025/NĐ-CP quy định về nộp hồ sơ khai quyết toán thuế đối với cá nhân có thu nhập từ hai nơi trở lên như sau:
Địa điểm nộp hồ sơ khai thuế
...
8. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế là cá nhân có phát sinh nghĩa vụ thuế đối với thu nhập từ tiền lương, tiền công thuộc loại phải quyết toán thuế thu nhập cá nhân theo quy định tại điểm d khoản 4 Điều 45 Luật Quản lý thuế như sau:
...
b) Cá nhân trực tiếp khai quyết toán thuế theo quy định tại khoản 6 Điều 8 Nghị định này bao gồm:
...
b.2) Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm. Trường hợp có nhiều nguồn thu nhập lớn nhất trong năm mà các nguồn thu nhập đó bằng nhau thì cá nhân nộp hồ sơ quyết toán tại một trong những cơ quan thuế quản lý trực tiếp tổ chức chi trá các nguồn thu nhập lớn nhất trên.
Trường hợp cá nhân nộp hồ sơ khai quyết toán thuế thu nhập cá nhân không đúng quy định nêu trên thì cơ quan thuế nơi đã tiếp nhận hồ sơ của cá nhân đó căn cứ thông tin trên hệ thống cơ sở dữ liệu ngành thuế hỗ trợ chuyển hồ sơ đến cơ quan thuế quản lý trực tiếp tổ chức trà thu nhập để thực hiện quyết toán thuế thu nhập cá nhân theo quy định pháp luật.
....
Theo quy định trên, thì cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ 2 nơi trở lên thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm.
Như vậy, trường hợp cá nhân tự quyết toán thuế có thu nhập được trả từ nhiều nơi thì nộp hồ sơ quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm.
Căn cứ xác định nguồn thu nhập lớn nhất: nếu có nhiều nguồn thu nhập lớn nhất trong năm mà các nguồn thu nhập đó bằng nhau thì cá nhân được lựa chọn nộp hồ sơ tại một trong các cơ quan thuế quản lý trực tiếp tổ chức chi trả các nguồn thu nhập lớn nhất đó.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];