Petrolimex điều chỉnh giá xăng dầu ngày 7/4/2026 lên bao nhiêu?
Liên Bộ Công Thương - Bộ Tài chính đã quyết định điều chỉnh giá bán lẻ xăng dầu tại Công văn 2330/BCT-TTTN năm 2026 Tải về theo đó từ 23 giờ 45 phút ngày 3/4/2026, giá xăng dầu bán lẻ tăng từ 1.200 đồng/lít đến hơn 3.900 đồng/lít.
Cụ thể, giá xăng dầu trong nước như sau:
Xăng E5RON92 | Không cao hơn 25.428 đồng/lít |
Xăng RON95-III | Không cao hơn 26.976 đồng/lít |
Dầu diesel 0.05S | Không cao hơn 44.788 đồng/lít |
Dầu hỏa | Không cao hơn 35.384 đồng/lít |
Dầu mazut 180 CST 3.5S | Không cao hơn 24.593 đồng/kg |
Tại kỳ điều hành ngày 03/4/2026, các loại xăng dầu khác không được chi Quỹ Bình ổn giá xăng dầu, chỉ riêng dầu diesel được chi Quỹ Bình ổn giá xăng dầu (từ nguồn tạm ứng ngân sách Nhà nước), với mức 5.000 đồng trên mỗi lít bán ra.
Theo đó, Petrolimex điều chỉnh giá xăng dầu ngày 7/4/2026 vẫn áp dụng theo giá phiên điều hành ngày 03/4 (nếu không có thông báo điều chỉnh) cụ thể giá xăng dầu Petrolimex được phân bố thành 2 vùng như sau:
*đơn vị: VND
Sản phẩm | Vùng 1 | Vùng 2 |
Xăng RON 95-V | 27.370 | 27.910 |
Xăng RON 95-III | 26.970 | 27.500 |
Xăng E10 RON 95-III | 26.080 | 26.600 |
Xăng E5 RON 92-II | 25.420 | 25.920 |
DO 0,001S-V | 44.980 | 45.870 |
DO 0,05S-II | 44.780 | 45.670 |
Dầu hỏa 2-K | 44.120 | 45.000 |
(*) Trên đây là bảng giá xăng dầu Petrolimex điều chỉnh ngày 7/4/2026.
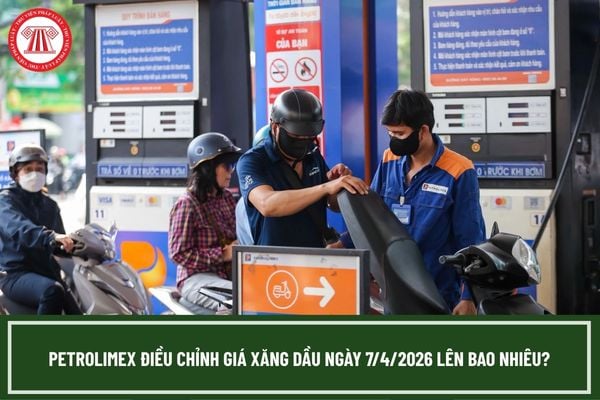
Petrolimex điều chỉnh giá xăng dầu ngày 7/4/2026 lên bao nhiêu? (Hình từ Internet)
Mặt hàng xăng dầu chịu các loại thuế nào?
Dưới đây là tổng hợp các loại thuế đối với mặt hành xăng dầu cụ thể như sau:
(1) Thuế giá trị gia tăng
Theo Điều 9 Luật Thuế giá trị gia tăng 2024, xăng dầu thuộc mặt hàng chịu thuế GTGT 10%.
Tuy nhiên, tại Điều 1 Nghị quyết 204/2025/QH15 (có hiệu lực từ 01/7/2025 đến 31/12/2026) quy định về phạm vị áp dụng giảm thuế GTGT như sau:
Phạm vi áp dụng
1. Giảm 2% thuế suất thuế giá trị gia tăng, áp dụng đối với các nhóm hàng hóa, dịch vụ quy định tại khoản 3 Điều 9 của Luật Thuế giá trị gia tăng số 48/2024/QH15 (còn 8%), trừ một số nhóm hàng hóa, dịch vụ sau: viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than), sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng).
2. Chính phủ quy định chi tiết khoản 1 Điều này.
Đồng thời, Điều 2 Nghị quyết 204/2025/QH15 nêu rõ thời gian áp dụng giảm thuế GTGT đối với mặt hàng xăng dầu như sau:
Hiệu lực thi hành
Nghị quyết này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2025 đến hết ngày 31 tháng 12 năm 2026.
Theo đó, mặt hàng xăng dầu sẽ được áp dụng mức thuế GTGT 8% đến hết ngày 31/12/2026.
(2) Thuế nhập khẩu
Đối với xăng dầu nhập khẩu qua cửa khẩu, biên giới Việt Nam theo khoản 1 Điều 2 Luật Thuế xuất khẩu, nhập khẩu năm 2016 thì áp dụng thuế suất thuế nhập khẩu 10%.
Tuy nhiên, trước biến động của giá dầu thế giới cho dung đột tại Trung Đông, ngày 09/03/2026 Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi thuế suất nhập khẩu ưu đãi (MFN) với một số mặt hàng xăng dầu và nguyên liệu đầu vào để tăng nguồn cung và ổn định thị trường.
Cụ thể, mức thuế suất MFN được giảm từ 10% xuống 0% với xăng động cơ không pha chì (như RON 95) và các nguyên liệu pha chế xăng.
Nghị định 72/2026/NĐ-CP cũng hạ từ 7% xuống 0% với dầu diesel, nhiên liệu máy bay. Ngoài ra, một số nguyên liệu pha chế xăng, hóa dầu cũng được giảm thuế về 0%.
Nghị định 72/2026/NĐ-CP có hiệu lực từ ngày 09/3 đến hết 30/4/2026, trường hợp cần kéo dài, Bộ Công Thương sẽ đề xuất để Bộ Tài chính trình Chính phủ.
Như vậy, mức thuế nhập khẩu trước đây ở mức 10% được điều chỉnh giảm về 0% đến hết ngày 30/4/2026.
(3) Thuế tiêu thụ đặc biệt
Thuế tiêu thụ đặc biệt đối với xăng được thực hiện theo Luật Thuế tiêu thụ đặc biệt 2025 có hiệu lực từ 1/1/2026.
Thuế suất cụ thể đối với xăng là 10%, xăng E5 là 8%, xăng E10 là 7%.
(4) Thuế bảo vệ môi trường
Xăng (trừ etanol), dầu diesel, dầu hỏa, dầu mazut đều là mặt hàng chịu thuế bảo vệ môi trường theo khoản 1 Điều 3 Luật Thuế bảo vệ môi trường năm 2010.
Tuy nhiên theo Nghị quyết 109/2025/UBTVQH15 thì hiện thuế bảo vệ môi trường đối với xăng dầu đã được giảm 50% đến hết năm 2026, tương đương 2.000 đồng/lít đối với các loại xăng (trừ etanol) và 1.000 đồng/lít đối với dầu diesel, dầu mazut.
Cụ thể, mức thuế bảo vệ môi trường đối với xăng dầu áp dụng đến hết năm 2026 như sau:
TT | Hàng hóa | Đơn vị tính | Mức thuế (đồng/đơn vị hàng hóa) |
1 | Xăng, trừ etanol | lít | 2.000 |
2 | Nhiên liệu bay | lít | 1.500 |
3 | Dầu diesel | lít | 1.000 |
4 | Dầu hỏa | lít | 600 |
5 | Dầu mazut | lít | 1.000 |
6 | Dầu nhờn | lít | 1.000 |
7 | Mỡ nhờn | kg | 1.000 |
Có phải ghi mã số thuế người mua trên hóa đơn xăng dầu ở cửa hàng bán lẻ ngày 05/04/2026 không?
Căn cứ quy định tại khoản 14 Điều 10 Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản điểm d khoản 7 Điều 1 Nghị định 70/2025/NĐ-CP quy định về nội dung hóa đơn như sau:
Nội dung của hóa đơn
...
14. Một số trường hợp hóa đơn điện tử không nhất thiết có đầy đủ các nội dung
a) Trên hóa đơn điện tử không nhất thiết phải có chữ ký điện tử của người mua (bao gồm cả trường hợp lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ cho khách hàng ở nước ngoài). Trường hợp người mua là cơ sở kinh doanh và người mua, người bán có thỏa thuận về việc người mua đáp ứng các điều kiện kỹ thuật để ký số, ký điện tử trên hóa đơn điện tử do người bán lập thì hóa đơn điện tử có chữ ký số, ký điện tử của người bán và người mua theo thỏa thuận giữa hai bên.
b) Đối với hóa đơn điện tử của cơ quan thuế cấp theo từng lần phát sinh không nhất thiết phải có chữ ký số của người bán, người mua.
c) Đối với hóa đơn điện tử bán hàng tại siêu thị, trung tâm thương mại mà người mua là cá nhân không kinh doanh thì trên hóa đơn không nhất thiết phải có tên, địa chỉ, mã số thuế người mua, chữ ký số của người mua.
Đối với hóa đơn điện tử bán xăng dầu cho khách hàng là cá nhân không kinh doanh thì không nhất thiết phải có các chỉ tiêu: Tên, địa chỉ, mã số thuế của người mua, chữ ký số của người mua.
Như vậy, không bắt buộc phải ghi mã số thuế người mua trên hóa đơn xăng dầu tại cửa hàng bán lẻ nếu người mua là cá nhân không kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];