Mùng 5 Tết Âm lịch 2026 là thứ mấy, ngày mấy?
>>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Thuế GTGT 2025. >>> Tải về trọn bộ văn bản pháp luật hướng dẫn Luật Quản lý thuế 2025. |
Mùng 5 Tết Âm lịch 2026 là thứ mấy, ngày mấy? Đây là câu hỏi quen thuộc với nhiều người, đặc biệt trong các dịp kỷ niệm lịch sử hay các sự kiện quan trọng của đất nước. Để biết Mùng 5 Tết Âm lịch 2026 là thứ mấy, ngày mấy tham khảo nội dung dưới đây:
Theo lịch Vạn niên, Tết âm lịch 2026 rơi vào tháng 2 năm 2026 dương lịch. Cụ thể:
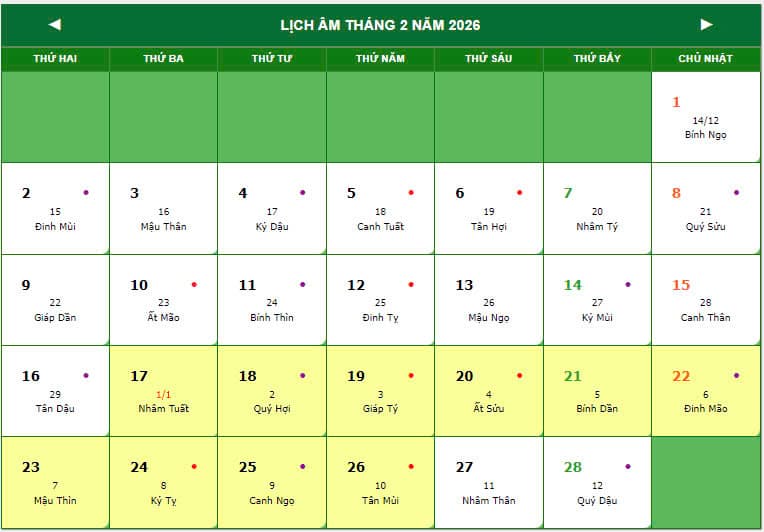
Theo đó, lịch Tết Âm lịch 2026 cụ thể như sau:
- Giao thừa Tết Âm lịch 2025 (29 Tết) rơi vào Thứ 2 ngày 16/2/2026
- Mùng 1 Tết Âm lịch 2026 rơi vào Thứ 3 ngày 17/2/2026
- Mùng 2 Tết Âm lịch 2026 rơi vào Thứ 4 ngày 18/2/2026
- Mùng 3 Tết Âm lịch 2026 rơi vào Thứ 5 ngày 19/2/2026.
- Mùng 4 Tết Âm lịch 2026 rơi vào Thứ 6 ngày 20/2/2026.
- Mùng 5 Tết Âm lịch 2026 rơi vào Thứ 7 ngày 21/2/2026.
- Mùng 6 Tết Âm lịch 2026 rơi vào Chủ Nhật ngày 22/2/2026.
Như vậy, Mùng 5 Tết Âm lịch 2026 rơi vào Thứ 7 ngày 21/02/2026 dương lịch.
Xem thêm:
>> Tiền thưởng Tết Nguyên đán 2026 có thuộc tiền lương làm căn cứ đóng BHXH bắt buộc không?
>> Tổng hợp những công việc doanh nghiệp cần làm vào cuối năm 2025?
>> Chi thưởng Tết Nguyên đán 2026 có được tính vào khoản chi được trừ khi tính thuế TNDN không?
Mùng 5 Tết Âm lịch 2026 là thứ mấy, ngày mấy? Cơ quan thuế làm việc vào ngày Tết không? (Hình từ Internet)
Cơ quan thuế làm việc vào ngày Tết Âm lịch 2026 không?
Ngày 16/10/2025, Bộ Nội vụ đã có Thông báo 9441/TB-BNV năm 2025 về lịch nghỉ tết Âm lịch 2026 đối với cán bộ, công chức, viên chức và người lao động.
Thực hiện ý kiến chỉ đạo của Thủ tướng Chính phủ tại Công văn 9859/VPCP-KGVX năm 2025 của Văn phòng Chính phủ về việc nghỉ tết Âm lịch, nghỉ lễ Quốc khánh 2026 và căn cứ quy định tại khoản 2 Điều 7 Nghị định 128/2025/NĐ-CP, Bộ trưởng Bộ Nội vụ thông báo để các cơ quan hành chính, sự nghiệp, tổ chức chính trị, tổ chức chính trị - xã hội, doanh nghiệp và những người sử dụng lao động khác thực hiện lịch nghỉ tết Âm lịch, nghỉ lễ Quốc khánh 2026 như sau:
(1) Cán bộ, công chức, viên chức và người lao động của các cơ quan hành chính, sự nghiệp, tổ chức chính trị, tổ chức chính trị - xã hội (sau đây gọi tắt là công chức, viên chức) được nghỉ tết Âm lịch năm 2026 như sau:
Nghỉ 05 ngày theo quy định gồm 01 ngày trước Tết và 04 ngày sau Tết từ thứ Hai 16/02/2026 Dương lịch (tức ngày 29 tháng Chạp năm Ất Tỵ) đến hết thứ Sáu ngày 20/02/2026 Dương lịch (tức ngày mùng 4 tháng Giêng năm Bính Ngọ).
Theo đó, Tết Âm lịch 2026 công chức, viên chức tổng cộng sẽ được nghỉ 09 ngày gồm 2 ngày nghỉ hằng tuần (14 và 15/02/2026), 01 ngày trước Tết và 04 ngày sau Tết từ thứ Hai 16/02/2026 - hết thứ Sáu ngày 20/02/2026, 2 ngày nghỉ hằng tuần (21 và 22/02/2026).
(2) Đối với người lao động không thuộc đối tượng quy định tại khoản (1) nêu trên, người sử dụng lao động quyết định lựa chọn phương án nghỉ tết Âm lịch, nghỉ lễ Quốc khánh năm 2026 như sau:
- Dịp tết Âm lịch: Lựa chọn nghỉ 01 ngày cuối năm Ất Tỵ và 04 ngày đầu năm Bính Ngọ hoặc 02 ngày cuối năm Ất Tỵ và 03 ngày đầu năm Bính Ngọ hoặc 03 ngày cuối năm Ất Tỵ và 02 ngày đầu năm Bính Ngọ.
- Dịp lễ Quốc khánh: Nghỉ thứ Tư ngày 02/9/2026 Dương lịch và lựa chọn nghỉ 01 trong 02 ngày: thứ Ba ngày 01/9/2026 hoặc thứ Năm ngày 03/9/2026 Dương lịch.
- Thông báo phương án nghỉ tết Âm lịch và nghỉ lễ Quốc khánh năm 2026 cho người lao động trước khi thực hiện ít nhất 30 ngày.
- Nếu ngày nghỉ hằng tuần trùng với ngày nghỉ lễ, tết quy định tại khoản 1 Điều 112 Bộ luật Lao động 2019 thì người lao động được nghỉ bù ngày nghỉ hằng tuần vào ngày làm việc kế tiếp theo quy định tại khoản 3 Điều 111 Bộ luật Lao động 2019.
Theo đó, lịch nghỉ Tết Âm lịch 2026 của người lao động như sau:
- Đối với người lao động có ngày làm việc vào thứ Bảy:
Người lao động được nghỉ Tết Âm lịch 2026 05 ngày tùy vào lựa chọn của doanh nghiệp cụ thể: nghỉ 01 ngày cuối năm Ất Tỵ và 04 ngày đầu năm Bính Ngọ hoặc 02 ngày cuối năm Ất Tỵ và 03 ngày đầu năm Bính Ngọ hoặc 03 ngày cuối năm Ất Tỵ và 02 ngày đầu năm Bính Ngọ.
- Đối với người lao động không làm việc vào thứ Bảy:
Người lao động sẽ được nghỉ 09 ngày gồm 2 ngày nghỉ hằng tuần (14 và 15/02/2026), 01 ngày trước Tết và 04 ngày sau Tết từ thứ Hai 16/02/2026 - hết thứ Sáu ngày 20/02/2026, 2 ngày nghỉ hằng tuần (21 và 22/02/2026). Nếu người sử dụng lao động cũng sử dụng lịch nghỉ Tết của công chức, viên chức.
Khuyến khích người sử dụng lao động áp dụng thời gian nghỉ tết Âm lịch, nghỉ lễ Quốc khánh năm 2026 cho người lao động như quy định đối với công chức, viên chức.
Theo thông báo trên thì dịp nghỉ Tết Âm lịch 2026, công chức, viên chức sẽ được nghỉ 9 ngày (bao gồm 5 ngày nghỉ tết Âm lịch theo quy định và 4 ngày nghỉ hằng tuần).
Như vậy, các cơ quan nhà nước trong đó có cơ quan Thuế sẽ không làm việc vào ngày Tết và chính thức được nghỉ Tết Âm lịch 2026 09 ngày.
Có thể nộp thuế điện tử vào ngày mùng 5 Tết Âm lịch 2026 được không?
Căn cứ tại khoản 1 Điều 8 Thông tư 19/2021/TT-BTC quy định về thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử như sau:
Cách xác định thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử của người nộp thuế và thời gian cơ quan thuế gửi thông báo, quyết định, văn bản cho người nộp thuế
1. Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử
a) Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
b) Thời điểm xác nhận nộp hồ sơ thuế điện tử được xác định như sau:
b.1) Đối với hồ sơ đăng ký thuế điện tử: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư này).
b.2) Đối với hồ sơ khai thuế (trừ các hồ sơ khai thuế thuộc trường hợp cơ quan quản lý thuế tính thuế, thông báo nộp thuế theo quy định tại Điều 13 Nghị định số 126/2020/NĐ-CP): là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư này) nếu hồ sơ khai thuế được cơ quan thuế chấp nhận tại Thông báo chấp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư này).
Riêng đối với hồ sơ khai thuế có bao gồm tài liệu kèm theo được nộp trực tiếp hoặc gửi qua đường bưu chính: Thời điểm xác nhận nộp hồ sơ khai thuế được tính theo ngày người nộp thuế hoàn thành việc nộp đầy đủ hồ sơ theo quy định.
b.3) Đối với các hồ sơ không thuộc quy định tại điểm b.1, b.2 nêu trên: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo chấp nhận hồ sơ điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-2/TB-TĐT ban hành kèm theo Thông tư này).
b.4) Thời điểm xác nhận nộp hồ sơ thuế điện tử nêu tại khoản này là căn cứ để cơ quan thuế xác định thời gian nộp hồ sơ thuế; tính thời gian chậm nộp hồ sơ thuế hoặc tính thời gian để giải quyết hồ sơ thuế theo quy định của Luật Quản lý thuế, các văn bản hướng dẫn thi hành và các quy định tại Thông tư này.
c) Ngày nộp thuế điện tử được xác định theo quy định tại khoản 1 Điều 58 Luật Quản lý thuế.
...
Theo đó, người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
Như vậy, có thể hiểu rằng, nếu không có bất kỳ thông báo nào liên quan tới việc tạm ngừng hệ thống hay bảo trì vào ngày mùng 5 Tết Âm lịch 2026 thì doanh nghiệp vẫn có thể kê khai và nộp thuế điện tử trong ngày mùng 5 Tết Âm lịch 2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];