Mẫu Phụ lục bảng kê thu nhập vận tải quốc tế áp dụng đối với doanh nghiệp khai thác tàu?
Theo Mục 94 Phần XI Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC quy định Mẫu Phụ lục bảng kê thu nhập vận tải quốc tế áp dụng đối với doanh nghiệp khai thác tàu là Mẫu số 01-1/VTNN.
Theo đó, Mẫu số 01-1/VTNN có dạng như sau:
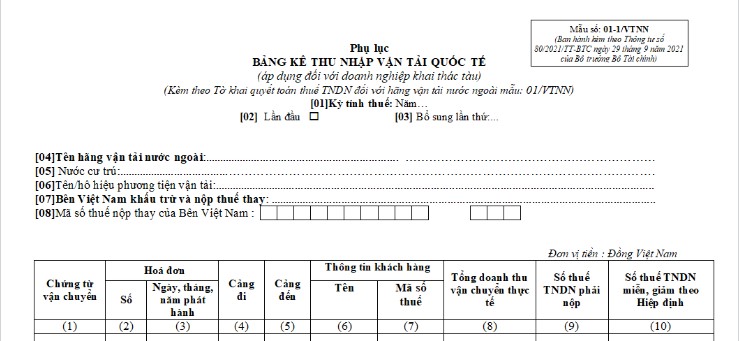
Tải về Mẫu số 01-1/VTNN - Mẫu Phụ lục bảng kê thu nhập vận tải quốc tế áp dụng đối với doanh nghiệp khai thác tàu.
Mẫu Phụ lục bảng kê thu nhập vận tải quốc tế áp dụng đối với doanh nghiệp khai thác tàu? (Hình từ Internet)
Dịch vụ vận tải quốc tế chịu mức thuế GTGT bao nhiêu phần trăm?
Theo Điều 9 Luật Thuế giá trị gia tăng 2024 được sửa đổi bởi Điều 4 Luật sửa đổi Luật Đấu thầu; Luật Đầu tư theo phương thức đối tác công tư; Luật Hải quan; Luật Thuế giá trị gia tăng; Luật Thuế xuất khẩu, thuế nhập khẩu; Luật Đầu tư; Luật Đầu tư công; Luật Quản lý, sử dụng tài sản công 2025 quy định về thuế suất như sau:
Thuế suất
1. Mức thuế suất 0% áp dụng đối với hàng hóa, dịch vụ sau đây:
a) Hàng hóa xuất khẩu bao gồm: hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam; hàng hóa từ nội địa Việt Nam bán cho tổ chức trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu; hàng hóa đã bán tại khu vực cách ly cho cá nhân (người nước ngoài hoặc người Việt Nam) đã làm thủ tục xuất cảnh; hàng hóa đã bán tại cửa hàng miễn thuế; hàng hóa xuất khẩu tại chỗ;
b) Dịch vụ xuất khẩu bao gồm: dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam; dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu;
c) Hàng hóa, dịch vụ xuất khẩu khác bao gồm: vận tải quốc tế; dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế; hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc ở trong khu phi thuế quan; sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam theo quy định của Chính phủ; phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam; hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định của pháp luật; hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% quy định tại điểm d khoản này;
...
Như vậy, theo quy định trên, dịch vụ vận tải quốc tế chịu mức thuế GTGT 0%
Điều kiện áp dụng mức thuế GTGT 0% đối với dịch vụ vận tải quốc tế là gì?
Căn cứ theo khoản 3 Điều 18 Nghị định 181/2025/NĐ-CP quy định về điều kiện áp dụng thuế suất 0% như sau:
Điều kiện áp dụng thuế suất 0%
Hàng hóa, dịch vụ xuất khẩu áp dụng thuế suất 0% quy định tại Điều 17 Nghị định này (trừ một số trường hợp đặc thù quy định tại Điều 27, Điều 28 Nghị định này) phải đáp ứng quy định sau:
...
3. Đối với vận tải quốc tế, phải có:
a) Hợp đồng vận chuyển hành khách, hành lý, hàng hóa giữa người vận chuyển và người thuê vận chuyển theo chặng quốc tế từ Việt Nam ra nước ngoài hoặc từ nước ngoài đến Việt Nam hoặc cả điểm đi và điểm đến ở nước ngoài theo các hình thức phù hợp với quy định của pháp luật. Đối với vận chuyển hành khách, hợp đồng vận chuyển là vé. Cơ sở kinh doanh vận tải quốc tế thực hiện theo các quy định của pháp luật về vận tải.
b) Chứng từ thanh toán không dùng tiền mặt. Đối với trường hợp vận chuyển hành khách là cá nhân, có chứng từ thanh toán trực tiếp.
...
Vì vậy, theo quy định trên, điều kiện áp dụng mức thuế GTGT 0% đối với dịch vụ vận tải quốc tế cụ thể như sau:
- Hợp đồng vận chuyển hành khách, hành lý, hàng hóa giữa người vận chuyển và người thuê vận chuyển theo chặng quốc tế từ Việt Nam ra nước ngoài hoặc từ nước ngoài đến Việt Nam hoặc cả điểm đi và điểm đến ở nước ngoài theo các hình thức phù hợp với quy định của pháp luật.
Đối với vận chuyển hành khách, hợp đồng vận chuyển là vé. Cơ sở kinh doanh vận tải quốc tế thực hiện theo các quy định của pháp luật về vận tải.
- Chứng từ thanh toán không dùng tiền mặt.
Đối với trường hợp vận chuyển hành khách là cá nhân, có chứng từ thanh toán trực tiếp.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];