Mẫu hóa đơn bán tài sản công theo Nghị định 186 từ ngày 01/07/2025 là mẫu nào?
Ngày 01/07/2025, Chính phủ đã ban hành Nghị định 186/2025/NĐ-CP quy định chi tiết một số điều của Luật Quản lý, sử dụng tài sản công 2017.
Theo đó, tại Phụ lục ban hành kèm theo Nghị định 186/2025/NĐ-CP quy định mẫu hóa đơn bán tài sản công là Mẫu 07/TSC-HĐ, mẫu hóa đơn có dạng như sau:
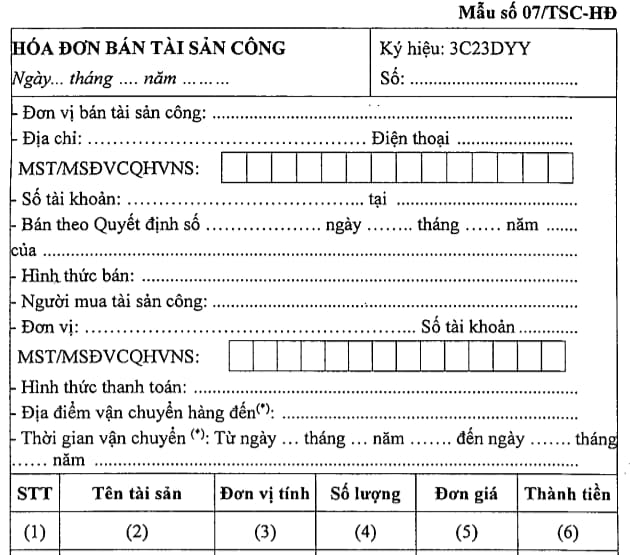
Tải về Mẫu hóa đơn bán tài sản công theo Nghị định 186 từ ngày 01/07/2025
Thời điểm lập hóa đơn điện tử khi bán tài sản công là khi nào?
Căn cứ Điều 9 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm a khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Thời điểm lập hóa đơn
1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
...
Như vậy, thời điểm lập hóa đơn điện tử khi bán tài sản công là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa là tài sản công cho người mua, không phân biệt đã thu tiền hay chưa thu được tiền.

Mẫu hóa đơn bán tài sản công theo Nghị định 186 từ ngày 01/07/2025 là mẫu nào? (Hình từ Internet)
Hóa đơn điện tử bán tài sản công được sử dụng khi nào?
Căn cứ khoản 3 Điều 8 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm d khoản 5 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Loại hóa đơn
Hóa đơn quy định tại Nghị định này gồm các loại sau:
...
3. Hóa đơn điện tử bán tài sản công được sử dụng khi bán, chuyển nhượng các tài sản công thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công
a) Tài sản công tại cơ quan, tổ chức, đơn vị (bao gồm cả nhà ở thuộc sở hữu nhà nước);
b) Tài sản kết cấu hạ tầng;
c) Tài sản công được Nhà nước giao cho doanh nghiệp quản lý không tính thành phần vốn nhà nước tại doanh nghiệp;
d) Tài sản của dự án sử dụng vốn nhà nước;
đ) Tài sản được xác lập quyền sở hữu toàn dân;
e) Tài sản công bị thu hồi theo quyết định của cơ quan, người có thẩm quyền;
g) Vật tư, vật liệu thu hồi được từ việc xử lý tài sản công.
Theo đó, hóa đơn điện tử bán tài sản công được sử dụng khi bán, chuyển nhượng các tài sản công như là:
- Tài sản công tại cơ quan, tổ chức, đơn vị (bao gồm cả nhà ở thuộc sở hữu nhà nước);
- Tài sản kết cấu hạ tầng;
- Tài sản công được Nhà nước giao cho doanh nghiệp quản lý không tính thành phần vốn nhà nước tại doanh nghiệp;
- Tài sản của dự án sử dụng vốn nhà nước;
- Tài sản được xác lập quyền sở hữu toàn dân;
- Tài sản công bị thu hồi theo quyết định của cơ quan, người có thẩm quyền;
- Vật tư, vật liệu thu hồi được từ việc xử lý tài sản công.
Nguyên tắc quản lý sử dụng tài sản công hiện nay?
Nguyên tắc quản lý, sử dụng tài sản công được quy định cụ thể tại Điều 6 Luật Quản lý sử dụng tài sản công 2017 bao gồm:
- Mọi tài sản công đều phải được Nhà nước giao quyền quản lý quyền sử dụng và các hình thức trao quyền khác cho cơ quan, tổ chức, đơn vị và đối tượng khác theo quy định của Luật Quản lý sử dụng tài sản công 2017 và pháp luật có liên quan.
- Tài sản công do Nhà nước đầu tư phải được quản lý, khai thác, duy tu, bảo dưỡng, sửa chữa, được thống kê, kế toán đầy đủ về hiện vật và giá trị, những tài sản có nguy cơ chịu rủi ro cao do thiên tai, hoả hoạn và nguyên nhân bất khả kháng khác được quản lý rủi ro về tài chính thông qua bảo hiểm hoặc công cụ khác theo quy định của pháp luật.
- Tài sản công là tài nguyên phải được kiểm kê, thống kê về hiện vật, ghi nhận thông tin phù hợp với tính chất, đặc điểm của tài sản; được quản lý, bảo vệ, khai thác theo quy hoạch, kế hoạch, bảo đảm tiết kiệm, hiệu quả, đúng pháp luật.
- Tài sản công phục vụ công tác quản lý, cung cấp dịch vụ công, bảo đảm quốc phòng, an ninh của cơ quan, tổ chức, đơn vị phải được sử dụng tiết kiệm, hiệu quả, đúng mục đích, công năng, đối tượng, tiêu chuẩn, định mức, chế độ theo quy định của pháp luật.
- Việc khai thác nguồn lực tài chính từ tài sản công phải tuân theo cơ chế thị trường, có hiệu quả, công khai, minh bạch, đúng pháp luật.
- Việc quản lý, sử dụng tài sản công phải được thực hiện công khai, minh bạch, bảo đảm thực hành tiết kiệm, chống lãng phí, phòng, chống tham nhũng.
- Việc quản lý, sử dụng tài sản công được giám sát, thanh tra, kiểm tra, kiểm toán; mọi hành vi vi phạm pháp luật về quản lý, sử dụng tài sản công phải được xử lý kịp thời, nghiêm minh theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];