Mẫu Chứng từ kế toán thuế nội địa là mẫu nào? Tải mẫu ở đâu?
Mẫu Chứng từ kế toán thuế nội địa (Chứng từ điều chỉnh thông tin ghi Sổ kế toán thuế) mới nhất hiện nay là Mẫu số 01/CT-KTT được quy định tại Phụ lục II ban hành kèm theo Thông tư 111/2021/TT-BTC, mẫu có dạng như sau:
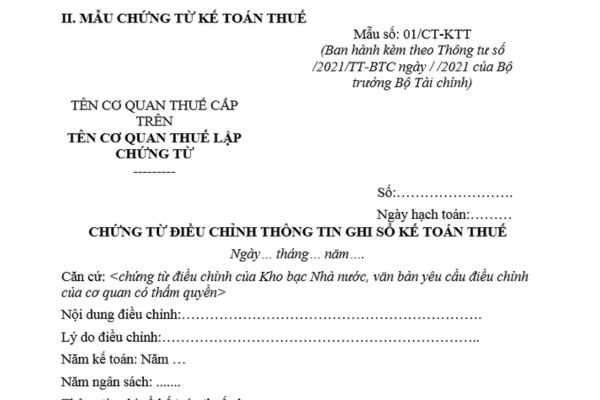
Tải về Mẫu Chứng từ kế toán thuế nội địa mới nhất.
Nội dung phương pháp lập chứng từ kế toán thuế nội địa như thế nào?
Nội dung phương pháp lập chứng từ kế toán thuế nội địa được hướng dẫn tại Mục III Phụ lục II ban hành kèm theo Thông tư 111/2021/TT-BTC, cụ thể như sau:
(1) Mục đích
Chứng từ điều chỉnh thông tin ghi sổ kế toán thuế do Bộ phận kế toán thuế lập để ghi Sổ kế toán thuế trong trường hợp cần điều chỉnh số liệu trên báo cáo kế toán thuế cho phù hợp với thông tin hạch toán thu ngân sách nhà nước của Kho bạc Nhà nước theo quy định hoặc theo đề nghị của cơ quan có thẩm quyền hoặc do cơ quan thuế phát hiện sai, sót và được Tổng cục Thuế phê duyệt về việc điều chỉnh sổ kế toán thuế.
(2) Căn cứ lập
Căn cứ văn bản đề nghị điều chỉnh thu ngân sách nhà nước do Kho bạc Nhà nước gửi hoặc văn bản của cơ quan nhà nước có thẩm quyền hoặc phê duyệt của Tổng cục Thuế về việc điều chỉnh thông tin ghi sổ kế toán thuế.
(3) Phương pháp lập
- Số: Ghi số chứng từ do bộ phận kế toán lập, số này do Phân hệ kế toán thuế hỗ trợ tạo khi thực hiện lập chứng từ trên ứng dụng.
- Ngày hạch toán: Xác định theo quy định tại khoản 2 Điều 8 Thông tư 111/2021/TT-BTC.
- Ngày...tháng...năm...: Ghi ngày, tháng, năm lập chứng từ kế toán thuế.
- Căn cứ: Ghi rõ số, ngày chứng từ điều chỉnh của Kho bạc Nhà nước hoặc văn bản của cơ quan có thẩm quyền.
- Nội dung, lý do điều chỉnh: Ghi nội dung, lý do điều chỉnh theo chứng từ điều chỉnh của Kho bạc Nhà nước hoặc văn bản của cơ quan có thẩm quyền hoặc phê duyệt của Tổng cục Thuế.
- Năm kế toán: Ghi năm phát sinh sai sót cần điều chỉnh, chỉ ghi trong trường hợp sai sót số liệu kế toán của các năm trước, điều chỉnh trong năm nay và lên báo cáo kế toán của năm cần điều chỉnh.
- Năm ngân sách: Chỉ ghi trong trường hợp sai sót số liệu kế toán của các năm trước, điều chỉnh trong năm nay và lên báo cáo kế toán thuế của năm nay với giá trị “01”.
- Thông tin điều chỉnh:
+ Cột 1: Số thứ tự.
+ Cột 2,3,4,5,6,7: Mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục, mã tài khoản kế toán ghi nợ, mã tài khoản kế toán ghi có của khoản điều chỉnh.
+ Cột 8: Số tiền tương ứng với mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục, mã tài khoản kế toán ghi nợ, mã tài khoản kế toán ghi có của khoản điều chỉnh.
- Chứng từ ghi sổ kế toán thuế do Bộ phận kế toán thuế lập trên hệ thống và Kế toán trưởng/Phụ trách kế toán thuế có trách nhiệm ký trên chứng từ, ghi rõ căn cứ điều chỉnh, hồ sơ được phép điều chỉnh kèm theo.
Mẫu Chứng từ kế toán thuế nội địa là mẫu nào? Tải mẫu ở đâu? Nội dung phương pháp lập chứng từ kế toán thuế nội địa? (Hình từ Internet)
Trường hợp nào phải lập chứng từ kế toán thuế nội địa?
Trường hợp lập chứng từ kế toán thuế nội địa được quy định tại khoản 2 Điều 16 Thông tư 111/2021/TT-BTC, gồm các trường hợp sau đây:
- Trường hợp cơ quan thuế phải điều chỉnh số liệu thu ngân sách nhà nước theo đề nghị của Kho bạc Nhà nước hoặc cơ quan có thẩm quyền mà thông tin điều chỉnh chỉ ảnh hưởng đến dữ liệu báo cáo kế toán thuế, không làm thay đổi nghĩa vụ thuế của người nộp thuế trên Phân hệ quản lý nghĩa vụ người nộp thuế.
- Trường hợp thay đổi về chính sách dẫn đến phải điều chỉnh dữ liệu báo cáo kế toán thuế mà không làm thay đổi nghĩa vụ thuế của người nộp thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];