Mẫu 18a/TB-HĐGCL/GSQL thông báo thực hiện hợp đồng/phụ lục hợp đồng gia công lại theo Thông tư 39?
Hiện hành, Mẫu 18a/TB-HĐGCL/GSQL thông báo thực hiện hợp đồng/phụ lục hợp đồng gia công lại được quy định tại Phụ lục 5 ban hành kèm theo Thông tư 39/2018/TT-BTC, mẫu thông báo có dạng như sau:
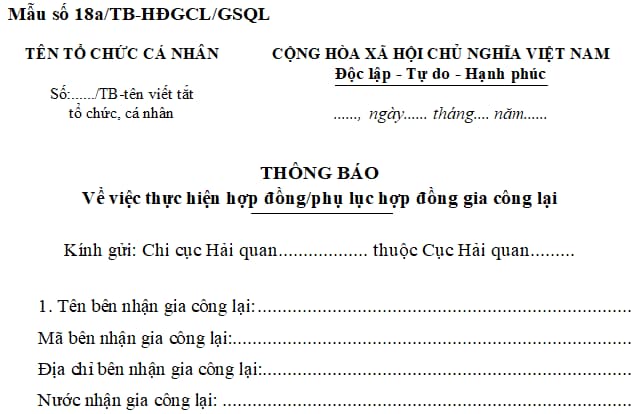
Tải về Mẫu 18a/TB-HĐGCL/GSQL thông báo thực hiện hợp đồng/phụ lục hợp đồng gia công lại theo Thông tư 39
Mẫu 18a/TB-HĐGCL/GSQL thông báo thực hiện hợp đồng, phụ lục hợp đồng gia công lại theo Thông tư 39? (Hình từ Internet)
Thương nhân đặt gia công hàng hóa ở nước ngoài có được tái nhập khẩu sản phẩm đã gia công không?
Căn cứ theo khoản 4 Điều 49 Nghị định 69/2018/NĐ-CP quy định quyền và nghĩa vụ của thương nhân đặt gia công hàng hóa ở nước ngoài như sau:
Quyền và nghĩa vụ của thương nhân đặt gia công hàng hóa ở nước ngoài
1. Tuân thủ quy định về quản lý hoạt động gia công hàng hóa ở nước ngoài quy định tại Điều 52 Luật Quản lý ngoại thương.
2. Chịu trách nhiệm về quyền sử dụng nhãn hiệu hàng hóa và tên gọi xuất xứ của hàng hóa.
3. Được tạm xuất khẩu máy móc, thiết bị, nguyên liệu, phụ liệu, vật tư hoặc chuyển khẩu máy móc, thiết bị, nguyên liệu, phụ liệu, vật tư từ nước thứ ba cho bên nhận gia công để thực hiện hợp đồng gia công.
4. Được tái nhập khẩu sản phẩm đã gia công. Khi kết thúc hợp đồng đặt gia công, được tái nhập khẩu máy móc, thiết bị, nguyên liệu, phụ liệu, vật tư dư thừa.
5. Được bán sản phẩm gia công và máy móc thiết bị, nguyên liệu, phụ liệu, vật tư đã xuất khẩu để thực hiện hợp đồng gia công tại thị trường nước nhận gia công hoặc thị trường khác và phải nộp thuế theo quy định hiện hành.
6. Được miễn thuế xuất khẩu, thuế nhập khẩu theo quy định của pháp luật về thuế đối với hàng hóa xuất khẩu để gia công, sản phẩm gia công nhập khẩu theo hợp đồng gia công.
7. Được cử chuyên gia, công nhân kỹ thuật ra nước ngoài để kiểm tra, nghiệm thu sản phẩm gia công.
8. Thực hiện nghĩa vụ thuế đối với sản phẩm gia công nhập khẩu phục vụ tiêu dùng trong nước theo hướng dẫn của Bộ Tài chính.
Như vậy, thương nhân đặt gia công hàng hóa ở nước ngoài sẽ được quyền tái nhập khẩu sản phẩm đã gia công.
Ngoài ra, thương nhân đặt gia công hàng hóa ở nước ngoài khi kết thúc hợp đồng đặt gia công sẽ được tái nhập khẩu máy móc, thiết bị, nguyên liệu, phụ liệu, vật tư dư thừa.
Đối với hàng hóa nhập khẩu phải tái xuất mục đích để gia công có được hoàn thuế hay không?
Căn cứ theo khoản 1 Điều 19 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về các trường hợp được hoàn thuế như sau:
Hoàn thuế
1. Các trường hợp hoàn thuế:
a) Người nộp thuế đã nộp thuế nhập khẩu, thuế xuất khẩu nhưng không có hàng hóa nhập khẩu, xuất khẩu hoặc nhập khẩu, xuất khẩu ít hơn so với hàng hóa nhập khẩu, xuất khẩu đã nộp thuế;
b) Người nộp thuế đã nộp thuế xuất khẩu nhưng hàng hóa xuất khẩu phải tái nhập được hoàn thuế xuất khẩu và không phải nộp thuế nhập khẩu;
c) Người nộp thuế đã nộp thuế nhập khẩu nhưng hàng hóa nhập khẩu phải tái xuất được hoàn thuế nhập khẩu và không phải nộp thuế xuất khẩu;
d) Người nộp thuế đã nộp thuế đối với hàng hóa nhập khẩu để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa xuất khẩu và đã xuất khẩu sản phẩm;
đ) Người nộp thuế đã nộp thuế đối với máy móc, thiết bị, dụng cụ, phương tiện vận chuyển của các tổ chức, cá nhân được phép tạm nhập, tái xuất, trừ trường hợp đi thuê để thực hiện các dự án đầu tư, thi công xây dựng, lắp đặt công trình, phục vụ sản xuất, khi tái xuất ra nước ngoài hoặc xuất vào khu phi thuế quan.
Số tiền thuế nhập khẩu được hoàn lại xác định trên cơ sở trị giá sử dụng còn lại của hàng hóa khi tái xuất khẩu tính theo thời gian sử dụng, lưu lại tại Việt Nam. Trường hợp hàng hóa đã hết trị giá sử dụng thì không được hoàn lại thuế nhập khẩu đã nộp.
Không hoàn thuế đối với số tiền thuế được hoàn dưới mức tối thiểu theo quy định của Chính phủ.
...
Ngoài ra, căn cứ vào khoản 2 Điều 19 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 có quy định:
Hoàn thuế
...
2. Hàng hóa quy định tại các điểm a, b và c khoản 1 Điều này được hoàn thuế khi chưa qua sử dụng, gia công, chế biến.
...
Theo đó, đối tượng được hoàn thuế xuất, nhập khẩu thì hàng hóa đã nộp thuế nhập khẩu nhưng hàng hóa nhập khẩu phải tái xuất được hoàn thuế nhập khẩu và không phải nộp thuế xuất khẩu.
Tuy nhiên, hàng hóa được quy định tại điểm a, b và c khoản 1 Điều 19 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 phải đáp ứng điều kiện đó là chưa qua sử dụng, gia công, chế biến.
Như vậy, trường hợp hàng hóa nhập khẩu phải tái xuất mục đích để gia công sẽ được hoàn thuế khi đã đóng thuế nhập khẩu phải tái xuất nhưng hàng hóa đó chưa qua gia công.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];