Mẫu 04-1/ĐTV-TNCN Phụ lục bảng kê chi tiết áp dụng đối với tổ chức khai thuế thay nhiều cá nhân?
Theo Mục 51 Phần VII Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC quy định Mẫu 04-1/ĐTV-TNCN là Phụ lục bảng kê chi tiết áp dụng đối với tổ chức khai thuế thay cho nhiều cá nhân.
Theo đó, Mẫu 04-1/ĐTV-TNCN có dạng như sau:
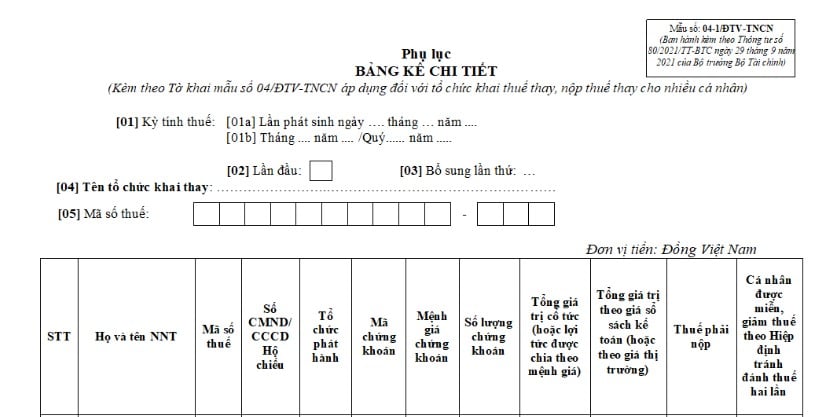
Tải về Mẫu 04-1/ĐTV-TNCN Phụ lục bảng kê chi tiết áp dụng đối với tổ chức khai thuế thay cho nhiều cá nhân.
Mẫu 04-1/ĐTV-TNCN Phụ lục bảng kê chi tiết áp dụng đối với tổ chức khai thuế thay nhiều cá nhân? (Hình từ Internet)
Thời điểm xác định thu nhập tính thuế TNCN đối với thu nhập từ chuyển nhượng chứng khoán là khi nào?
Theo điểm c khoản 2 Điều 11 Thông tư 111/2013/TT-BTC quy định thời điểm xác định thu nhập tính thuế TNCN đối với thu nhập từ chuyển nhượng chứng khoán cụ thể như sau:
- Đối với chứng khoán của công ty đại chúng giao dịch trên Sở Giao dịch chứng khoán là thời điểm người nộp thuế nhận thu nhập từ chuyển nhượng chứng khoán.
- Đối với chứng khoán của công ty đại chúng không thực hiện giao dịch trên Sở Giao dịch chứng khoán mà chỉ thực hiện chuyển quyền sở hữu qua hệ thống chuyển quyền của Trung tâm lưu ký chứng khoán là thời điểm chuyển quyền sở hữu chứng khoán tại Trung tâm lưu ký chứng khoán.
- Đối với chứng khoán không thuộc trường hợp nêu trên là thời điểm hợp đồng chuyển nhượng chứng khoán có hiệu lực.
- Đối với trường hợp góp vốn bằng chứng khoán mà chưa phải nộp thuế khi góp vốn thì thời điểm xác định thu nhập từ chuyển nhượng chứng khoán do góp vốn là thời điểm cá nhân chuyển nhượng vốn, rút vốn.
Thời hạn nộp thuế TNCN đối với thu nhập từ chuyển nhượng chứng khoán là khi nào?
Căn cứ Điều 7 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 3 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012 quy định về kỳ tính thuế thu nhập cá nhân như sau:
Kỳ tính thuế
1. Kỳ tính thuế đối với cá nhân cư trú được quy định như sau:
a) Kỳ tính thuế theo năm áp dụng đối với thu nhập từ kinh doanh; thu nhập từ tiền lương, tiền công;
b) Kỳ tính thuế theo từng lần phát sinh thu nhập áp dụng đối với thu nhập từ đầu tư vốn; thu nhập từ chuyển nhượng vốn, trừ thu nhập từ chuyển nhượng chứng khoán; thu nhập từ chuyển nhượng bất động sản; thu nhập từ trúng thưởng; thu nhập từ bản quyền; thu nhập từ nhượng quyền thương mại; thu nhập từ thừa kế; thu nhập từ quà tặng;
c) Kỳ tính thuế theo từng lần chuyển nhượng hoặc theo năm đối với thu nhập từ chuyển nhượng chứng khoán.
2. Kỳ tính thuế đối với cá nhân không cư trú được tính theo từng lần phát sinh thu nhập áp dụng đối với tất cả thu nhập chịu thuế.
Theo đó tại khoản 3 Điều 44 Luật Quản lý thuế 2019 có quy đinh về thời hạn nộp hồ sơ khai thuế như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
3. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai và nộp theo từng lần phát sinh nghĩa vụ thuế chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
...
Như vậy, thời hạn nộp thuế TNCN từ chuyển nhượng chứng khoán phụ thuộc vào kỳ tính thuế mà cá nhân lựa chọn:
- Đối với cá nhân cư trú:
+ Nếu khai thuế theo từng lần chuyển nhượng: Chậm nhất là ngày thứ 10 kể từ ngày hoàn tất giao dịch chuyển nhượng.
+ Nếu khai thuế theo năm: Chậm nhất là ngày cuối cùng của tháng thứ 4 của năm tiếp theo sau năm phát sinh thu nhập (quyết toán thuế).
- Đối với cá nhân không cư trú:
Chỉ được khai thuế theo từng lần chuyển nhượng, với thời hạn chậm nhất là ngày thứ 10 kể từ ngày hoàn tất giao dịch.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];