Link cập nhật kết quả đăng ký nội quy lao động của Sở Nội vụ TPHCM theo Công văn 19597 ra sao?
Sở Nội vụ TP Hồ Chí Minh đã có Công văn 19597/SNV-LĐTLBHXH ngày 28/09/2026 hướng dẫn việc tiếp nhận hồ sơ nội quy lao động và thỏa ước lao động tập thể trên địa bàn.
Theo đó, Sở Nội vụ TP Hồ Chí Minh yêu cầu thực hiện chế độ báo cáo về đăng ký nội quy lao động như sau:
Định kỳ trước ngày 05 hàng tháng, Ban Quản lý các Khu chế xuất và công nghiệp Thành phố, Ban Quản lý Khu Công nghệ cao Thành phố và Phòng Văn hóa - Xã hội thuộc Ủy ban nhân dân xã, phường, đặc khu báo cáo, cập nhật thông tin kết quả đăng ký nội quy lao động, tiếp nhận thỏa ước lao động tập thể về Sở Nội vụ (qua Phòng Lao động - Tiền lương - Bảo hiểm xã hội) theo đường Link: Tại đây
Hoặc quét mã QR code:
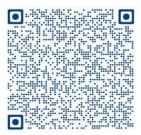
Trên đây là nội dung Link cập nhật kết quả đăng ký nội quy lao động của Sở Nội vụ TPHCM theo Công văn 19597

Link cập nhật kết quả đăng ký nội quy lao động của Sở Nội vụ TPHCM theo Công văn 19597 ra sao? (Hình từ Internet)
Có bắt buộc đăng ký nội quy lao động doanh nghiệp không?
Theo khoản 1 Điều 119 Bộ luật Lao động 2019 quy định đăng ký nội quy lao động như sau:
Đăng ký nội quy lao động
1. Người sử dụng lao động sử dụng từ 10 người lao động trở lên phải đăng ký nội quy lao động tại cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh nơi người sử dụng lao động đăng ký kinh doanh.
2. Trong thời hạn 10 ngày kể từ ngày ban hành nội quy lao động, người sử dụng lao động phải nộp hồ sơ đăng ký nội quy lao động.
3. Trong thời hạn 07 ngày làm việc kể từ ngày nhận được hồ sơ đăng ký nội quy lao động, nếu nội dung nội quy lao động có quy định trái với pháp luật thì cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh thông báo, hướng dẫn người sử dụng lao động sửa đổi, bổ sung và đăng ký lại.
4. Người sử dụng lao động có các chi nhánh, đơn vị, cơ sở sản xuất, kinh doanh đặt ở nhiều địa bàn khác nhau thì gửi nội quy lao động đã được đăng ký đến cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh nơi đặt chi nhánh, đơn vị, cơ sở sản xuất, kinh doanh.
5. Căn cứ điều kiện cụ thể, cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh có thể ủy quyền cho cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp huyện thực hiện việc đăng ký nội quy lao động theo quy định tại Điều này.
Như vậy, theo quy định người sử dụng lao động sử dụng từ 10 người lao động trở lên có trách nhiệm ban hành nội quy lao động bằng văn bản và phải đăng ký nội quy lao động tại cơ quan chuyên môn về lao động thuộc Ủy ban nhân dân cấp tỉnh nơi đăng ký kinh doanh.
Trong thời hạn 10 ngày kể từ ngày ban hành nội quy lao động, người sử dụng lao động phải nộp hồ sơ đăng ký. Trường hợp nội quy lao động có nội dung trái quy định của pháp luật, cơ quan có thẩm quyền sẽ thông báo để sửa đổi, bổ sung và đăng ký lại theo quy định.
Những khoản thu nhập chịu thuế TNDN hiện nay là khoản nào?
Căn cứ theo khoản 1 khoản 2 Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 thì những khoản thu nhập chịu thuế TNDN gồm:
(1) Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ của doanh nghiệp.
(2) Các khoản thu nhập khác bao gồm:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán;
- Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản;
- Thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản;
- Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá, trừ bất động sản;
- Thu nhập từ quyền sử dụng, quyền sở hữu tài sản, bao gồm cả thu nhập từ quyền sở hữu trí tuệ, chuyển giao công nghệ;
- Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ, trừ thu nhập từ hoạt động tín dụng của tổ chức tín dụng;
- Khoản trích trước vào chi phí nhưng không sử dụng hoặc sử dụng không hết mà doanh nghiệp không hạch toán điều chỉnh giảm chi phí được trừ; khoản nợ khó đòi đã xóa nay đòi được; khoản nợ phải trả không xác định được chủ nợ; khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót nay phát hiện ra;
- Chênh lệch giữa thu về tiền phạt, tiền bồi thường do vi phạm hợp đồng kinh tế hoặc thưởng do thực hiện tốt cam kết theo hợp đồng;
- Các khoản tài trợ, tặng cho bằng tiền hoặc hiện vật nhận được;
- Chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để góp vốn, điều chuyển khi sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
- Thu nhập từ hợp đồng hợp tác kinh doanh;
- Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài;
- Thu nhập của đơn vị sự nghiệp công lập đối với các hoạt động cho thuê tài sản công;
- Các khoản thu nhập khác, trừ các khoản thu nhập được miễn thuế quy định tại Điều 4 Luật Thuế thu nhập doanh nghiệp 2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];