Hướng dẫn tra cứu thông tin đại lý thuế trên website Cục thuế?
Sau đây là các bước hướng dẫn tra cứu thông tin đại lý thuế trên website Cục thuế:
Bước 1: Truy cập vào đường link sau:
https://qldailythue.gdt.gov.vn/CongKhaiThongTin
Bước 2: Chọn các thông tin:
- Tình trạng đại lý thuế.
- Cơ quan thuế
- Mã số thuế
- Tên đại lý thuế
Sau đó chọn vào biểu tượng tìm kiếm (kính lúp).
Hệ thống sẽ tra cứu thông tin đại lý thuế theo yêu cầu.
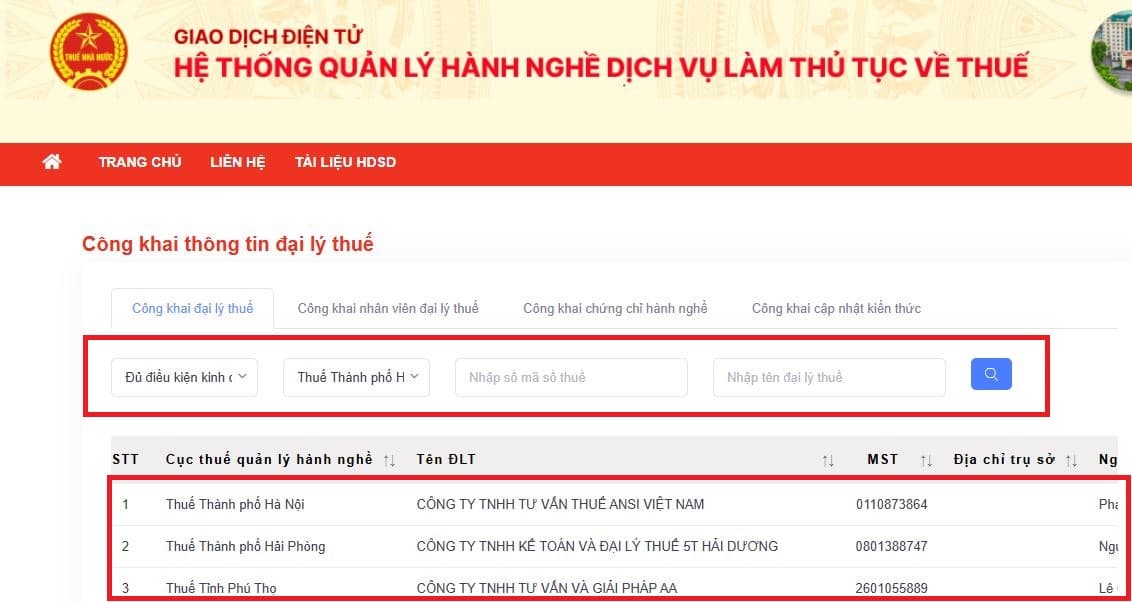
Trên đây là các bước hướng dẫn tra cứu thông tin đại lý thuế trên website Cục thuế?
Hướng dẫn tra cứu thông tin đại lý thuế trên website Cục thuế? (Hình từ Internet)
Nhân viên đại lý thuế bắt buộc cập nhật kiến thức tối thiểu 24 giờ/năm có đúng không?
Tại Điều 10 Thông tư 109/2026/TT-BTC có quy định đối tượng cập nhật kiến thức là người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế. Người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế tham gia cập nhật kiến thức hằng năm (trừ năm tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế).
Căn cứ Điều 12 Thông tư 109/2026/TT-BTC quy định về thời gian, hình thức cập nhật kiến thức kinh doanh dịch vụ làm thủ tục về thuế như sau:
Thời gian, hình thức cập nhật kiến thức
1. Thời gian cập nhật kiến thức đối với người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế
a) Thời gian cập nhật kiến thức tối thiểu 24 giờ (tương đương 03 ngày học) trong một năm. Số giờ cập nhật kiến thức được tính cộng dồn từ ngày 01 tháng 01 đến ngày 31 tháng 12 hằng năm.
b) Giờ cập nhật kiến thức được tính theo tỷ lệ 01 giờ học bằng 01 giờ cập nhật kiến thức. Thời lượng được tính giờ cập nhật kiến thức không quá 04 giờ/buổi học và không quá 08 giờ/ngày học.
c) Tài liệu chứng minh về giờ cập nhật kiến thức là giấy xác nhận đã tham dự cập nhật kiến thức do đơn vị tổ chức cập nhật kiến thức cấp bằng bản giấy hoặc bản điện tử theo quy định của pháp luật về giao dịch điện tử.
2. Hình thức cập nhật kiến thức
Người đăng ký tham gia cập nhật kiến thức tại các lớp cập nhật kiến thức theo hình thức học trực tiếp hoặc trực tuyến do các đơn vị theo quy định tại khoản 1 Điều 13 Thông tư này tổ chức.
Theo quy định trên, người làm dịch vụ thủ tục về thuế nói chung và nhân viên đại lý thuế nói riêng bắt buộc phải cập nhật kiến thức tối thiểu 24 giờ/năm - tương đương 3 ngày học.
Số giờ cập nhật kiến thức được tính cộng dồn từ ngày 01 tháng 01 đến ngày 31 tháng 12 hằng năm. Giờ cập nhật kiến thức được tính theo tỷ lệ 01 giờ học bằng 01 giờ cập nhật kiến thức. Thời lượng được tính giờ cập nhật kiến thức không quá 04 giờ/buổi học và không quá 08 giờ/ngày học.
Người đăng ký tham gia cập nhật kiến thức tại các lớp cập nhật kiến thức theo hình thức học trực tiếp hoặc trực tuyến do các đơn vị theo quy định tại khoản 1 Điều 13 Thông tư này tổ chức.
Tài liệu chứng minh về giờ cập nhật kiến thức là giấy xác nhận đã tham dự cập nhật kiến thức do đơn vị tổ chức cập nhật kiến thức cấp bằng bản giấy hoặc bản điện tử theo quy định của pháp luật về giao dịch điện tử.
07 nguyên tắc kế toán hiện hành theo quy định của Luật Kế toán?
Căn cứ Điều 6 Luật Kế toán 2015 quy định về 07 nguyên tắc kế toán hiện hành như sau:
(1) Giá trị tài sản và nợ phải trả được ghi nhận ban đầu theo giá gốc. Sau ghi nhận ban đầu, đối với một số loại tài sản hoặc nợ phải trả mà giá trị biến động thường xuyên theo giá thị trường và giá trị của chúng có thể xác định lại một cách đáng tin cậy thì được ghi nhận theo giá trị hợp lý tại thời điểm cuối kỳ lập báo cáo tài chính.
(2) Các quy định và phương pháp kế toán đã chọn phải được áp dụng nhất quán trong kỳ kế toán năm; trường hợp thay đổi các quy định và phương pháp kế toán đã chọn thì đơn vị kế toán phải giải trình trong báo cáo tài chính.
(3) Đơn vị kế toán phải thu thập, phản ánh khách quan, đầy đủ, đúng thực tế và đúng kỳ kế toán mà nghiệp vụ kinh tế, tài chính phát sinh.
(4) Báo cáo tài chính phải được lập và gửi cơ quan có thẩm quyền đầy đủ, chính xác và kịp thời. Thông tin, số liệu trong báo cáo tài chính của đơn vị kế toán phải được công khai theo quy định tại Điều 31 và Điều 32 của Luật này.
(5) Đơn vị kế toán phải sử dụng phương pháp đánh giá tài sản và phân bổ các khoản thu, chi một cách thận trọng, không được làm sai lệch kết quả hoạt động kinh tế, tài chính của đơn vị kế toán.
(6) Việc lập và trình bày báo cáo tài chính phải bảo đảm phản ánh đúng bản chất của giao dịch hơn là hình thức, tên gọi của giao dịch.
(7) Cơ quan nhà nước, tổ chức, đơn vị sự nghiệp sử dụng ngân sách nhà nước ngoài việc thực hiện quy định tại các khoản 1, 2, 3, 4, 5 và 6 Điều 6 Luật Kế toán 2015 còn phải thực hiện kế toán theo mục lục ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];