
Hướng dẫn phản hồi vướng mắc nghĩa vụ thuế trên Etax Mobile?
Mới đây, ngày 04/6/2026, Thuế cơ sở 13 tỉnh Thanh Hóa đã có Công văn 2291/TCS13-NVTPC năm 2026 Tải về về việc tiếp nhận và phản hồi vướng mắc về nghĩa vụ thuế của NNT bằng phương thức điện tử.
Theo đó, tại Công văn 2291/TCS13-NVTPC năm 2026 có hướng dẫn phản hồi vướng mắc nghĩa vụ thuế trên Etax Mobile như sau:
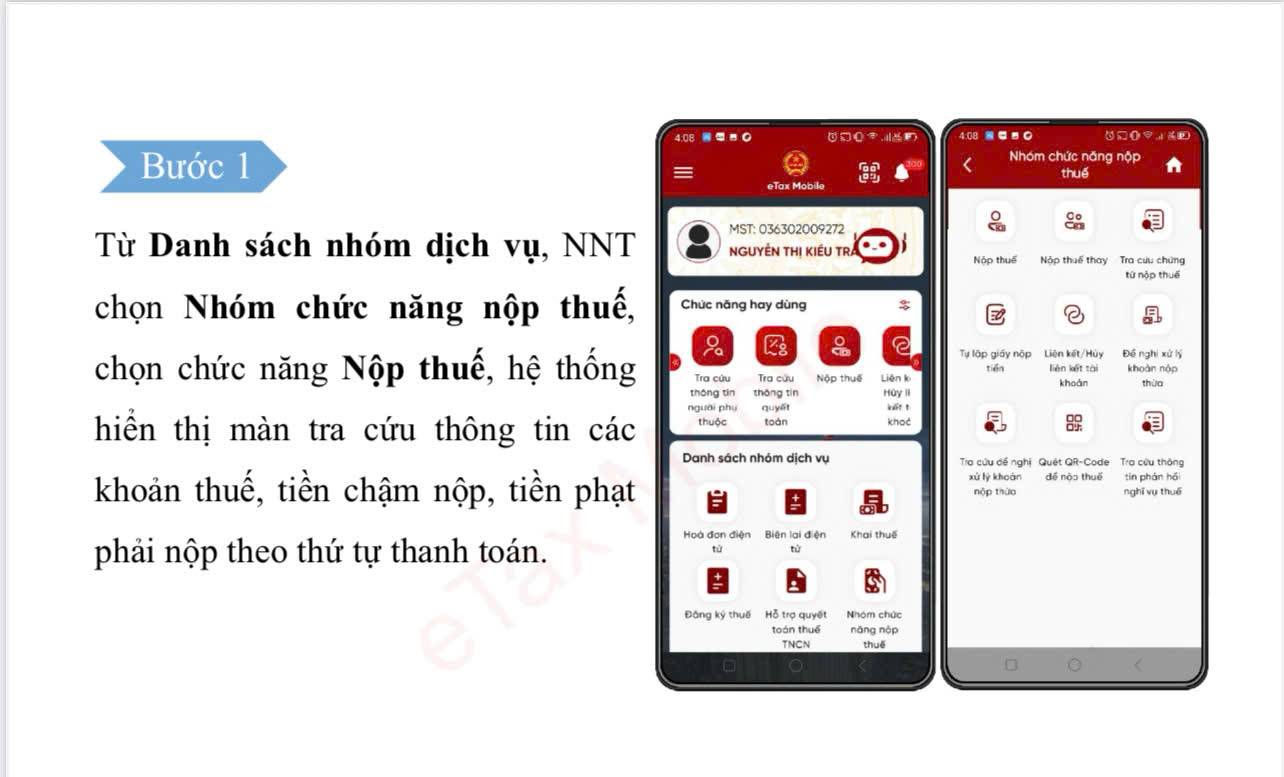
Bước 1:
Từ Danh sách nhóm dịch vụ, NNT chọn Nhóm chức năng nộp thuế, chọn chức năng Nộp thuế, hệ thống hiển thị màn tra cứu thông tin các khoản thuế, tiền chậm nộp, tiền phạt phải nộp theo thứ tự thanh toán.
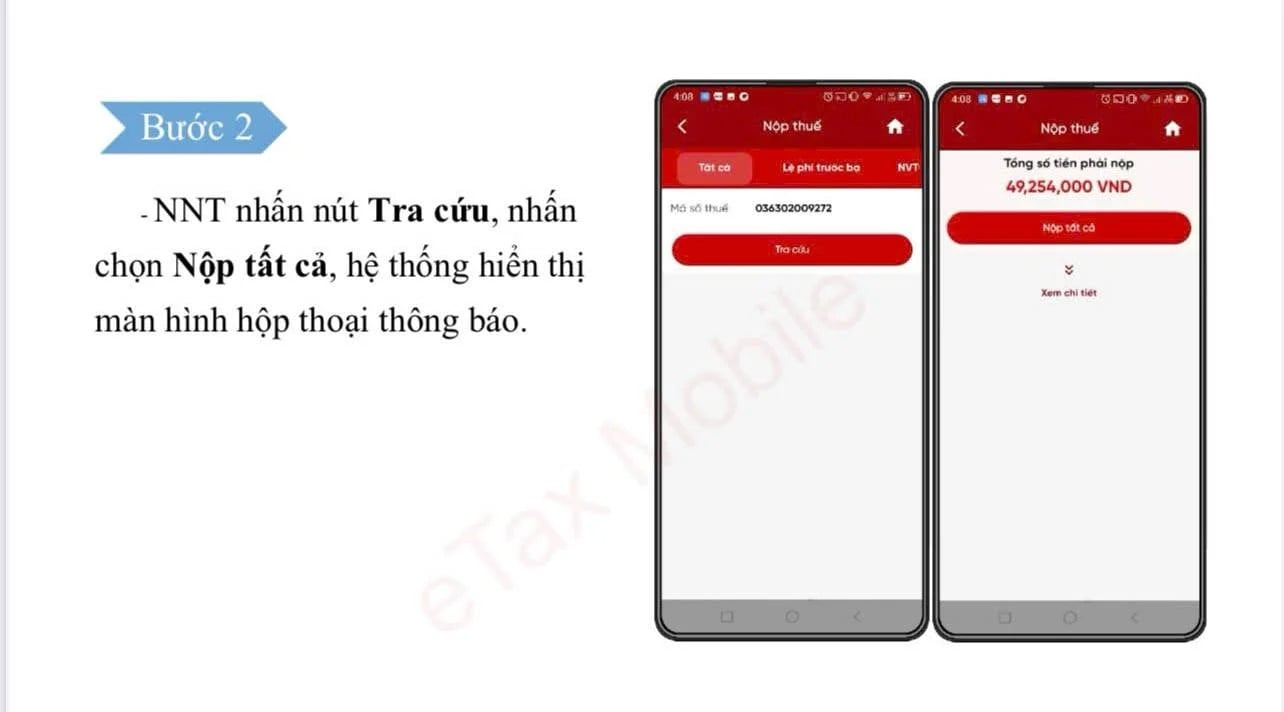
Bước 2:
- NNT nhấn nút Tra cứu, nhấn chọn Nộp tất cả, hệ thống hiển thị màn hình hộp thoại thông báo.
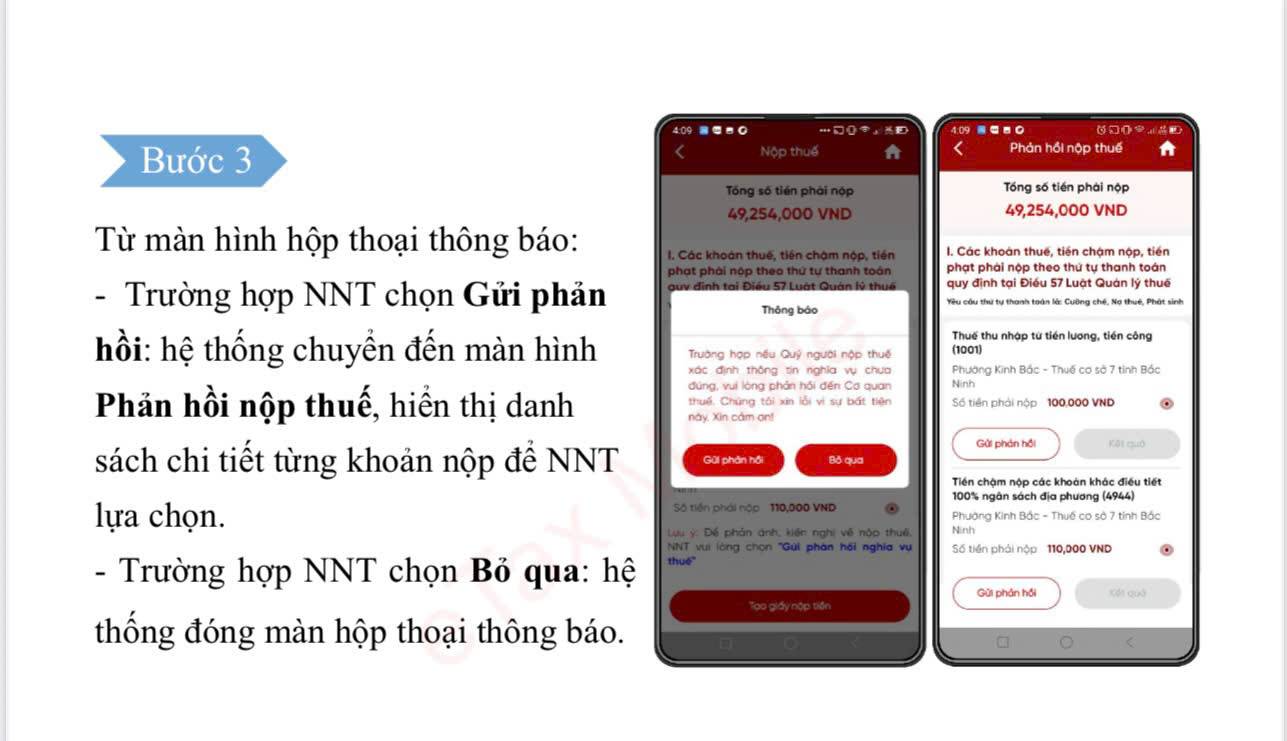
Bước 3
Từ màn hình hộp thoại thông báo:
- Trường hợp NNT chọn Gửi phản hồi: hệ thống chuyển đến màn hình Phản hồi nộp thuế, hiển thị danh sách chi tiết từng khoản nộp để NNT lựa chọn.
- Trường hợp NNT chọn Bỏ qua: hệ thống đóng màn hộp thoại thông báo.
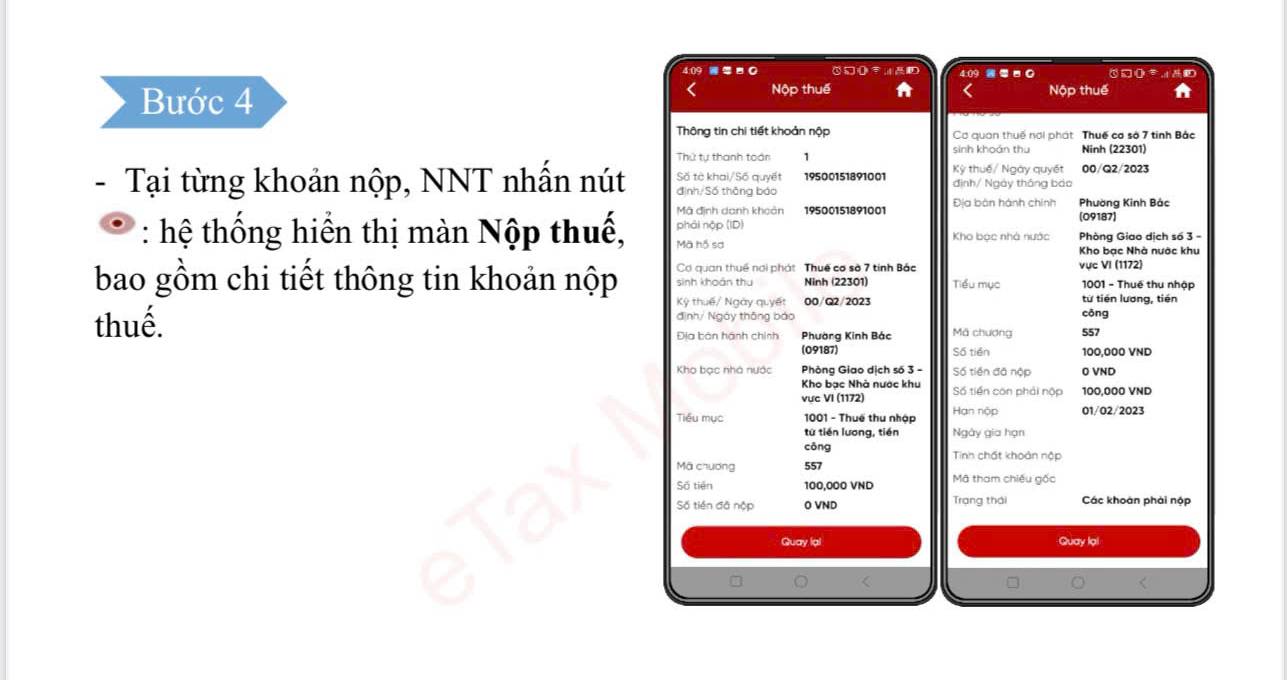
Bước 4
- Tại từng khoản nộp, NNT nhấn nút  : hệ thống hiển thị màn Nộp thuế,
bao gồm chi tiết thông tin khoản nộp thuế.
Bước 5
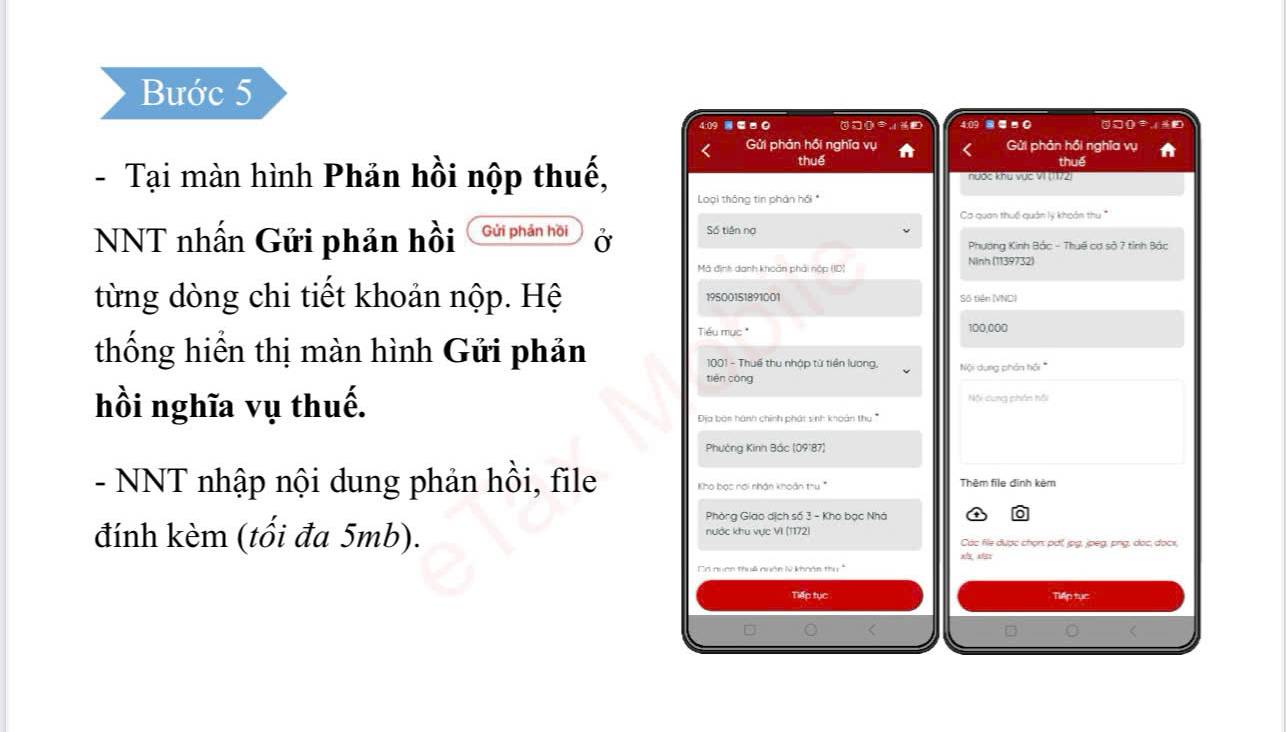
- Tại màn hình Phản hồi nộp thuế, NNT nhấn Gửi phản hồi ở từng dòng chi tiết khoản nộp. Hệ thống hiển thị màn hình Gửi phản hồi nghĩa vụ thuế.
Bước 6
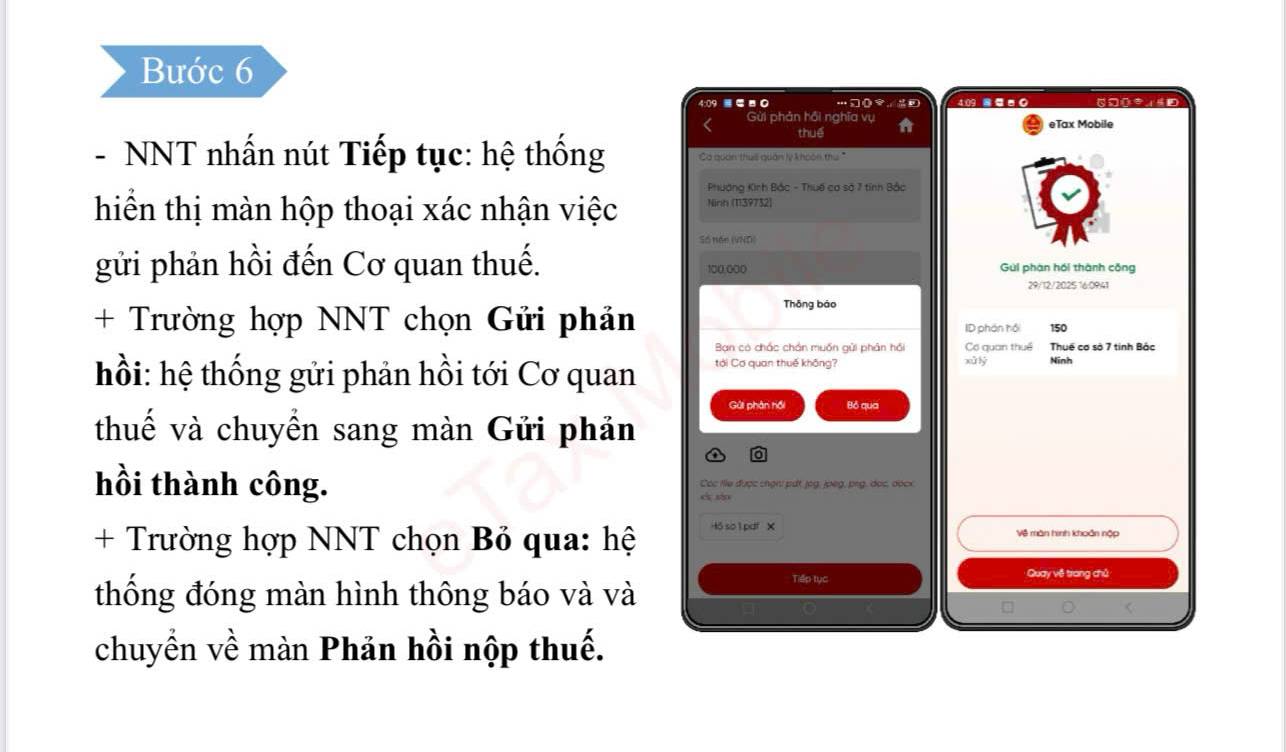
- NNT nhấn nút Tiếp tục: hệ thống hiển thị màn hộp thoại xác nhận việc gửi phản hồi đến Cơ quan thuế.
+ Trường hợp NNT chọn Gửi phản hồi: hệ thống gửi phản hồi tới Cơ quan thuế và chuyển sang màn Gửi phản hồi thành công.
+ Trường hợp NNT chọn Bỏ qua: hệ thống đóng màn hình thông báo và chuyển về màn Phản hồi nộp thuế.
Bước 7
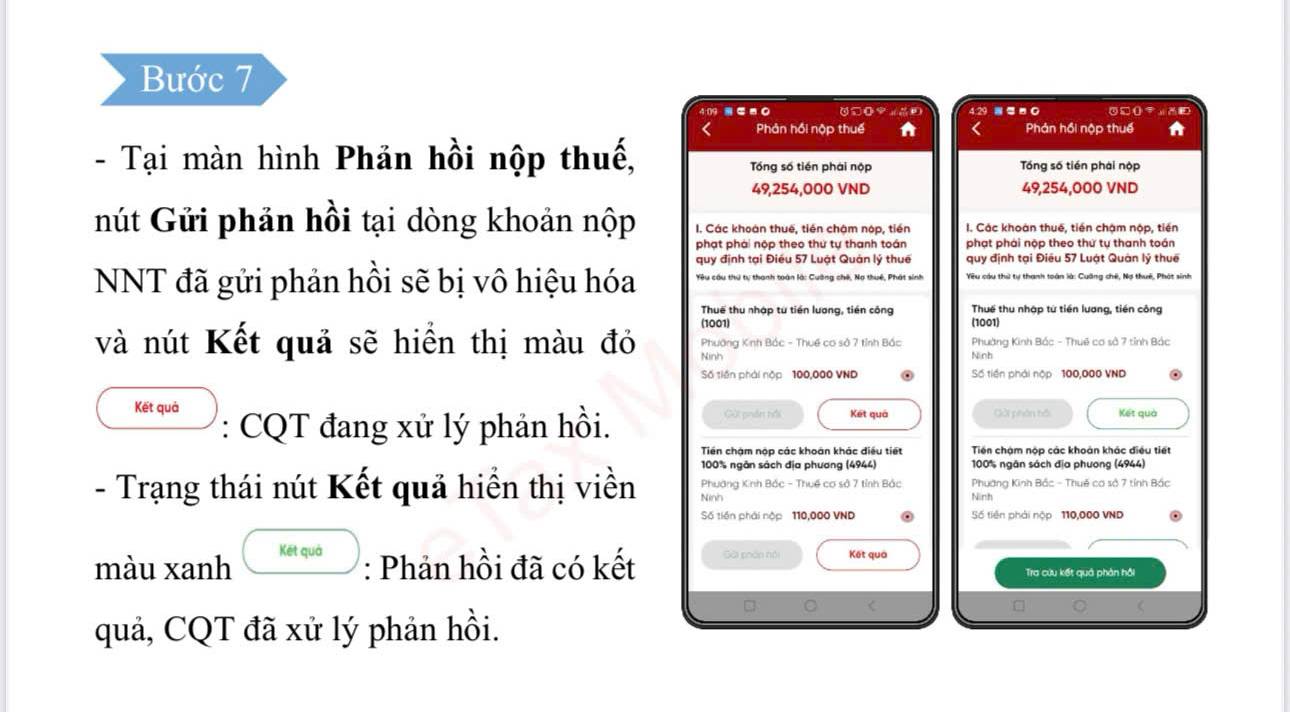
- Tại màn hình Phản hồi nộp thuế, nút Gửi phản hồi tại dòng khoản nộp NNT đã gửi phản hồi sẽ bị vô hiệu hóa và nút Kết quả sẽ hiển thị màu đỏ: CQT đang xử lý phản hồi.
Trạng thái nút Kết quả hiển thị viền màu xanh: Phản hồi đã có kết quả, CQT đã xử lý phản hồi.
Bước 8
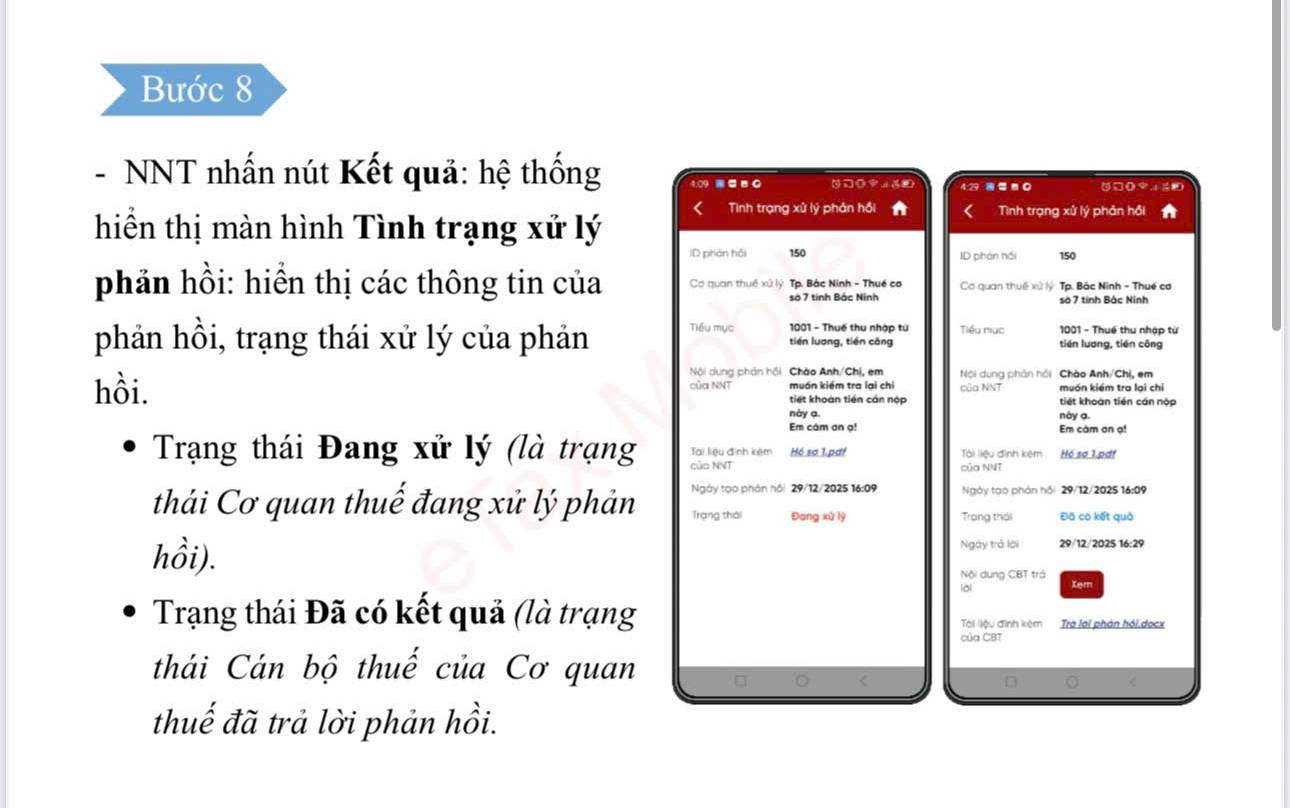
- NNT nhấn nút Kết quả: hệ thống hiển thị màn hình Tình trạng xử lý phản hồi: hiển thị các thông tin của phản hồi, trạng thái xử lý của phản hồi.
+ Trạng thái Đang xử lý (là trạng thái Cơ quan thuế đang xử lý phản hồi).
+ Trạng thái Đã có kết quả (là trạng thái Cán bộ thuế của Cơ quan thuế đã trả lời phản hồi).
Bước 9
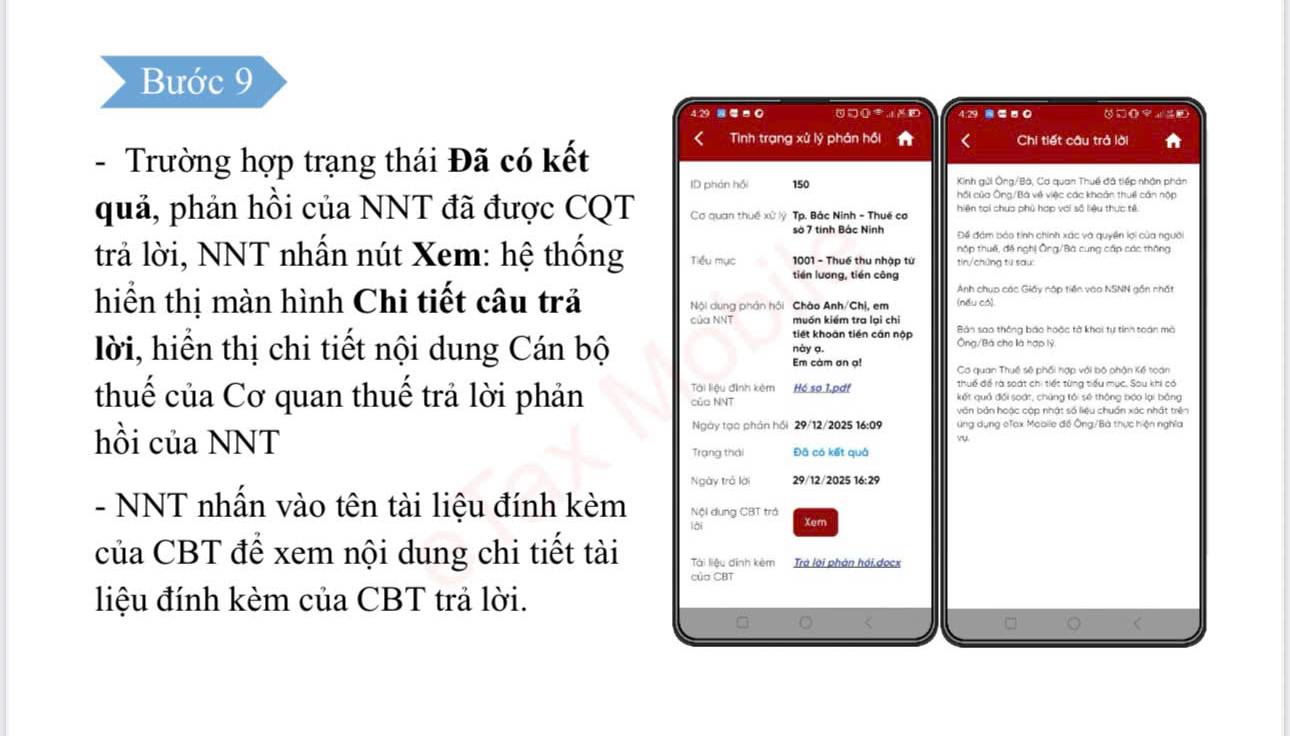
- Trường hợp trạng thái Đã có kết quả, phản hồi của NNT đã được CQT trả lời, NNT nhấn nút Xem: hệ thống hiển thị màn hình Chi tiết câu trả lời, hiển thị chi tiết nội dung Cán bộ thuế của Cơ quan thuế trả lời phản hồi của NNT
- NNT nhấn vào tên tài liệu đính kèm của CBT để xem nội dung chi tiết tài liệu đính kèm của CBT trả lời.
Bước 10
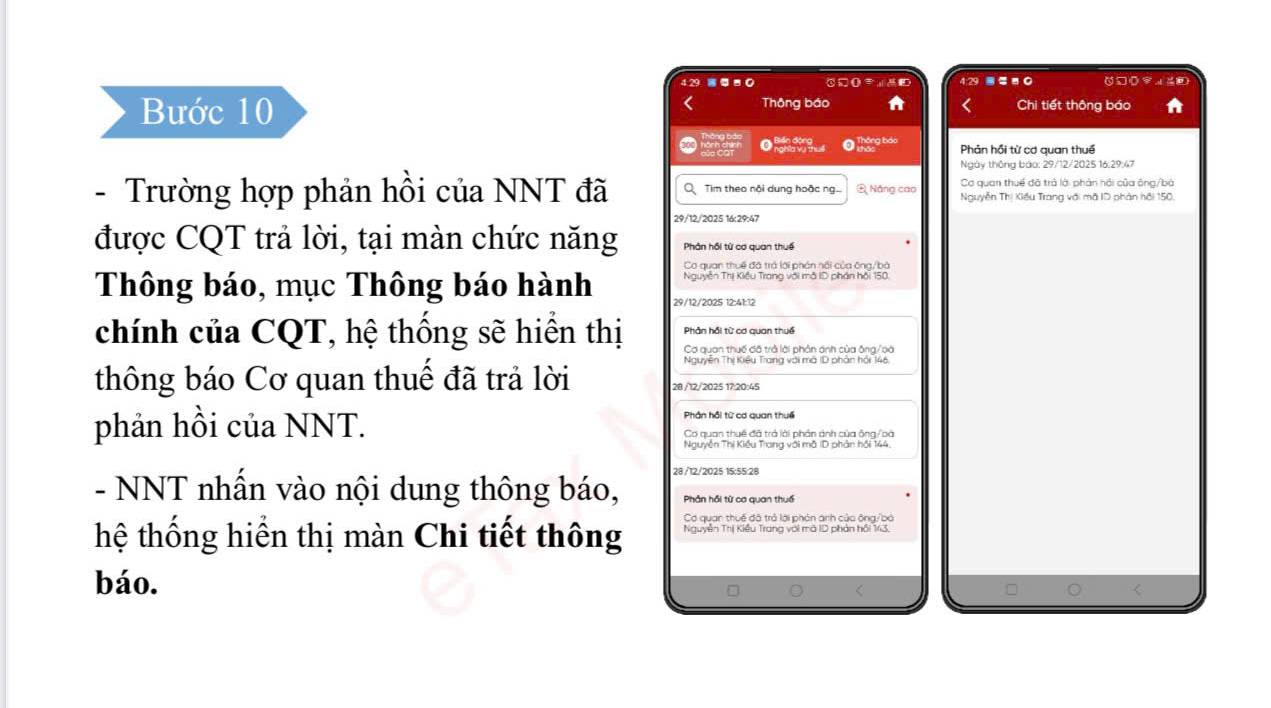
- Trường hợp phản hồi của NNT đã được CQT trả lời, tại màn chức năng Thông báo, mục Thông báo hành chính của CQT, hệ thống sẽ hiển thị thông báo Cơ quan thuế đã trả lời phản hồi của NNT.
- NNT nhấn vào nội dung thông báo, hệ thống hiển thị màn Chi tiết thông báo.
Bước 11
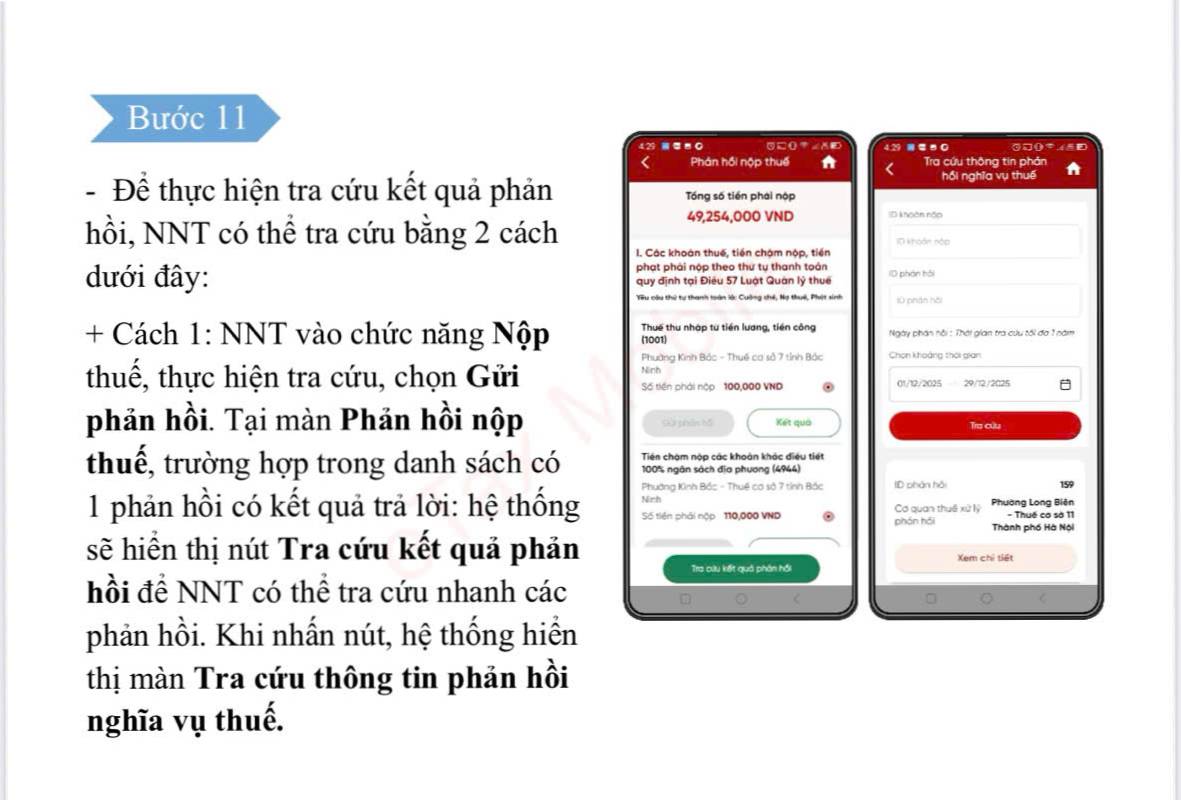
- Để thực hiện tra cứu kết quả phản hồi, NNT có thể tra cứu bằng 2 cách dưới đây:
+ Cách 1: NNT vào chức năng Nộp thuế, thực hiện tra cứu, chọn Gửi phản hồi. Tại màn Phản hồi nộp thuế, trường hợp trong danh sách có 1 phản hồi có kết quả trả lời: hệ thống sẽ hiển thị nút Tra cứu kết quả phản hồi để NNT có thể tra cứu nhanh các phản hồi. Khi nhấn nút, hệ thống hiển thị màn Tra cứu thông tin phản hồi nghĩa vụ thuế.
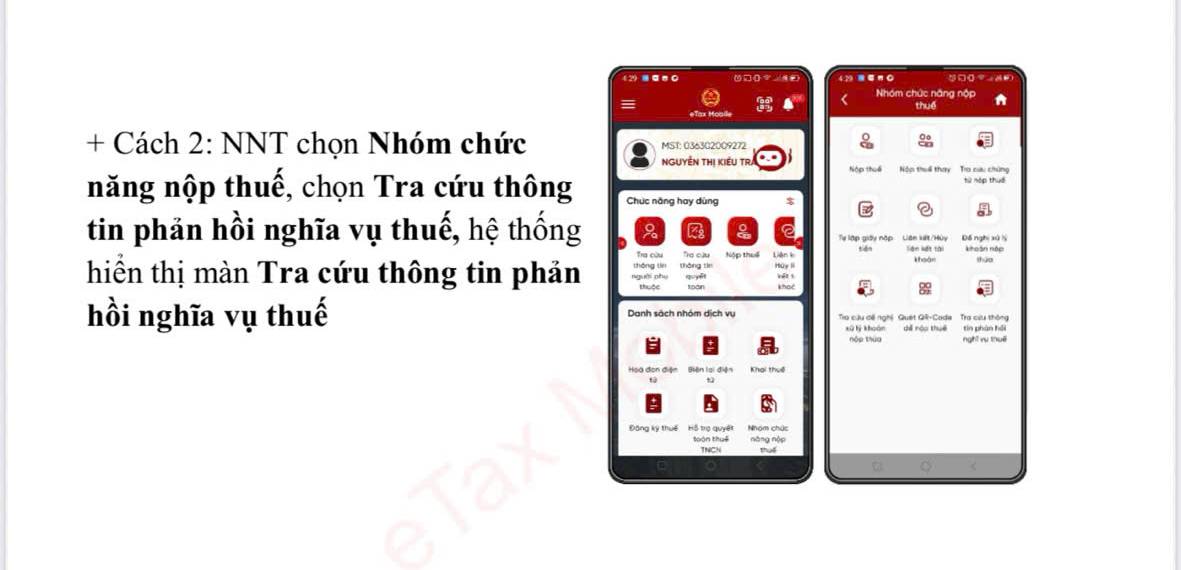
+ Cách 2: NNT chọn Nhóm chức năng nộp thuế, chọn Tra cứu thông tin phản hồi nghĩa vụ thuế, hệ thống hiển thị màn Tra cứu thông tin phản hồi nghĩa vụ thuế
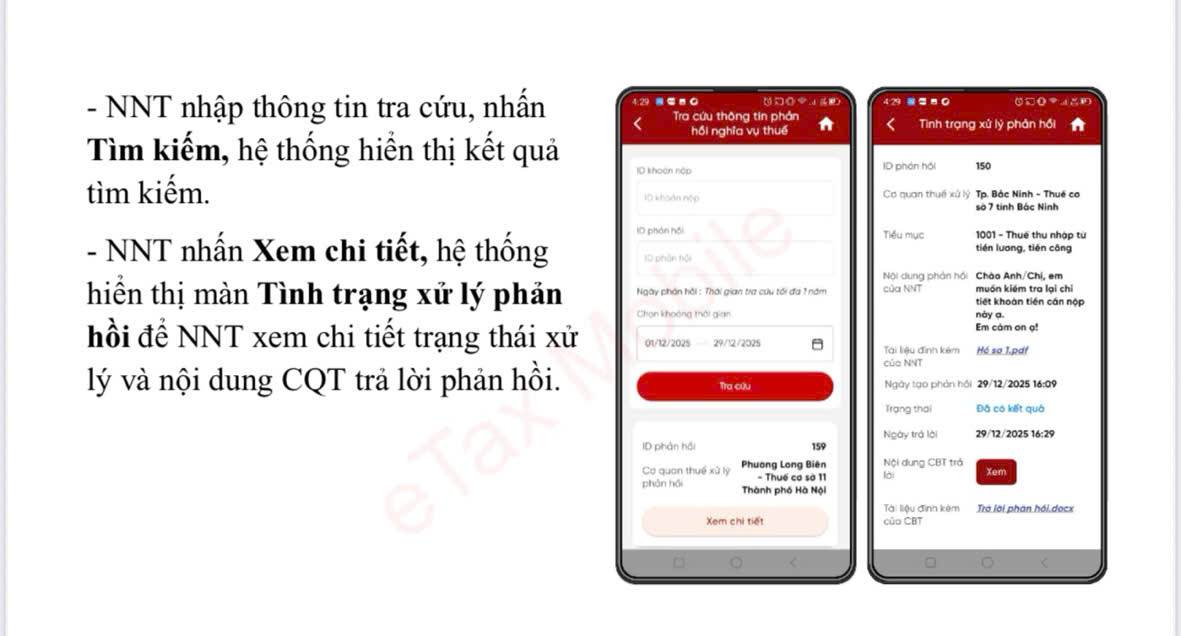
NNT nhập thông tin tra cứu, nhấn Tìm kiếm, hệ thống hiển thị kết quả tìm kiếm.
NNT nhấn Xem chi tiết, hệ thống hiển thị màn Tình trạng xử lý phản hồi để NNT xem chi tiết trạng thái xử lý và nội dung CQT trả lời phản hồi.
Trên đây là thông tin về hướng dẫn phản hồi vướng mắc nghĩa vụ thuế trên Etax Mobile.
Hướng dẫn phản hồi vướng mắc nghĩa vụ thuế trên Etax Mobile? (Hình từ Internet)
Cơ quan thuế trả kết quả giải đáp thắc mắc của người nộp thuế qua phương thức nào?
Căn cứ khoản 3 Điều 33 Thông tư 19/2021/TT-BTC quy định như sau:
Tiếp nhận, xử lý và trả kết quả hỏi đáp vướng mắc của người nộp thuế
...
3. Xử lý và trả kết quả giải đáp vướng mắc
a) Xử lý câu hỏi, vướng mắc:
a.1) Cơ quan thuế có trách nhiệm giải quyết câu hỏi, vướng mắc của người nộp thuế theo quy định của Luật Quản lý thuế, các Luật thuế và các văn bản hướng dẫn thi hành.
a.2) Trong quá trình giải quyết câu hỏi, vướng mắc của người nộp thuế còn thiếu thông tin cần giải trình, bổ sung tài liệu thì cơ quan thuế gửi văn bản đề nghị giải trình, bổ sung thông tin, tài liệu cho người nộp thuế theo quy tại khoản 2 Điều 5 Thông tư này.
Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận văn bản giải trình, bổ sung thông tin, tài liệu của người nộp thuế đối với hồ sơ vướng mắc của người nộp thuế đã tiếp nhận bằng phương thức điện tử.
b) Trả kết quả giải đáp vướng mắc
Cơ quan thuế gửi kết quả giải đáp vướng mắc cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư này.
Theo quy định trên, cơ quan thuế gửi kết quả giải đáp vướng mắc cho người nộp thuế theo quy định tại khoản 2 Điều 5 Thông tư 19/2021/TT-BTC. Cụ thể:
(1) Gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế tại Cổng thông tin điện tử của Cục Thuế và theo địa chỉ thư điện tử của người nộp thuế đã đăng ký với cơ quan thuế
Đối với người nộp thuế là cá nhân đăng ký nhận kết quả qua điện thoại di động, cơ quan thuế gửi tin nhắn để thông báo cho người nộp thuế biết qua số điện thoại di động đã đăng ký với cơ quan thuế về việc gửi các quyết định, thông báo và văn bản đó.
(2) Trường hợp người nộp thuế đăng ký và thực hiện giao dịch điện tử qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền thì cơ quan thuế gửi đến Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền để cơ quan nhà nước có thẩm quyền gửi cho người nộp thuế.
(3) Trường hợp người nộp thuế thực hiện thủ tục hành chính theo cơ chế “một cửa liên thông”, thực hiện giao dịch điện tử qua Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền thì cơ quan thuế gửi đến Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền để cơ quan nhà nước có thẩm quyền gửi cho người nộp thuế.
(4) Trường hợp người nộp thuế đăng ký và thực hiện giao dịch điện tử qua tổ chức cung cấp dịch vụ T-VAN thì cơ quan thuế gửi đến hệ thống trao đổi thông tin của tổ chức cung cấp dịch vụ T-VAN để tổ chức cung cấp dịch vụ T- VAN gửi cho người nộp thuế; đồng thời gửi đến tài khoản giao dịch thuế điện tử của người nộp thuế tại Cổng thông tin điện tử của Cục Thuế.
(5) Trường hợp người nộp thuế ủy quyền cho tổ chức kinh doanh dịch vụ làm thủ tục về thuế (sau đây gọi là đại lý thuế) thực hiện giao dịch thuế điện tử theo quy định của Luật Quản lý thuế 2019 thì cơ quan thuế thực hiện theo quy định tại điểm a khoản 2 Điều 5 Thông tư 19/2021/TT-BTC, đồng thời gửi đến địa chỉ thư điện tử của đại lý thuế.
Từ 01/07/2026 người nộp thuế có các quyền hạn gì trong quản lý thuế?
Căn cứ Điều 37 Luật Quản lý thuế 2025 quy định quyền của người nộp thuế từ ngày 01/7/2026 như sau:
- Được hỗ trợ, hướng dẫn thực hiện nghĩa vụ thuế; cung cấp thông tin, tài liệu để thực hiện nghĩa vụ, quyền lợi về thuế;
- Được tra cứu, xem, in và sử dụng chứng từ điện tử mà người nộp thuế đã gửi đến Hệ thống thông tin quản lý thuế theo quy định của Luật Quản lý thuế 2025 và pháp luật về giao dịch điện tử; được yêu cầu tổ chức khấu trừ cấp chứng từ khấu trừ điện tử;
- Ký hợp đồng với đại lý thuế, đại lý làm thủ tục hải quan để thực hiện dịch vụ đại lý thuế, đại lý làm thủ tục hải quan; được ủy quyền khai thay, nộp thuế thay theo quy định của pháp luật về thuế, quản lý thuế, hải quan;
- Được áp dụng chế độ ưu tiên theo quy định của pháp luật về quản lý thuế, hải quan nếu đáp ứng đủ các điều kiện về chế độ ưu tiên theo quy định của pháp luật;
- Được tra cứu tình hình thực hiện nghĩa vụ thuế, nhận thông báo số tiền thuế nợ qua tài khoản giao dịch điện tử do cơ quan quản lý thuế cung cấp;
- Được nhận thông báo, quyết định, biên bản, kết luận liên quan đến xác định nghĩa vụ thuế từ các cơ quan chức năng khi tiến hành thanh tra, kiểm tra, kiểm toán;
- Được giải thích về việc tính thuế, khoản thu khác, ấn định thuế, nội dung xử lý về thuế, khoản thu khác; được bảo lưu ý kiến, giải trình; được biết thời hạn giải quyết hoàn thuế, số tiền thuế không được hoàn và căn cứ pháp lý đối với số tiền thuế không được hoàn;
- Không phải nộp các chứng từ, tài liệu, không phải gửi các thông tin đã có sẵn trong hồ sơ thuế mà cơ quan quản lý thuế đã có, trừ trường hợp có thay đổi nội dung hoặc theo yêu cầu của cơ quan quản lý thuế để phục vụ kiểm tra thuế;
- Được yêu cầu xác nhận việc hoàn thành nghĩa vụ nộp thuế;
- Được bảo mật thông tin theo quy định tại Điều 7 Luật Quản lý thuế 2025;
- Được khiếu nại, khởi kiện quyết định hành chính, hành vi hành chính về thuế liên quan đến quyền, lợi ích hợp pháp của người nộp thuế;
- Được tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế, tổ chức, cá nhân khác theo quy định của pháp luật về tố cáo;
- Được bồi thường thiệt hại theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước nếu bị cơ quan quản lý thuế, công chức quản lý thuế gây thiệt hại trái pháp luật;
- Không bị xử phạt vi phạm hành chính về quản lý thuế, hóa đơn, không tính tiền chậm nộp đối với trường hợp do người nộp thuế thực hiện nghĩa vụ thuế, hóa đơn theo văn bản hành chính hoặc quyết định xử lý của cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế, hóa đơn của người nộp thuế;
- Được yêu cầu giám định hàng hóa xuất khẩu, nhập khẩu liên quan đến nghĩa vụ thuế;
- Được yêu cầu tra soát, điều chỉnh thông tin nếu phát hiện sai lệch trên chứng từ nộp ngân sách nhà nước hoặc dữ liệu do cơ quan quản lý thuế cung cấp;
- Khi cơ quan quản lý thuế kiểm tra thuế, người nộp thuế có quyền từ chối việc kiểm tra tại trụ sở người nộp thuế khi không có quyết định kiểm tra tại trụ sở người nộp thuế của cơ quan có thẩm quyền; từ chối việc kiểm tra tại trụ sở cơ quan quản lý thuế khi không có thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế; từ chối cung cấp thông tin, tài liệu không liên quan đến nội dung kiểm tra hoặc thuộc bí mật nhà nước trừ trường hợp pháp luật có quy định khác; được giải trình về những vấn đề có liên quan đến nội dung kiểm tra và bảo lưu ý kiến; khiếu nại, khởi kiện, yêu cầu bồi thường thiệt hại theo quy định của pháp luật; tố cáo hành vi vi phạm pháp luật trong quá trình kiểm tra thuế; các quyền khác theo quy định của pháp luật về kiểm tra chuyên ngành.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































