Hướng dẫn doanh nghiệp đóng BHXH trên trang dịch vụ công mới nhất 2026?
>>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Căn cứ tiểu mục 1.8 Mục 1 Phụ lục ban hành kèm theo Quyết định 896/QĐ-BHXH năm 2021 có quy định về đóng BHXH, BHYT, BHTN, BHTNLĐ-BNN đối với các đơn vị đã tham gia BHXH, thực hiện đóng BHXH trên trang dịch vụ công như sau:
(1) Trình tự thực hiện:
* Bước 1. Đăng ký tài khoản
Đơn vị đăng ký tài khoản của đơn vị (sử dụng USB ký số) trên Cổng Dịch vụ công Quốc gia (truy cập trang web: dichvucong.gov.vn, tải về hướng dẫn đăng ký tài khoản, thực hiện theo hướng dẫn) hoặc đăng ký trên Cổng dịch vụ công của BHXH Việt Nam (https://dichvucong.baohiemxahoi.gov.vn) để thực hiện.
* Bước 2. Đăng nhập tài khoản
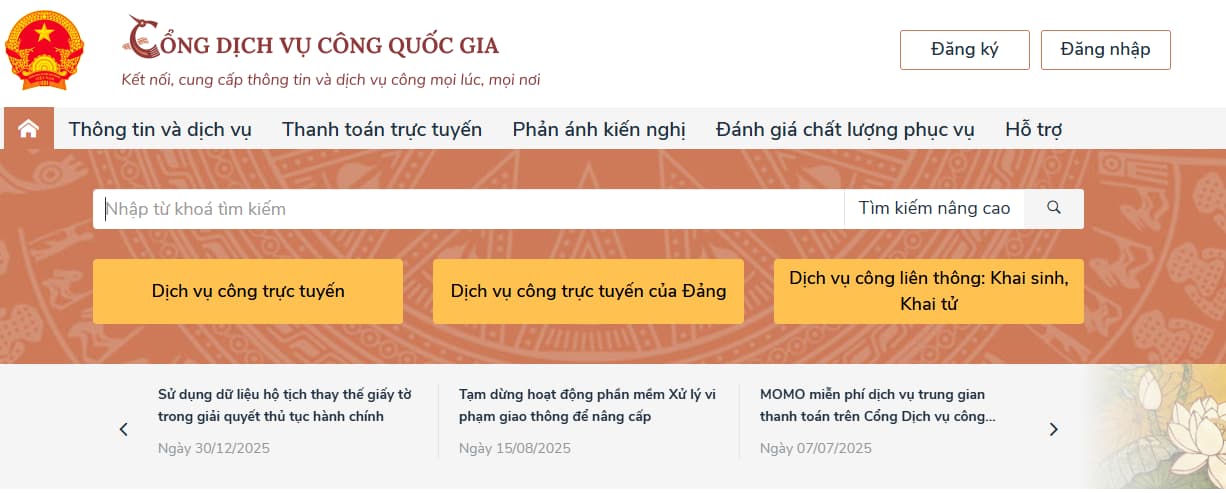
Đơn vị truy cập Cổng Dịch vụ công Quốc gia (dichvucong.gov.vn), đăng nhập bằng tài khoản của đơn vị (sử dụng USB ký số) hoặc đăng nhập trên cổng dịch vụ công của BHXH Việt Nam (https://dichvucong.baohiemxahoi.gov.vn ) để thực hiện.
* Bước 3. Thanh toán trực tuyến
Sau khi đăng nhập thành công, chọn menu "Thanh toán trực tuyến", sau đó chọn "Đóng BHXH, BHYT, BHTN, BHTNLĐ-BNN", tiếp đó nhấn vào nút "Đóng BHXH, BHYT, BHTN, BHTNLĐ-BNN", hệ thống sẽ hiện ra màn hình "Tiện ích", trong mục này sẽ yêu cầu thêm thông tin đơn vị (chỉ cần thực hiện thêm thông tin đơn vị khi thực hiện thanh toán lần đầu, các lần thanh toán sau thông tin đơn vị đã được lưu).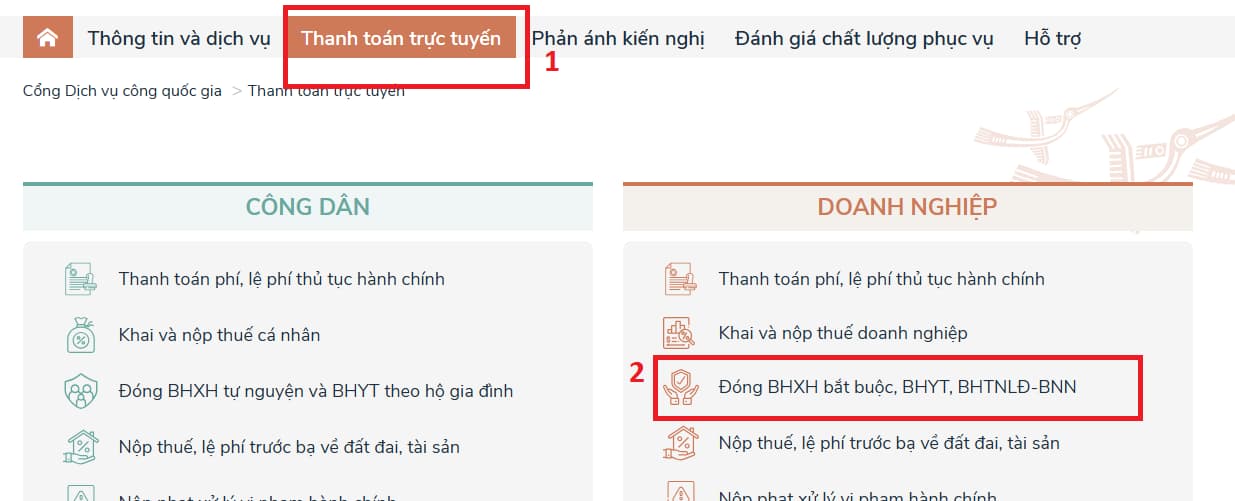
* Bước 4. Thêm thông tin đơn vị
Tại màn hình "Tiện ích", nhấn vào nút "Thêm thông tin đơn vị". Nhập "Mã đơn vị", "Mã cơ quan BHXH" để tra cứu và cập nhật thông tin. Sau khi cập nhật thông tin đơn vị, bấm vào nút "Đóng BHXH".
* Bước 5. Đóng BHXH, BHYT, BHTN, BHTNLĐ, BNN
Hệ thống sẽ hiển thị thông tin đóng BHXH bắt buộc, BHYT, BHTN, BHTNLĐ, BNN:
- Đơn vị có thể chỉnh sửa số tiền đơn vị đóng nếu đơn vị có nhu cầu thay đổi số tiền.
- Đơn vị chọn thông tin tài khoản thụ hưởng của cơ quan BHXH.
- Nhấn vào nút "Thanh toán" để thực hiện thanh toán.
* Bước 6. Thanh toán tiền đóng BHXH, BHYT, BHTN, BHTNLĐ, BNN
Hệ thống chuyển sang giao diện Payment Platform:
Tại đây chọn Ngân hàng hoặc trung gian thực hiện thanh toán (ví dụ: tích chọn Ngân hàng Vietcombank), sau đó nhấn vào nút "Thanh toán", màn hình chuyển sang giao diện Payment Gateway của Vietcombank. Tại đây, đăng nhập bằng tài khoản của đơn vị SDLĐ:
Lưu ý: Đơn vị có thể yêu cầu ngân hàng hỗ trợ trong việc phân quyền thanh toán trực tiếp đối với tài khoản ngân hàng của đơn vị để thực hiện thanh toán trên Cổng Dịch vụ công Quốc gia.
Đăng nhập thành công, màn hình sẽ hiển thị thông tin thanh toán để đơn vị kiểm tra:
- Tích vào "Tôi đã đọc, hiểu rõ và chấp nhận các Quy định thanh toán điện tử của Vietcombank...", bấm nút "Xác nhận", hệ thống sẽ gửi mã xác thực (OTP), sau đó đơn vị nhập mã xác thực.
- Nhấn vào nút "Xác nhận", màn hình chuyển lại về giao diện của Cổng Dịch vụ công Quốc gia thông báo kết quả giao dịch là “Thanh toán thành công”:
+ Nhấn “Tải biên lai” để tải về biên lai thanh toán.
+ Nhấn "Lịch sử giao dịch" để xem lại lịch sử các lần giao dịch. Tại màn hình lịch sử giao dịch, đơn vị có thể tải lại biên lai thanh toán (nếu cần) bằng cách nhấn vào dòng chữ "Xem biên lai".
Sau khi thực hiện thanh toán thành công, Hệ thống giao dịch điện tử của BHXH Việt Nam sẽ gửi tin nhắn thông báo tới số điện thoại mà đơn vị SDLĐ đã đăng ký với cơ quan BHXH.
(2) Cách thức thực hiện:
- Đăng ký, đăng nhập Cổng Dịch vụ công quốc gia
Đơn vị đăng ký và đăng nhập Cổng Dịch vụ công quốc gia bằng cách truy cập trang web: dichvucong.gov.vn (sử dụng USB ký số).
- Thanh toán trực tuyến trên Cổng Dịch vụ công Quốc gia (liên kết thanh toán qua tài khoản ngân hàng hoặc trung gian thực hiện thanh toán)
Sau khi đăng nhập Cổng Dịch vụ công Quốc gia, đơn vị thực hiện các bước như hướng dẫn tại trình tự thực hiện nêu trên để thực hiện thanh toán tiền đóng BHXH, BHYT, BHTN, BHTNLĐ, BNN.
- Nhận kết quả
Sau khi thực hiện thanh toán thành công, Hệ thống giao dịch điện tử của BHXH Việt Nam sẽ gửi tin nhắn thông báo tới số điện thoại mà đơn vị SDLĐ đã đăng ký với cơ quan BHXH.
- Kết quả giải quyết:
Thông báo kết quả giao dịch "Thanh toán thành công", "biên lai thanh toán" và tin nhắn thông báo đã nộp tiền tới số điện thoại mà Đơn vị SDLĐ đã đăng ký với cơ quan BHXH từ Hệ thống giao dịch điện tử của BHXH Việt Nam.
Xem thêm:
>>> Đủ tuổi nghỉ hưu muốn nhận BHXH một lần có được không? Cần những giấy tờ gì?
>>> Có bắt buộc sử dụng sổ BHXH điện tử thay cho sổ BHXH bản giấy từ ngày 01/01/2026 không?
Hướng dẫn doanh nghiệp đóng BHXH trên trang dịch vụ công mới nhất 2026? (Hình từ Internet)
Doanh nghiệp trốn đóng BHXH sẽ bị xử phạt như thế nào?
Doanh nghiệp trốn đóng BHXH sẽ bị xử phạt hành chính và có thể bị truy cứu trách nhiệm hình sự, cụ thể như sau:
- Hình thức xử phạt hành chính đối với hành vi trốn đóng BHXH được quy định tại khoản 7 Điều 39 Nghị định 12/2022/NĐ-CP như sau:
Vi phạm quy định về đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp
...
7. Phạt tiền từ 50.000.000 đồng đến 75.000.000 đồng đối với người sử dụng lao động có một trong các hành vi sau đây:
a) Trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự;
b) Sửa chữa, làm sai lệch văn bản, tài liệu trong hồ sơ đề xuất được áp dụng mức đóng thấp hơn mức đóng bình thường vào Quỹ Bảo hiểm tai nạn lao động, bệnh nghề nghiệp nhưng chưa đến mức truy cứu trách nhiệm hình sự.
Mặc khác, căn cứ vào Điều 6 Nghị định 12/2022/NĐ-CP có quy định về mức phạt tiền đối với tổ chức như sau:
Mức phạt tiền, thẩm quyền xử phạt và nguyên tắc áp dụng đối với hành vi vi phạm hành chính nhiều lần
1. Mức phạt tiền quy định đối với các hành vi vi phạm quy định tại Chương II, Chương III và Chương IV Nghị định này là mức phạt đối với cá nhân, trừ trường hợp quy định tại khoản 1, 2, 3, 5 Điều 7; khoản 3, 4, 6 Điều 13; khoản 2 Điều 25; khoản 1 Điều 26; khoản 1, 5, 6, 7 Điều 27; khoản 8 Điều 39; khoản 5 Điều 41; khoản 1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12 Điều 42; khoản 1, 2, 3, 4, 5, 6, 7, 8 Điều 43; khoản 1, 2, 3, 4, 5, 6 Điều 45; khoản 3 Điều 46 Nghị định này. Mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
...
Như vậy, đối với doanh nghiệp trốn đóng BHXH nhưng chưa đến mức truy cứu trách nhiệm hình sự sẽ bị xử phạt hành chính từ 100 triệu đồng đến 150 triệu đồng theo quy định pháp luật.
- Tội trốn đóng BHXH được quy định tại Điều 216 Bộ luật Hình sự 2015 như sau:
+ Trốn đóng bảo hiểm từ 50.000.000 đồng đến dưới 300.000.000 đồng từ 06 tháng trở lên, đã bị xử phạt vi phạm hành chính về hành vi này mà còn vi phạm, thì bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng, phạt cải tạo không giam giữ đến 01 năm hoặc phạt tù từ 03 tháng đến 01 năm.
+ Trốn đóng bảo hiểm từ 300.000.000 đồng đến dưới 1.000.000.000 đồng thì bị phạt tiền từ 200.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 06 tháng năm đến 03 năm.
+ Trốn đóng bảo hiểm 1.000.000.000 đồng trở lên thì bị phạt tiền từ 500.000.000 đồng đến 1.000.000.000 đồng hoặc bị phạt tù từ 02 năm đến 07 năm.
Đồng thời, người phạm tội còn có thể bị phạt tiền từ 20.000.000 đồng đến 100.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm.
Đối với pháp nhân thương mại phạm tội sẽ bị truy cứu trách nhiệm hình sự theo khoản 5 Điều 216 Bộ luật Hình sự 2015.
Số tiền phạt vi phạm hành chính có được tính vào chi phí hợp lý để tính thuế TNDN không?
Căn cứ theo quy định tại khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
đ) Phần trích lập không đúng hoặc vượt mức theo quy định của pháp luật về trích lập dự phòng;
...
Theo quy định trên, khoản tiền phạt do vi phạm hành chính là khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN.
Vì vậy, số tiền phạt vi phạm hành chính sẽ không được tính vào chi phí hợp lý để tính thuế TNDN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];