Giá xăng dầu bán lẻ ngày 02/4/2026 được điều chỉnh theo giá mới nhất nếu Bộ Công thương ban hành Công văn thông báo giá bán tiếp theo đúng không?
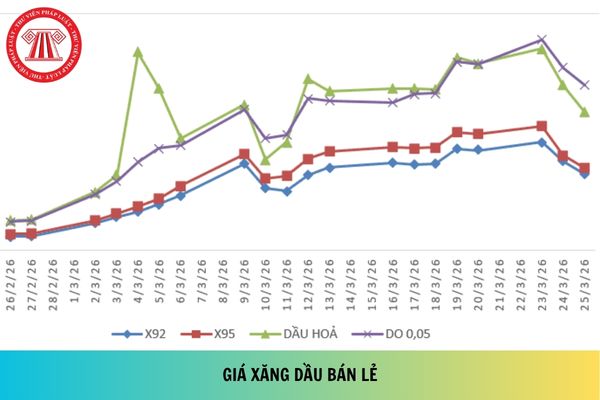
Hiện hành, thông báo giá bán xăng dầu đang được áp dụng theo Công văn 2058/BCT-TTTN năm 2026 của Bộ Công Thương từ 24 giờ 00 phút ngày 26/3/2026 được thực hiện cụ thể như sau:
Giá xăng dầu bán lẻ áp dụng từ ngày 26/3 - 01/4/2026
Mặt hàng | Mức Giá | So với kỳ trước |
Xăng RON 95-III | ≥ 24.332 | -8.625 |
Xăng E5 RON 92 | ≥ 23.326 | -7.749 |
Dầu diesel 0.05S | ≥ 35.440 | -6.459 |
Dầu hỏa | ≥ 35.384 | -3.971 |
Dầu madút | ≥ 21.748 | -1.497 |
Trước những diễn biến giá thành phẩm xăng dầu thế giới trong thời gian gần đây và thực hiện điều hành giá xăng dầu theo cơ chế thị trường có sự quản lý của Nhà nước, Bộ Công Thương và Bộ Tài chính quyết định mức chi sử dụng Quỹ Bình ổn giá xăng dầu đối với các mặt hàng xăng dầu là 0 đồng.
Tại website chính thức petrolimex.com.vn và các đơn vị khác, giá xăng dầu bán lẻ được áp dụng như sau:
Bảng giá bán lẻ xăng dầu Petrolimex 26/3 - 01/4/2026
Sản phẩm | Vùng 1 | Vùng 2 |
Xăng RON 95-V | 24.730 | 25.220 |
Xăng RON 95-III | 24.330 | 24.810 |
Xăng E10 RON 95-III | 23.690 | 24.160 |
Xăng E5 RON 92-II | 23.320 | 23.780 |
DO 0,001S-V | 35.640 | 36.350 |
DO 0,05S-II | 35.440 | 36.140 |
Dầu hỏa 2-K | 35.380 | 36.080 |
*đơn vị: VND Giá của Petrolimex cập nhật lúc 24:00 - 26/3/2026
Vậy, "Giá xăng dầu bán lẻ ngày 02/4/2026 được điều chỉnh theo giá mới nhất nếu Bộ Công thương ban hành Công văn thông báo giá bán tiếp theo đúng không?"
Theo khoản 3 Điều 38 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 27 Điều 1 Nghị định 95/2021/NĐ-CP thì thời gian điều hành giá xăng dầu được thực hiện vào ngày thứ Năm hàng tuần.
Theo lịch vạn niên thì ngày 02/4/2026 sẽ rơi vào thứ Năm, nếu không có gì xảy ra thì vào ngày này Bộ Công thương sẽ ban hành Công văn mới về việc thông báo giá bán xăng dầu tiếp theo.
Công văn Sở Nội vụ: KHÔNG được hoán đổi ngày nghỉ bù Lễ Giỗ Tổ Hùng Vương 2026 sang một ngày làm việc khác
Giá xăng dầu bán lẻ ngày 02/4/2026 được điều chỉnh theo giá mới nhất nếu Bộ Công thương ban hành Công văn thông báo giá bán tiếp theo đúng không? (Hình từ Internet)
Thời gian áp dụng giảm 4 loại thuế xăng dầu là bao lâu?
Ngày 26/03/2026 Thủ tướng Chính phủ ký Quyết định 482/QĐ-TTg năm 2026 về việc áp dụng mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay trong trường hợp cần thiết vì lợi ích quốc gia.
Mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng,dầu và nhiên liệu bay
1.Mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel và nhiên liệu bay là 0 đồng/lít.
2.Xăng, dầu diezel và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
3.Mức thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%.
Đồng thời, tại Điều 2 Quyết định 482/QĐ-TTg năm 2026 quy định về Điều khoản thi hành như sau:
Điều khoản thi hành
1.Quyết định này có hiệu lực thi hành kể từ 24 giờ 00 phút ngày 26 tháng 3 năm 2026 đến hết ngày 15 tháng 4 năm 2026.
2. Trong thời gian quyết định này có hiệu lực thi hành:
a) Các văn bản quy phạm pháp luật có quy định mức thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay khác quy định tại Quyết định này thì thực hiện theo quy định của Quyết định này.
b) Cơ sở kinh doanh, người nhập khẩu xăng, dầu diezel và nhiên liệu bay không phải kê khai, tính nộp thuế giá trị gia tăng khi bán ra và ở khâu nhập khẩu.
c) Các nội dung khác mức thuế quy định tại Quyết định này được thực hiện theo quy định hiện hành của pháp luật về thuế, pháp luật về quản lý thuế và pháp luật có liên quan.
...
Ngoài ra, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.v
Cụ thể, giảm thuế suất nhập khẩu ưu đãi từ 10% xuống 0% đối với xăng động cơ không pha chì (các mã HS 2710.12.21 - Chưa pha chế); 2710.12.22 - Pha chế với ethanol; 2710.12.24 - Chưa pha chế; 2710.12.25 - Pha chế với ethanol) và các nguyên liệu pha chế xăng như naphtha, reformate (mã HS 2710.12.80).
Thuế nhập khẩu ưu đãi cũng được giảm từ 7% xuống 0% đối với các mặt hàng nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine.
Ngoài ra, một số nguyên liệu hóa dầu như xylen, condensate, p-xylen được giảm thuế từ 3% xuống 0%, còn hydrocarbon mạch vòng loại khác giảm từ 2% xuống 0%.
Đồng thời, tại Điều 2 Nghị định 72/2026/NĐ-CP quy định về Điều khoản thi hành như sau
Hiệu lực thi hành
1. Nghị định này có hiệu lực kể từ ngày ký đến ngày 30 tháng 4 năm 2026. Sau ngày Nghị định này hết hiệu lực, mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu quy định tại Phụ lục ban hành kèm theo Nghị định này được thực hiện theo quy định tại Nghị định số 26/2023/NĐ-CP, trừ trường hợp quy định tại khoản 2 Điều này.
Như vậy, việc giảm 4 loại thuế xăng dầu gồm: thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt và thuế nhập khẩu ưu đãi) được áp dụng trong các mốc thời gian khác nhau, cụ thể:
- Theo Quyết định 482/QĐ-TTg năm 2026: thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt áp dụng từ 24h ngày 26/03/2026 đến hết ngày 15/04/2026.
- Theo Nghị định 72/2026/NĐ-CP: thuế nhập khẩu ưu đãi áp dụng từ 09/03/2026 đến hết ngày 30/04/2026.
Hóa đơn xăng dầu có được khấu trừ thuế GTGT không?
Căn cứ vào khoản 2 Điều 14 Luật Thuế giá trị gia tăng 2024 có quy định về điều kiện khấu trừ thuế GTGT đầu vào như sau:
Khấu trừ thuế giá trị gia tăng đầu vào
...
2. Điều kiện khấu trừ thuế giá trị gia tăng đầu vào được quy định như sau:
a) Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế giá trị gia tăng ở khâu nhập khẩu hoặc chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài quy định tại khoản 3 và khoản 4 Điều 4 của Luật này. Bộ trưởng Bộ Tài chính quy định chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài;
b) Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;
...
Theo quy định trên, để điều kiện khấu trừ thuế GTGT đầu vào bao gồm:
- Có hóa đơn GTGT mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế GTGT ở khâu nhập khẩu hoặc chứng từ nộp thuế GTGT thay cho phía nước ngoài.
- Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;
Đồng thời, tại Điều 26 Nghị định 181/2025/NĐ-CP quy định chứng từ thanh toán không dùng tiền mặt như sau:
Chứng từ thanh toán không dùng tiền mặt
Cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng. Trong đó:
1. Chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định của Nghị định số 52/2024/NĐ-CP ngày 15 tháng 5 năm 2024 của Chính phủ về thanh toán không dùng tiền mặt, trừ các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán.
2. Một số trường hợp đặc thù theo quy định tại điểm b khoản 2 Điều 14 Luật Thuế giá trị gia tăng bao gồm:
...
Như vậy, hóa đơn xăng dầu có được khấu trừ thuế GTGT hay không thì tùy thuộc vào loại hóa đơn và phương thức thanh toán, cụ thể:
- Nếu hóa đơn xăng dầu là hóa đơn bán hàng: Không được khấu trừ thuế GTGT.
- Nếu hóa đơn xăng dầu là hóa đơn GTGT (hóa đơn VAT): được khấu trừ thuế GTGT nếu có chứng từ thanh toán không dùng tiền mặt đối với khoản chi có giá tri từ 5 triệu đồng trở lên (đã bao gồm VAT). Đối với khoản chi dưới 5 triệu đồng mà thanh toán bằng tiền mặt thì cũng sẽ được khấu trừ thuế GTGT.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];