Địa chỉ trụ sở của BHXH cơ sở Bàu Bàng thuộc BHXH TP Hồ Chí Minh từ ngày 18/7/2025?
Ngày 18/7/2025, BHXH Thành phố Hồ Chí Minh ban hành Thông báo 01/TB-BHXH Tải về về việc thay đổi tên gọi và cơ cấu tổ chức của BHXH Thành phố Hồ Chí Minh từ ngày 18/7/2025.
Căn cứ Mục 3 Thông báo 01/TB-BHXH năm 2025 Danh sách Bảo hiểm xã hội cơ sở thuộc BHXH TP Hồ Chí Minh, trong đó địa chỉ BHXH cơ sở Bàu Bàng cụ thể như sau:
Tên đơn vị (Sau khi thay đổi tên gọi) | Tên đơn vị (Trước khi khi thay đổi tên gọi) | Trụ sở chính | Địa bàn quản lý |
BHXH cơ sở Bàu Bàng | BHXH huyện Bàu Bàng | Địa chỉ: Số 5, đường NK, xã Bàu Bàng, Thành phố Hồ Chí Minh | - Xã Trừ Văn Thố - Xã Bàu Bàng |
Trên đây là thông tin về địa chỉ trụ sở của BHXH cơ sở Bàu Bàng thuộc BHXH TP Hồ Chí Minh.
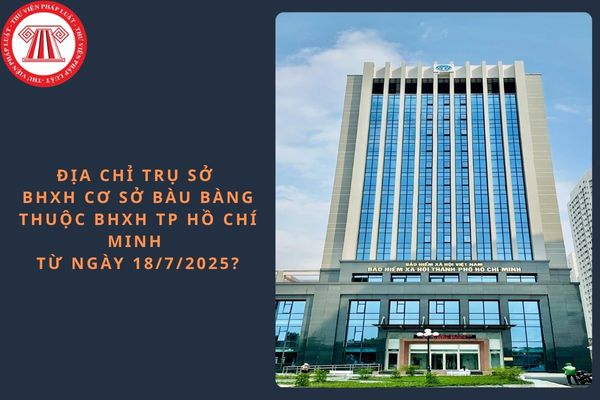
Địa chỉ trụ sở BHXH cơ sở Bàu Bàng thuộc BHXH TP Hồ Chí Minh từ ngày 18/7/2025? (Hình từ Internet)
Cơ quan bảo hiểm xã hội có quyền từ chối chi trả chế độ bảo hiểm xã hội không?
Căn cứ Điều 17 Luật Bảo hiểm xã hội 2024 quy định như sau:
Quyền hạn của cơ quan bảo hiểm xã hội
1. Yêu cầu người sử dụng lao động xuất trình sổ quản lý lao động, thang lương, bảng lương và thông tin, tài liệu khác liên quan đến việc đóng, hưởng chế độ bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế.
2. Ban hành mẫu sổ bảo hiểm xã hội, mẫu hồ sơ bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp sau khi có ý kiến thống nhất của Bộ Lao động - Thương binh và Xã hội.
3. Tổ chức thực hiện thu, chi bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế theo quy định của pháp luật.
4. Từ chối chi trả chế độ bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế khi yêu cầu chi trả không đúng quy định của pháp luật; trường hợp từ chối chi trả phải trả lời bằng văn bản và nêu rõ lý do.
5. Kiểm tra việc thực hiện pháp luật về bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, việc thực hiện hợp đồng khám bệnh, chữa bệnh bảo hiểm y tế; việc đóng, chi trả bảo hiểm thất nghiệp, bảo hiểm y tế. Thanh tra chuyên ngành về đóng bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế.
6. Kiến nghị với cơ quan nhà nước có thẩm quyền xây dựng, sửa đổi, bổ sung chính sách, pháp luật về bảo hiểm xã hội, bảo hiểm thất nghiệp, bảo hiểm y tế và quản lý quỹ bảo hiểm xã hội, quỹ bảo hiểm thất nghiệp, quỹ bảo hiểm y tế.
7. Xử lý vi phạm pháp luật hoặc kiến nghị cơ quan nhà nước có thẩm quyền xử lý vi phạm pháp luật về bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế.
Như vậy, theo quy định trên, cơ quan bảo hiểm xã hội có quyền từ chối chi trả chế độ bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế khi yêu cầu chi trả không đúng quy định của pháp luật; trường hợp từ chối chi trả phải trả lời bằng văn bản và nêu rõ lý do.
Tiền đóng BHXH có tính vào thu nhập chịu thuế TNCN không?
Theo khoản 2 Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi bởi Điều 15 Thông tư 92/2015/TT-BTC quy định về các khoản giảm trừ khi tính thuế TNCN, trong đó:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
...
2. Giảm trừ đối với các khoản đóng bảo hiểm, Quỹ hưu trí tự nguyện
a) Các khoản đóng bảo hiểm bao gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.
b) Các khoản đóng vào Quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện
Mức đóng vào quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện được trừ ra khỏi thu nhập chịu thuế theo thực tế phát sinh nhưng tối đa không quá một (01) triệu đồng/tháng đối với người lao động tham gia các sản phẩm hưu trí tự nguyện theo hướng dẫn của Bộ Tài chính bao gồm cả số tiền do người sử dụng lao động đóng cho người lao động và cả số tiền do người lao động tự đóng (nếu có), kể cả trường hợp tham gia nhiều quỹ. Căn cứ xác định thu nhập được trừ là bản chụp chứng từ nộp tiền (hoặc nộp phí) do quỹ hưu trí tự nguyện, doanh nghiệp bảo hiểm cấp.
...
Như vậy, theo quy định tiền đóng BHXH sẽ được giảm trừ, không tính vào thu nhập chịu thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];