Chi cục Hải quan khu vực II thông báo mã bộ phận xử lý tờ khai theo Công văn 542?
Ngày 19/08/2025, Chi cục Hải quan khu vực II đã có Công văn 542/HQKVII-CNTT năm 2025 Tải về thông báo về việc khai chuẩn mã bộ phận xử lý tờ khai.
Theo đó, Chi cục Hải quan khu vực II trân trọng cảm ơn sự phối hợp của Quý Doanh nghiệp trong việc triển khai chức năng tự động phân công công chức kiểm tra hồ sơ trên hệ thống VNACCS/VCIS, góp phần giúp công tác quản lý Hải quan được thực hiện thuận lợi, hiệu quả.
Tuy nhiên, qua rà soát hệ thống và phản ánh từ các đơn vị Hải quan cửa khẩu, ngoài cửa khẩu, vẫn còn trường hợp doanh nghiệp khai sai mã bộ phận xử lý tờ khai hoặc chưa nắm rõ danh mục mã hiện hành. Để đảm bảo việc khai báo chính xác, Chi cục Hải quan Khu vực II thông báo danh mục mã bộ phận xử lý từ khai (chi tiết tại Phụ lục đính kèm) và đề nghị Quý Doanh nghiệp lưu ý, phối hợp thực hiện:
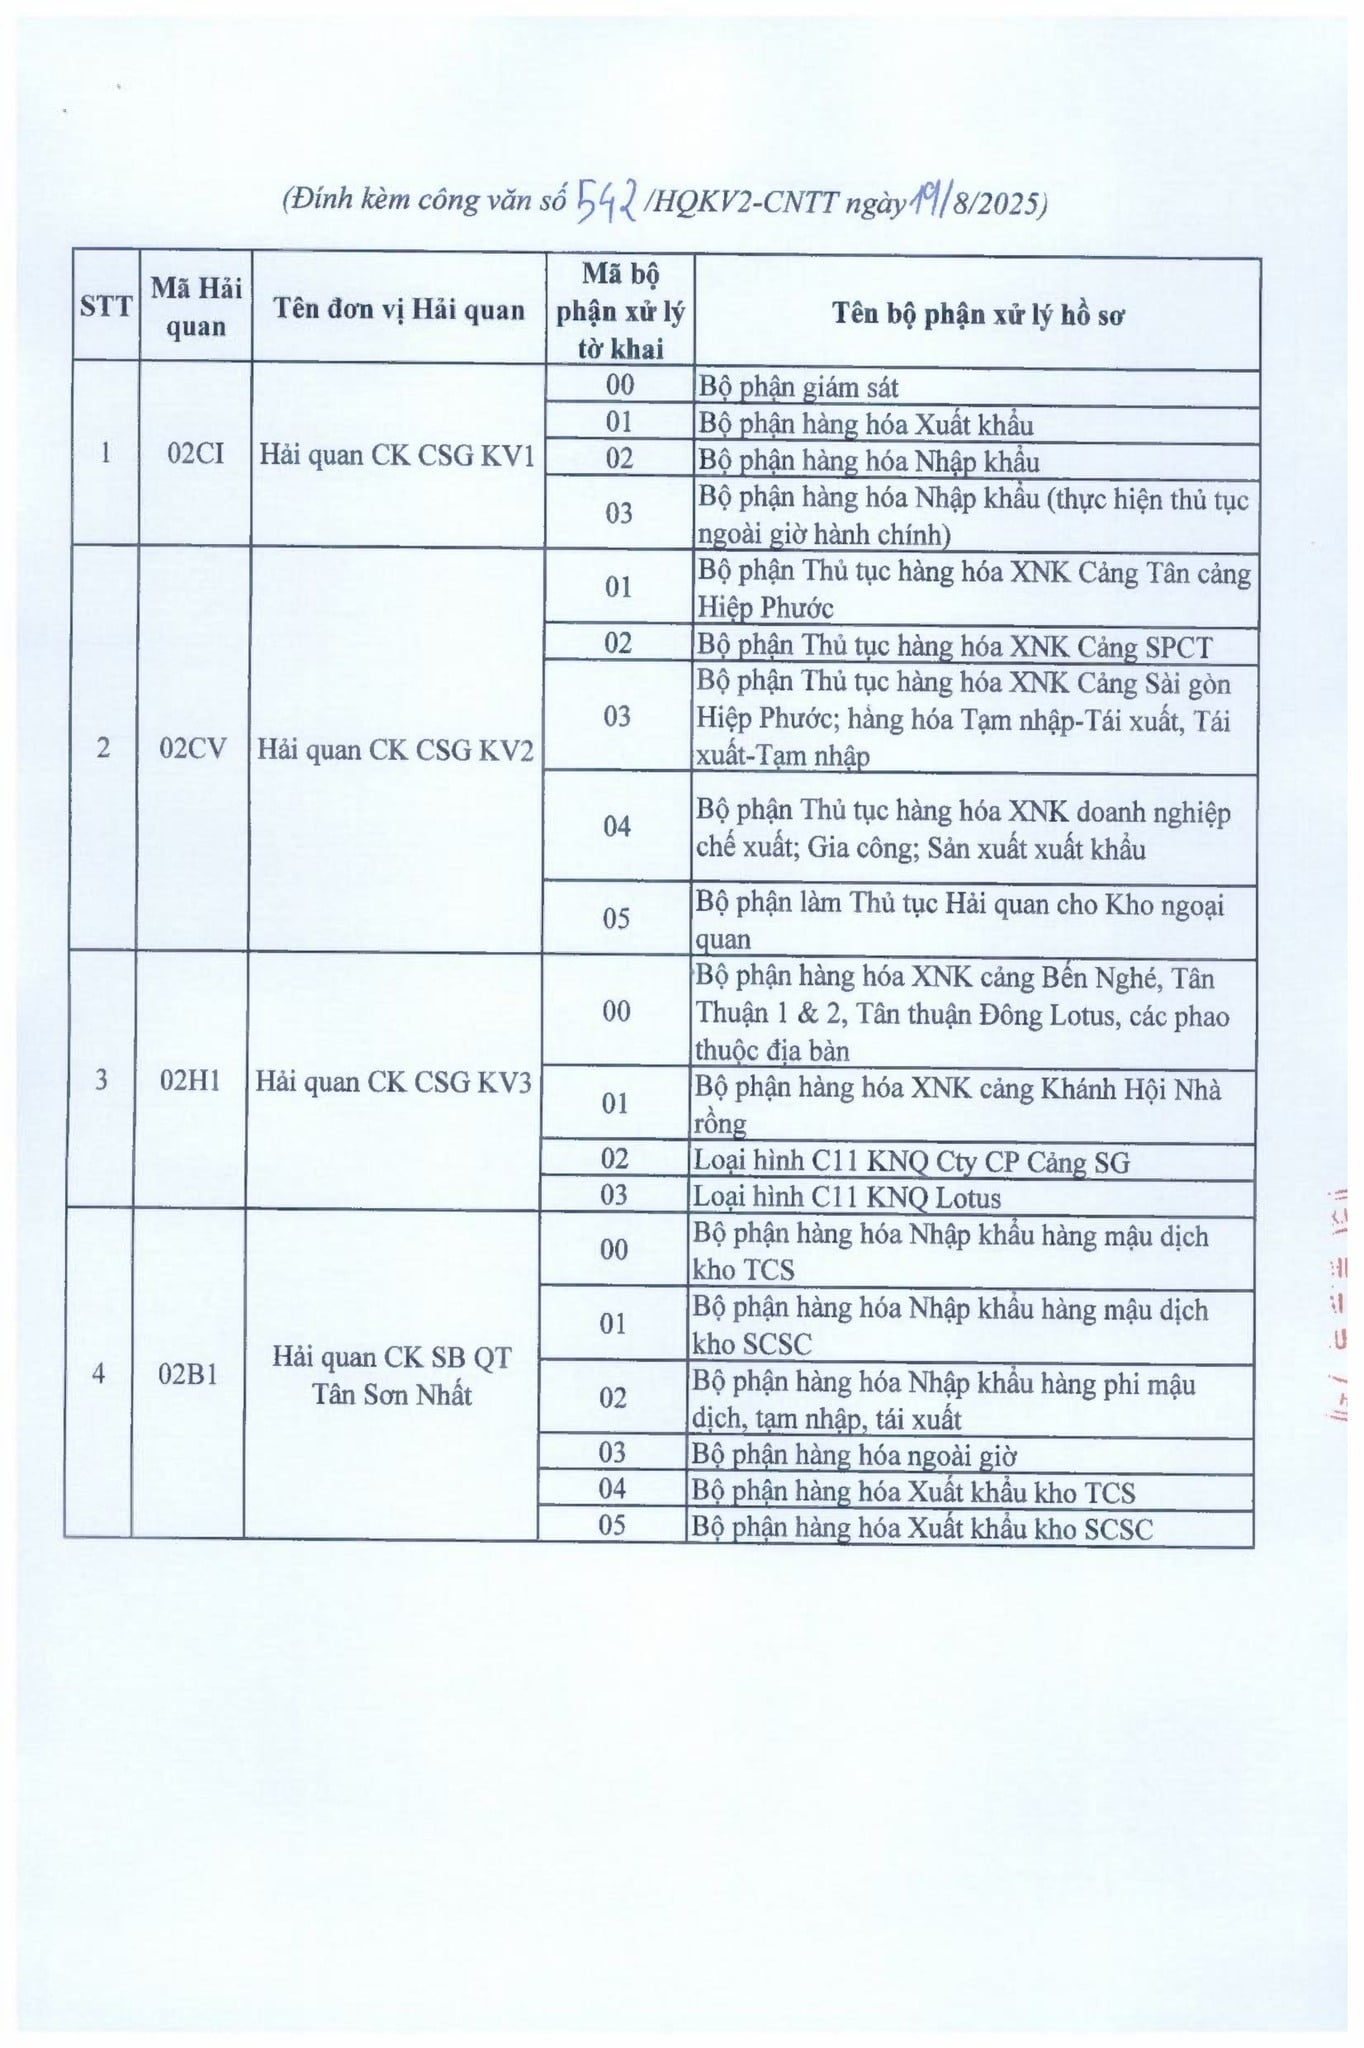
Xem chi tiết Phụ lục đính kèm Công văn 542/HQKVII-CNTT năm 2025 tại đây: Tải về
- Lựa chọn đúng mã bộ phận xử lý tờ khai căn cứ theo mục đích làm thủ tục và vị trí kho hàng, nhằm bảo đảm việc tiếp nhận, xử lý hồ sơ được thuận lợi và nhanh chóng.
- Thường xuyên cập nhật thông tin tại Cổng thông tin điện tử Hải quan (http://www.customs.gov.vn), chuyên mục Dịch vụ công trực tuyến - Hệ thống VNACCS/VCIS - Bảng mã chuẩn để tra cứu và khai báo chính xác mã, giúp quá trình thông quan hàng hóa diễn ra suôn sẻ.
Chi cục Hải quan khu vực II thông báo mã bộ phận xử lý tờ khai theo Công văn 542? (Hình từ Internet)
Trách nhiệm của Cục Hải quan trong quản lý chứng từ điện tử hiện nay là gì?
Căn cứ Điều 57a Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản 37 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Trách nhiệm của cơ quan thuế trong quản lý hóa đơn, chứng từ điện tử
1. Tổng cục Thuế có trách nhiệm:
a) Xây dựng cơ sở dữ liệu về hóa đơn điện tử, hóa đơn do cơ quan thuế đặt in, chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước (công an, quản lý thị trường, bộ đội biên phòng, các cơ quan có liên quan), phục vụ nhu cầu xác minh, đối chiếu hóa đơn của các doanh nghiệp, tổ chức, cá nhân;
b) Thông báo các loại hóa đơn, chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
...
Điều 57a. Trách nhiệm của cơ quan hải quan trong quản lý chứng từ điện tử
1. Tổng cục Hải quan có trách nhiệm:
a) Xây dựng cơ sở dữ liệu về chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước;
b) Thông báo các loại chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
2. Cục Hải quan có trách nhiệm:
a) Quản lý hoạt động tạo, phát hành chứng từ của các tổ chức đã đăng ký tạo, phát hành chứng từ với cơ quan hải quan trên địa bàn quản lý;
b) Thanh tra, kiểm tra hoạt động tạo, phát hành và sử dụng chứng từ trên địa bàn;
c) Theo dõi, kiểm tra hoạt động hủy chứng từ theo quy định của Bộ Tài chính trên địa bàn.
Như vậy, trách nhiệm của Tổng cục Hải quan (hiện nay là Cục Hải quan) trong quản lý chứng từ điện tử như sau:
- Xây dựng cơ sở dữ liệu về chứng từ điện tử để phục vụ công tác quản lý thuế, phục vụ công tác quản lý nhà nước của các cơ quan khác của nhà nước;
- Thông báo các loại chứng từ đã được phát hành, được báo mất, không còn giá trị sử dụng.
Danh sách Chi cục Hải quan khu vực mới nhất?
Căn cứ theo Phụ lục ban hành kèm theo Quyết định 2019/QĐ-BTC năm 2025 sửa đổi bổ sung Phụ lục kèm theo Quyết định 382/QĐ -BTC năm 2025 của Bộ Tài chính quy định chức năng, nhiệm vụ ,quyền hạn và cơ cấu tố chức của Cục Hải quan.
Tên gọi, trụ sở và địa bàn quản lý của 20 Chi cục hải quan khu vực hoạt động hiện nay như sau:
STT | Tên đơn vị | Địa bàn quản lý | Trụ sở chính |
1 | Chi cục Hải quan khu vực I | Hà Nội,Phú Thọ | Hà Nội |
2 | Chi cục Hải quan khu vực II | Thành phố Hồ Chí Minh | Thành phố Hồ Chí Minh |
3 | Chi cục Hải quan khu vực III | Hải Phòng | Hải Phòng |
4 | Chi cục Hải quan khu vực IV | Hưng Yên | Hưng Yên |
5 | Chi cục Hải quan khu vực V | Bắc Ninh, Thái Nguyên | Bắc Ninh |
6 | Chi cục Hải quan khu vực VI | Lạng Sơn | Lạng Sơn |
7 | Chi cục Hải quan khu vực VII | Lào Cai, Điện Biên, Lai Châu | Lào Cai |
8 | Chi cục Hải quan khu vực VIII | Quảng Ninh | Quảng Ninh |
9 | Chi cục Hải quan khu vực IX | Quảng Trị, Huế | Quảng Trị |
10 | Chi cục Hải quan khu vực X | Thanh Hóa, Sơn La | Thanh Hóa |
11 | Chi cục Hải quan khu vực XI | Nghệ An, Hà Tĩnh | Hà Tĩnh |
12 | Chi cục Hải quan khu vực XII | Đà Nẵng, Quảng Ngãi | Đà Nẵng |
13 | Chi cục Hải quan khu vực XIII | Khánh Hòa,Lâm Đồng | Khánh Hòa |
14 | Chi cục Hải quan khu vực XIV | Đắk Lắk,Gia Lai | Đắk Lắk |
15 | Chi cục Hải quan khu vực XV | Sân bay Tân Sơn Nhất (TP Hồ Chí Minh), sân bay Long Thành ( Đồng Nai) | TP Hồ Chí Minh |
16 | Chi cục Hải quan khu vực XVI | Cao Bằng, Tuyên Quang | Cao Bằng |
17 | Chi cục Hải quan khu vực XVII | Tây Ninh | Tây Ninh |
18 | Chi cục Hải quan khu vực XVIII | Đồng Nai | Đồng Nai |
19 | Chi cục Hải quan khu vực XIX | Cần Thơ, Cà Mau, Vĩnh Long | Cần Thơ |
20 | Chi cục Hải quan khu vực XX | Đồng Tháp, An Giang | Đồng Tháp |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];