Chi cục Hải quan khu vực 3 áp dụng mã bộ phận xử lý tờ khai mới từ ngày 01/06/2026 theo Thông báo 5422/TB-HQKV3?
Ngày 26/05/2026, Chi cục Hải quan khu vực 3 đã có Thông báo 5422/TB-HQKV3 năm 2026 về việc áp dụng bộ mã bộ phận xử lý tờ khai mới từ ngày 01/06/2026 tại Đội Thông quan.
>>Tải về Thông báo 5422/TB-HQKV3 năm 2026
Chi cục Hải quan khu vực 3 thông báo và hướng dẫn các nội dung liên quan đến việc khai báo tờ khai hải quan từ ngày 01/6/2026, như sau:
(1) Nguyên tắc chung
- Từ 00 giờ ngày 01/6/2026, Doanh nghiệp thực hiện khai báo tờ khai theo mã 03YY trừ hàng hóa vận chuyển độc lập; hàng hóa đưa vào, đưa ra kho ngoại quan; hàng hóa đăng ký tờ khai hải quan giấy; hàng hóa trị giá thấp gửi qua dịch vụ bưu chính, chuyển phát nhanh thực hiện khai báo tại Hải quan cửa khẩu.
- Các tờ khai đã khai báo trước ngày 01/6/2026, Doanh nghiệp tiếp tục hoàn thành thủ tục tại Hải quan cửa khẩu.
(2) Mã bộ phận xử lý tờ khai
STT | Mã bộ phận xử lý tờ khai | Tên bộ phận |
1 | 01 | Bộ phận tiếp nhận Chương 01 đến 29 |
2 | 02 | Bộ phận tiếp nhận Chương 30 đến 40 |
3 | 03 | Bộ phận tiếp nhận Chương 41 đến 70 |
4 | 04 | Bộ phận tiếp nhận Chương 71 đến 84 |
5 | 05 | Bộ phận tiếp nhận Chương 85 đến 98 |
Lưu ý: Doanh nghiệp không phải nhập mã bộ phận xử lý tờ khai khi khai báo tờ khai hải quan
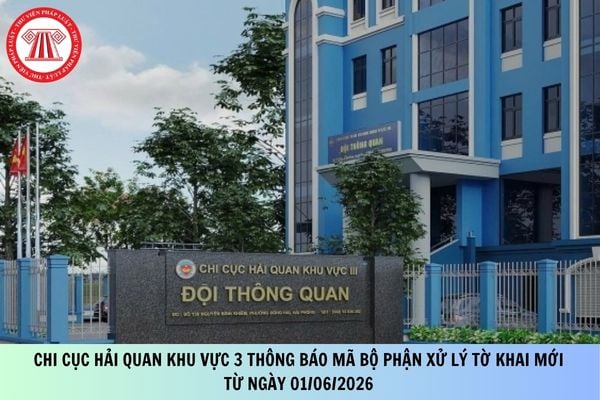
Chi cục Hải quan khu vực 3 thông báo mã bộ phận xử lý tờ khai mới từ ngày 01/06/2026 theo Thông báo 5422/TB-HQKV3? (Hình từ Internet)
Nguyên tắc khi khai tờ khai hải quan như thế nào?
Căn cứ theo quy định tại Điều 29 Luật Hải quan 2014 quy định về khai hải quan theo đó:
- Người khai hải quan phải khai đầy đủ, chính xác, rõ ràng các tiêu chí thông tin tờ khai hải quan.
- Khai hải quan được thực hiện theo phương thức điện tử, trừ trường hợp người khai hải quan được khai trên tờ khai hải quan giấy theo quy định của Chính phủ.
- Tờ khai hải quan đã đăng ký có giá trị làm thủ tục hải quan. Chính sách quản lý hàng hóa, chính sách thuế đối với hàng hóa xuất khẩu, nhập khẩu được áp dụng tại thời điểm đăng ký tờ khai hải quan, trừ trường hợp pháp luật về thuế xuất khẩu, thuế nhập khẩu có quy định khác.
- Người khai hải quan xác định có sai sót trong việc khai hải quan được thực hiện khai bổ sung trong các trường hợp sau đây:
+ Đối với hàng hóa đang làm thủ tục hải quan: trước thời điểm cơ quan hải quan thông báo việc kiểm tra trực tiếp hồ sơ hải quan;
+ Đối với hàng hóa đã được thông quan: trong thời hạn 60 ngày kể từ ngày thông quan và trước thời điểm cơ quan hải quan quyết định kiểm tra sau thông quan, thanh tra, trừ trường hợp nội dung khai bổ sung liên quan đến giấy phép xuất khẩu, nhập khẩu; kiểm tra chuyên ngành về chất lượng hàng hóa, y tế, văn hóa, kiểm dịch động vật, thực vật, an toàn thực phẩm.
Quá thời hạn quy định tại điểm a và điểm b khoản này, người khai hải quan mới phát hiện sai sót trong việc khai hải quan thì thực hiện khai bổ sung và xử lý theo quy định của pháp luật về thuế, pháp luật về xử lý vi phạm hành chính.
- Người khai hải quan được nộp tờ khai hải quan chưa hoàn chỉnh hoặc chứng từ thay thế tờ khai hải quan để thông quan và hoàn chỉnh tờ khai hải quan trong thời hạn quy định tại Điều 43 và Điều 50 của Luật Hải quan 2014, khai một lần để xuất khẩu, nhập khẩu nhiều lần trong một thời gian nhất định đối với mặt hàng nhất định.
- Hàng hóa đang được làm thủ tục hải quan hoặc đã hoàn thành thủ tục hải quan nhưng vẫn đang chịu sự giám sát hải quan, người khai hải quan được thay đổi loại hình xuất khẩu, nhập khẩu theo quy định của pháp luật về hải quan.
Thời hạn nộp tờ khai hải quan được quy định như thế nào?
Theo khoản 1 Điều 25 Luật Hải quan 2014 quy định như sau:
Thời hạn nộp hồ sơ hải quan
1. Thời hạn nộp tờ khai hải quan được quy định như sau:
a) Đối với hàng hóa xuất khẩu, nộp sau khi đã tập kết hàng hóa tại địa điểm người khai hải quan thông báo và chậm nhất là 04 giờ trước khi phương tiện vận tải xuất cảnh; đối với hàng hóa xuất khẩu gửi bằng dịch vụ chuyển phát nhanh thì chậm nhất là 02 giờ trước khi phương tiện vận tải xuất cảnh;
b) Đối với hàng hóa nhập khẩu, nộp trước ngày hàng hóa đến cửa khẩu hoặc trong thời hạn 30 ngày kể từ ngày hàng hóa đến cửa khẩu;
c) Thời hạn nộp tờ khai hải quan đối với phương tiện vận tải thực hiện theo quy định tại khoản 2 Điều 69 của Luật này.
2. Tờ khai hải quan có giá trị làm thủ tục hải quan trong thời hạn 15 ngày kể từ ngày đăng ký.
...
Theo quy định trên, thời hạn nộp tờ khai hải quan được quy định như sau:
(1) Đối với hàng hóa xuất khẩu, nộp sau khi đã tập kết hàng hóa tại địa điểm người khai hải quan thông báo và chậm nhất là 04 giờ trước khi phương tiện vận tải xuất cảnh; đối với hàng hóa xuất khẩu gửi bằng dịch vụ chuyển phát nhanh thì chậm nhất là 02 giờ trước khi phương tiện vận tải xuất cảnh;
(2) Đối với hàng hóa nhập khẩu, nộp trước ngày hàng hóa đến cửa khẩu hoặc trong thời hạn 30 ngày kể từ ngày hàng hóa đến cửa khẩu;
(3) Thời hạn nộp tờ khai hải quan đối với phương tiện vận tải thực hiện theo quy định tại khoản 2 Điều 69 Luật Hải quan 2014.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];